
Apa Itu Work in Process (WIP)?
Work in process (WIP) atau barang dalam proses adalah persediaan yang sudah mulai diolah di lini produksi tetapi belum selesai menjadi barang jadi pada akhir periode akuntansi. Contohnya kain yang sudah dipotong tetapi belum dijahit, atau adonan roti yang belum dipanggang.
Dalam standar akuntansi Indonesia, barang dalam proses termasuk kelompok persediaan. Standar persediaan yang kini bernomor PSAK 202 (sebelumnya PSAK 14, penomoran baru berlaku sejak 1 Januari 2024) mendefinisikan persediaan sebagai aset yang tersedia untuk dijual, dalam proses produksi untuk penjualan tersebut, atau berupa bahan untuk proses produksi. Karena itu, nilai WIP wajib dihitung dan disajikan sebagai aset, bukan langsung dibebankan sebagai biaya periode.
Contoh work in process di berbagai industri
Wujud WIP berbeda di setiap industri, tetapi cirinya sama: barang sudah menyerap biaya produksi dan belum siap dijual.
| Industri | Bahan baku | Contoh WIP | Barang jadi |
|---|---|---|---|
| Garmen | Kain, benang, kancing | Potongan kain yang menunggu dijahit | Kemeja siap kemas |
| Percetakan | Kertas, tinta, plat | Lembar cetak yang belum dijilid | Buku atau brosur jadi |
| F&B (central kitchen) | Tepung, daging, bumbu | Adonan dan saus setengah matang | Menu siap kirim ke outlet |
| Furnitur | Kayu, lem, cat | Rangka meja yang belum difinishing | Meja siap jual |
Posisi WIP dalam Siklus Persediaan Manufaktur
WIP adalah tahap tengah dari tiga jenis persediaan perusahaan manufaktur, yaitu bahan baku, barang dalam proses, dan barang jadi. Bahan baku berpindah menjadi WIP saat dikeluarkan ke lantai produksi, lalu berpindah menjadi barang jadi saat proses selesai dan lolos pemeriksaan kualitas.
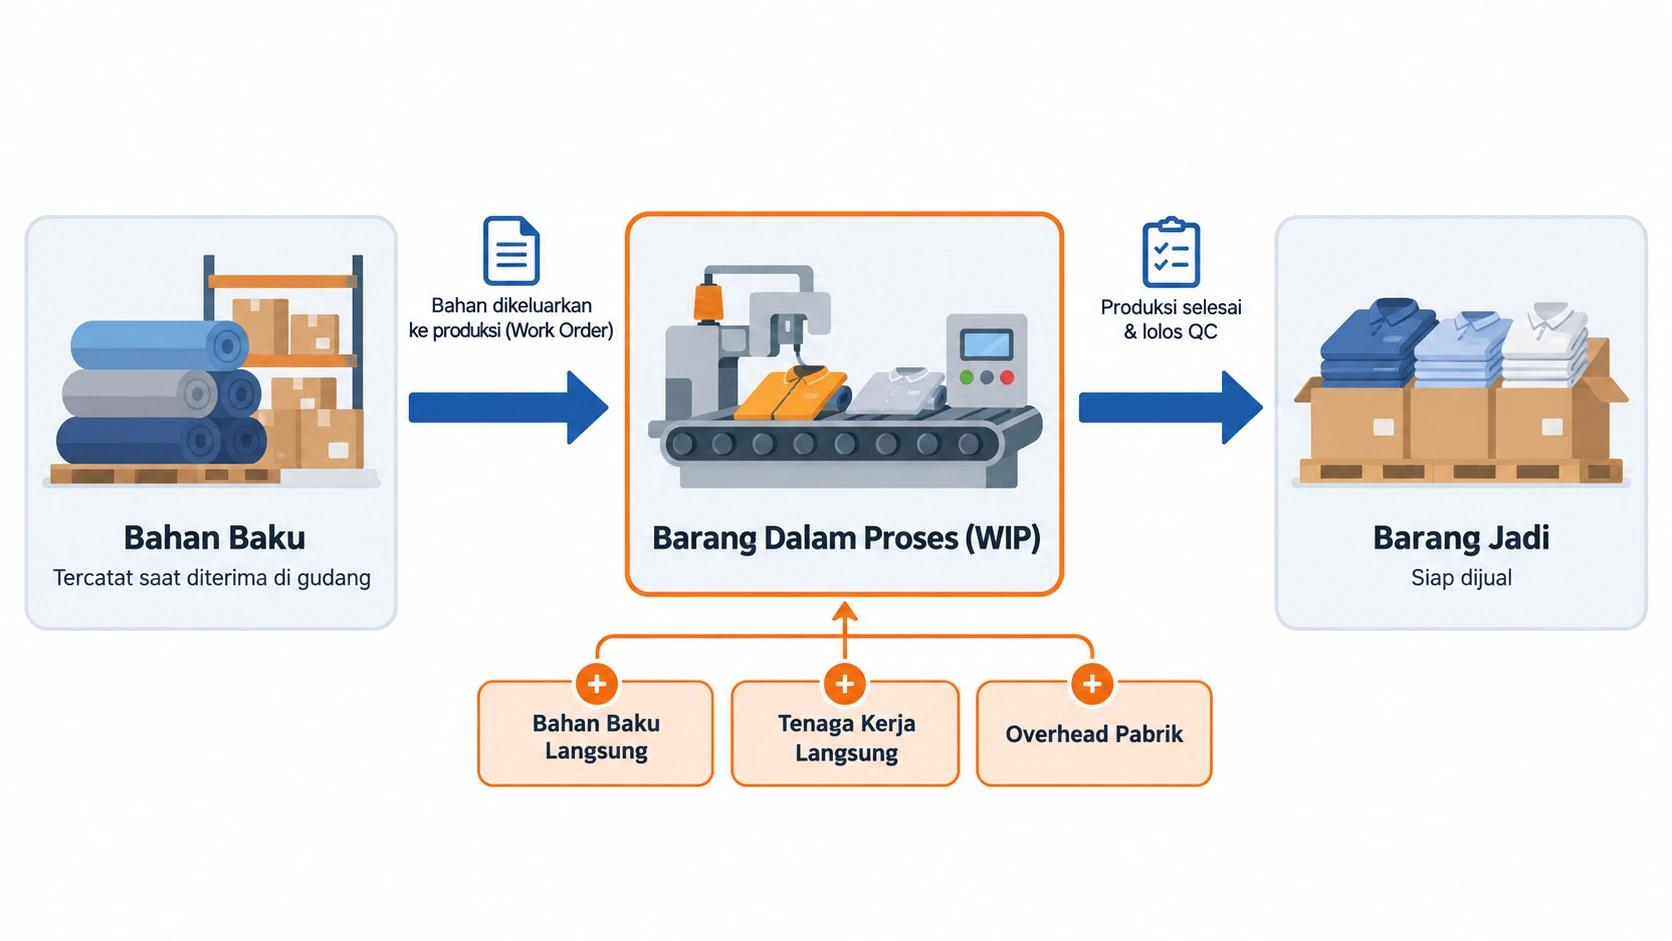
| Jenis persediaan | Kapan tercatat | Komponen biaya |
|---|---|---|
| Bahan baku | Saat diterima di gudang | Harga beli ditambah biaya perolehan |
| Barang dalam proses | Saat bahan dikeluarkan ke produksi | Bahan baku, tenaga kerja langsung, dan overhead yang terserap |
| Barang jadi | Saat produksi selesai | Seluruh biaya produksi per unit |
Di neraca, ketiga jenis persediaan ini disajikan dalam kelompok aset lancar. Banyak perusahaan menampilkannya dalam satu baris "Persediaan" lalu merinci saldo barang dalam proses di catatan atas laporan keuangan.
Komponen biaya work in process
Biaya work in process terdiri dari tiga komponen: bahan baku langsung, biaya tenaga kerja langsung (BTKL), dan biaya overhead pabrik (BOP) yang sudah terserap ke produk setengah jadi. Kebutuhan bahan baku per produk biasanya diambil dari Bill of Material (BOM), sedangkan BOP umumnya dibebankan dengan tarif yang ditentukan di muka.
Rumus Work in Process dan Cara Menghitungnya
WIP akhir dihitung dari saldo WIP awal, ditambah biaya produksi periode berjalan, lalu dikurangi harga pokok produksi barang yang selesai. Rumus ini dipakai saat closing bulanan dan saat menyusun laporan harga pokok produksi.
Rumus WIP akhir
Rumus WIP akhir adalah: WIP akhir = WIP awal + biaya produksi periode berjalan − harga pokok produksi.
WIP awal: saldo WIP akhir periode sebelumnya.
Biaya produksi periode berjalan: total bahan baku langsung, BTKL, dan BOP yang dibebankan pada periode ini.
Harga pokok produksi: biaya barang yang selesai diproses dan dipindahkan ke gudang barang jadi.
Contoh perhitungan WIP
Sebuah pabrik garmen ilustrasi, PT Sandang Nusantara, memiliki WIP awal Juli Rp40.000.000, biaya produksi Juli Rp210.000.000, dan barang selesai senilai Rp220.000.000. Dengan rumus di atas, WIP akhir Juli adalah Rp30.000.000, yang sekaligus menjadi WIP awal Agustus.
| Komponen | Nilai (Rp) |
|---|---|
| WIP awal 1 Juli | 40.000.000 |
| Bahan baku langsung | 120.000.000 |
| Biaya tenaga kerja langsung | 60.000.000 |
| Biaya overhead pabrik dibebankan | 30.000.000 |
| Total biaya produksi Juli | 210.000.000 |
| Harga pokok produksi (barang selesai) | (220.000.000) |
| WIP akhir 31 Juli | 30.000.000 |
Menghitung WIP dengan unit ekuivalen
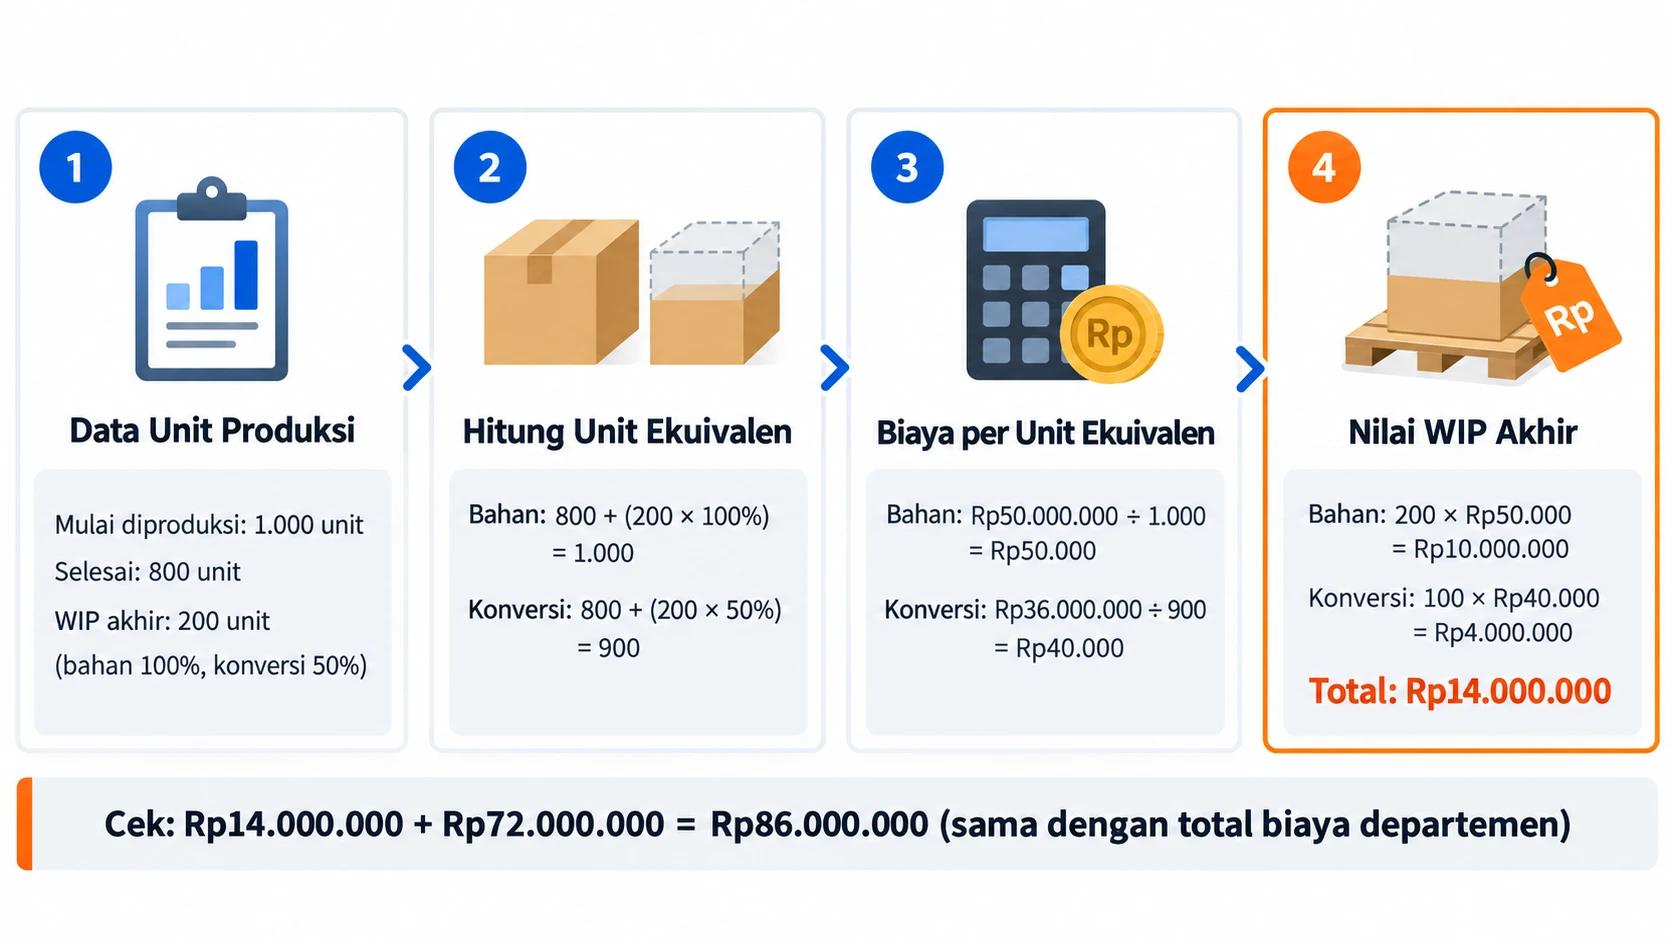
Unit ekuivalen adalah cara menilai WIP pada process costing dengan mengonversi unit setengah jadi menjadi setara unit selesai sesuai tingkat penyelesaiannya. Metode unit ekuivalen dipakai ketika biaya per departemen perlu dibagi secara adil antara barang selesai dan barang yang masih di lini produksi. Perbedaan pendekatan ini dengan penghitungan per pesanan dibahas di artikel perbedaan job order costing dan process costing.
Data departemen jahit (metode rata-rata tertimbang, tanpa WIP awal):
| Data | Nilai |
|---|---|
| Unit mulai diproduksi | 1.000 unit |
| Unit selesai dan ditransfer | 800 unit |
| WIP akhir | 200 unit (bahan 100%, konversi 50%) |
| Biaya bahan baku | Rp50.000.000 |
| Biaya konversi (BTKL + BOP) | Rp36.000.000 |
| Perhitungan | Bahan baku | Konversi |
|---|---|---|
| Unit ekuivalen | 800 + (200 × 100%) = 1.000 | 800 + (200 × 50%) = 900 |
| Biaya per unit ekuivalen | Rp50.000.000 ÷ 1.000 = Rp50.000 | Rp36.000.000 ÷ 900 = Rp40.000 |
| Nilai WIP akhir | 200 × Rp50.000 = Rp10.000.000 | 100 × Rp40.000 = Rp4.000.000 |
| Total WIP akhir | Rp14.000.000 | |
| Barang selesai | 800 × Rp90.000 = Rp72.000.000 | |
| Cek total biaya | Rp14.000.000 + Rp72.000.000 = Rp86.000.000 (sama dengan total biaya departemen) |
Jurnal Akuntansi Work in Process
Jurnal WIP mencatat aliran biaya bahan baku, tenaga kerja, dan overhead ke akun Barang Dalam Proses, lalu memindahkannya ke Persediaan Barang Jadi saat produksi selesai. Contoh berikut melanjutkan angka PT Sandang Nusantara pada bulan Juli.
| No | Transaksi | Debit | Kredit | Nilai (Rp) |
|---|---|---|---|---|
| 1 | Bahan baku dikeluarkan ke produksi | Barang Dalam Proses | Persediaan Bahan Baku | 120.000.000 |
| 2 | Pembebanan tenaga kerja langsung | Barang Dalam Proses | Utang Gaji | 60.000.000 |
| 3 | Pembebanan overhead pabrik | Barang Dalam Proses | BOP Dibebankan | 30.000.000 |
| 4 | Barang selesai ditransfer ke gudang | Persediaan Barang Jadi | Barang Dalam Proses | 220.000.000 |
Setelah keempat jurnal diposting, saldo akun Barang Dalam Proses adalah Rp40.000.000 + Rp210.000.000 − Rp220.000.000 = Rp30.000.000, sama dengan hasil rumus. Kecocokan ini menjadi titik kontrol saat closing. Jika saldo buku besar berbeda dengan hasil hitung fisik WIP, biasanya ada biaya yang belum dibebankan atau transfer barang jadi yang terlewat.
Mengapa Nilai WIP yang Akurat Penting?
Nilai WIP yang akurat menentukan kebenaran harga pokok produksi, laba periode berjalan, dan keputusan kapasitas di lantai produksi. Kesalahan pada WIP terbawa ke tiga laporan sekaligus: neraca, laba rugi, dan laporan harga pokok produksi.
Dampak WIP terhadap HPP dan laba
WIP akhir yang dicatat terlalu tinggi membuat harga pokok produksi terlalu rendah, sehingga laba periode berjalan tampak lebih besar dari kenyataan. Sebaliknya, WIP akhir yang dicatat terlalu rendah membebankan biaya berlebih ke periode berjalan dan menekan laba.
WIP sebagai indikator bottleneck produksi
Tumpukan WIP di satu stasiun kerja adalah tanda paling awal adanya bottleneck, karena barang menunggu lebih lama daripada waktu prosesnya. Tim PPIC biasanya membaca angka WIP bersama cycle time untuk menemukan stasiun yang memperlambat aliran produksi.
WIP dan modal kerja yang tertahan
WIP yang menumpuk berarti kas sudah keluar untuk bahan dan tenaga kerja, tetapi barangnya belum bisa ditagihkan ke pelanggan. Selain menahan modal kerja, WIP berlebih memakan ruang produksi dan menaikkan risiko barang rusak atau kedaluwarsa, terutama di industri makanan.
Perbedaan Work in Process dan Work in Progress
Work in process dan work in progress pada dasarnya merujuk pada hal yang sama, yaitu biaya pekerjaan yang belum selesai, dan banyak referensi memakai keduanya secara bergantian. Perbedaannya ada pada konteks: menurut AccountingTools, "process" lebih tepat untuk produksi standar yang berjalan terus, sedangkan "progress" menyiratkan pekerjaan jangka panjang yang bisa melewati beberapa periode akuntansi.
| Aspek | Work in process | Work in progress |
|---|---|---|
| Konteks | Produksi berulang dengan produk seragam | Proyek atau pesanan khusus berdurasi panjang |
| Durasi | Siklus pendek, umumnya selesai dalam satu periode | Dapat melewati beberapa periode akuntansi |
| Contoh industri | Garmen, makanan, percetakan, komponen | Konstruksi, galangan kapal, proyek engineering |
| Pendekatan biaya | Umumnya process costing | Biaya dikumpulkan per pesanan atau per proyek |
| Komponen biaya | Bahan, tenaga kerja, overhead | Bahan, tenaga kerja, overhead |
Kesalahan yang sering ditemui di berbagai referensi adalah membalik arti kedua istilah. Pegangan praktisnya sederhana: pabrik dengan produksi rutin memakai istilah barang dalam proses, sedangkan kontraktor memantau biaya proyek yang belum selesai per proyek.
Cara Mengendalikan Work in Process di Lantai Produksi
WIP terkendali jika setiap bahan yang keluar ke produksi tercatat per perintah kerja, setiap tahap proses terpantau, dan setiap selisih segera terdeteksi. Lima langkah berikut paling berdampak bagi pabrik skala menengah.
- Pastikan BOM akurat. Pemakaian bahan aktual dibandingkan dengan kebutuhan standar di BOM, sehingga selisih bahan terlihat per batch.
- Terbitkan work order untuk setiap batch. Work order mengikat bahan, tenaga kerja, dan jadwal ke satu nomor produksi, sehingga biaya WIP dapat dilacak per batch.
- Batasi jumlah WIP di tiap stasiun. Batas WIP mencegah barang menumpuk di antara proses dan membuat bottleneck cepat terlihat.
- Catat scrap, reject, dan byproduct saat terjadi. Barang rusak yang tidak dicatat membuat WIP di buku lebih besar daripada fisiknya.
- Hubungkan data produksi dengan akuntansi. Jika data produksi dan jurnal berada di sistem berbeda, rekonsiliasi WIP setiap akhir bulan bergantung pada input ulang manual.
Di Ukirama ERP, modul manufaktur melacak WIP dari pengeluaran bahan baku hingga barang jadi melalui Manufacturing Order dan Work Order. HPP per batch dihitung dari bahan baku, tenaga kerja langsung, dan overhead, lengkap dengan perbandingan biaya standar dan aktual serta kalkulasi byproduct, scrap, dan reject.
Berdasarkan studi kasus Ukirama, Agatek Print, perusahaan percetakan di Tangerang, mempercepat closing buku harian dari 2 jam menjadi instan (75% lebih cepat) dan menjaga margin keuntungan hingga 40%. Jika tim Anda masih merekonsiliasi WIP secara manual setiap akhir bulan, pelajari bagaimana sistem ERP untuk industri manufaktur menyatukan data produksi dan keuangan dalam satu dasbor.
Rumus dan jurnal WIP bisa dikerjakan di spreadsheet, tetapi akurasinya bergantung pada disiplin input dari lantai produksi. Jika Anda ingin melihat bagaimana WIP terlacak dari pengeluaran bahan hingga barang jadi dalam satu sistem, jadwalkan demo Ukirama bersama tim kami. Anda juga dapat berkonsultasi via WhatsApp dengan tim kami untuk membahas alur produksi perusahaan Anda.
FAQ seputar Work in Process
Apakah WIP termasuk aset?
Ya, WIP termasuk aset lancar karena merupakan bagian dari persediaan. Standar akuntansi persediaan di Indonesia memasukkan aset dalam proses produksi untuk dijual sebagai persediaan. Karena itu, biaya yang melekat pada barang setengah jadi ditahan di neraca dan baru menjadi beban saat barang jadinya terjual.
Bagaimana cara menghitung WIP akhir?
WIP akhir dihitung dengan rumus WIP awal ditambah biaya produksi periode berjalan, lalu dikurangi harga pokok produksi barang yang selesai. Biaya produksi mencakup bahan baku langsung, tenaga kerja langsung, dan overhead pabrik. Untuk produksi massal per departemen, nilai WIP lebih akurat dihitung dengan metode unit ekuivalen.
Apa perbedaan WIP awal dan WIP akhir?
WIP awal adalah nilai barang dalam proses pada awal periode akuntansi, sedangkan WIP akhir adalah nilainya pada akhir periode. WIP akhir suatu periode otomatis menjadi WIP awal periode berikutnya. Misalnya, WIP akhir Juli sebesar Rp30.000.000 tercatat sebagai WIP awal Agustus dengan nilai yang sama.
Apa penyebab nilai WIP terlalu tinggi?
Nilai WIP terlalu tinggi biasanya disebabkan bottleneck di salah satu stasiun kerja, bahan dikeluarkan ke produksi melebihi jadwal, atau scrap dan reject yang tidak dicatat. Penyebab dari sisi akuntansi juga mungkin, misalnya barang yang sudah selesai belum ditransfer ke persediaan barang jadi sehingga biayanya masih tertahan di akun WIP.