
Apa Itu In Transit?
In transit adalah kondisi ketika barang sudah dikirim dari titik asal tetapi belum diterima di tujuan. Pada pelacakan paket, status ini berarti kiriman sedang bergerak di jaringan kurir. Bagi perusahaan, barang yang masih di jalan membawa pertanyaan yang lebih rumit: siapa pemiliknya, kapan dicatat sebagai persediaan, dan bagaimana memastikan nilainya tidak terlewat saat tutup buku.
Arti status transit dalam pengiriman barang
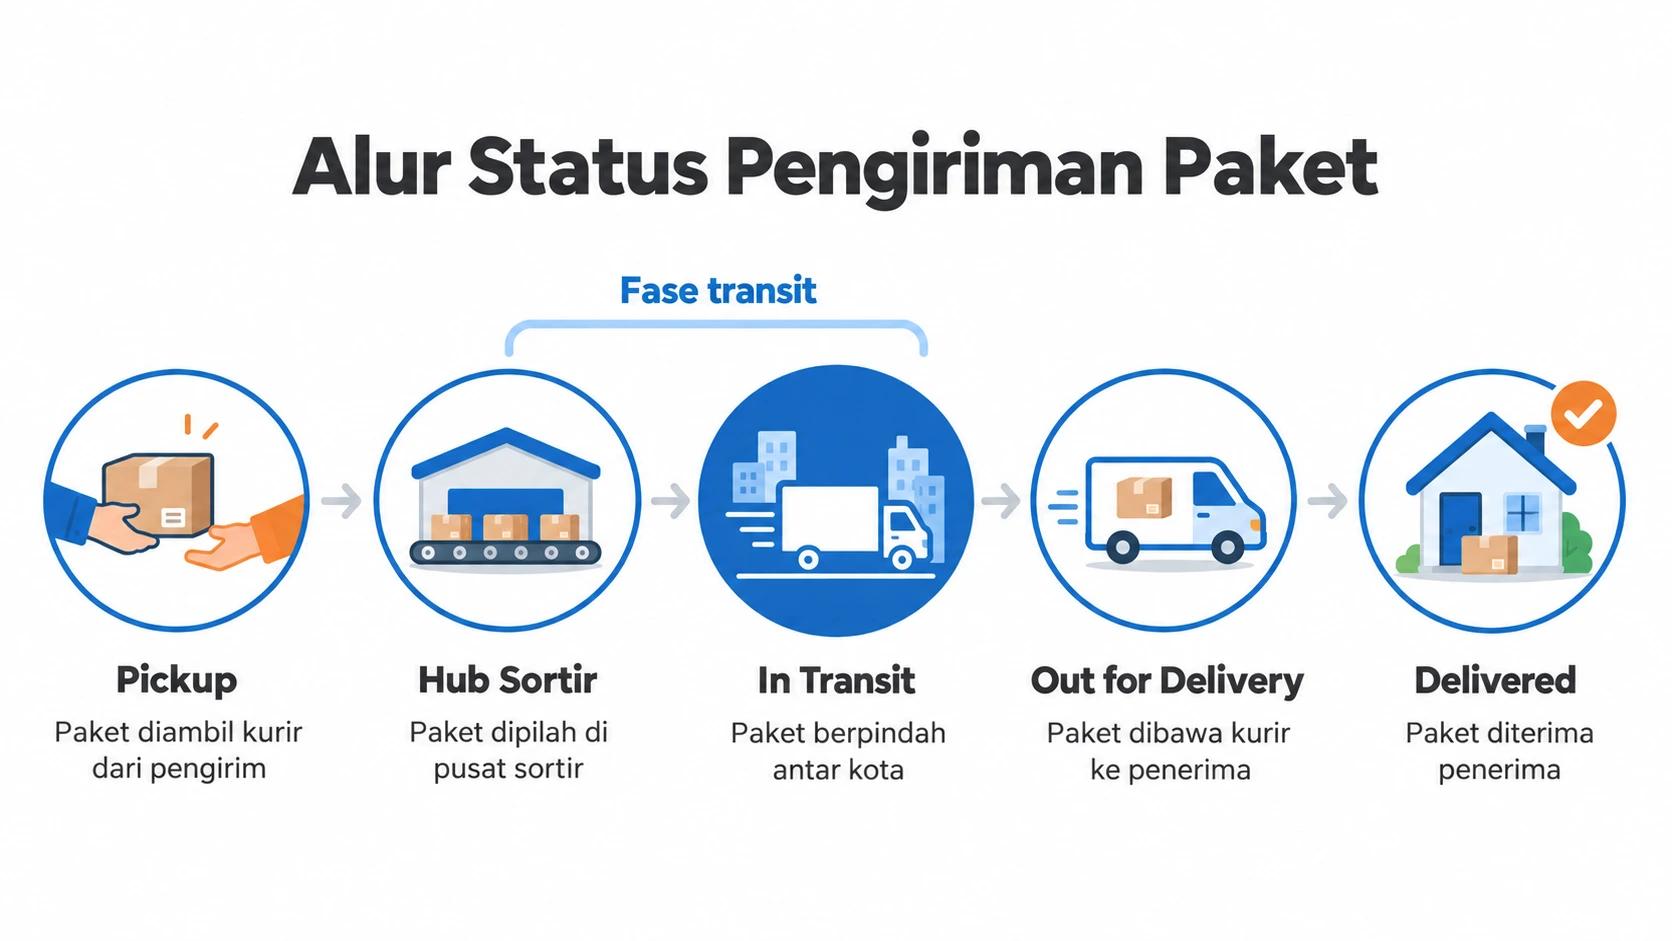
Dalam pengiriman barang, fase transit dimulai setelah barang diserahkan ke pengangkut dan berakhir sebelum barang diantar ke alamat akhir. Fase ini mencakup perpindahan antar kota, persinggahan di hub sortir, dan proses kepabeanan untuk kiriman internasional.
Goods in transit dalam bisnis
Goods in transit adalah persediaan yang sudah dibeli atau dijual tetapi masih dalam perjalanan menuju gudang, toko, atau pelanggan. Dalam akuntansi, padanannya adalah persediaan dalam perjalanan atau barang dalam perjalanan, dan statusnya memengaruhi nilai persediaan di neraca.
Arti Status In Transit di Pelacakan Paket dan Kargo
Status transit pada pelacakan paket berarti kiriman sudah masuk jaringan kurir dan sedang berpindah menuju area tujuan. Setiap kurir memakai label yang sedikit berbeda untuk fase yang sama, seperti terlihat pada tabel berikut.
| Label status | Arti | Contoh kurir |
|---|---|---|
| On Transit | Paket sedang transit di kota lain sebelum dijadwalkan ke kota tujuan | JNE, SiCepat |
| Departed from Transit | Paket diberangkatkan dari hub transit menuju kota berikutnya | JNE |
| Sedang transit | Paket bergerak di jaringan kurir dan diantar sesuai jadwal jika tidak ada penundaan bea cukai | FedEx |
| In Transit to Next Facility | Paket berpindah antar fasilitas pos menuju fasilitas berikutnya | USPS |
| Out for Delivery | Paket sudah dibawa kurir untuk pengantaran akhir ke alamat penerima | Umum di banyak kurir |
Beda status transit dan out for delivery
Status transit berarti paket masih berpindah antar fasilitas kurir, sedangkan out for delivery berarti paket sudah berada di kendaraan pengantar untuk tahap terakhir. Paket umumnya baru berstatus out for delivery setelah tiba di cabang kurir yang paling dekat dengan alamat penerima.
Mengapa status transit tidak berubah selama beberapa hari
Status transit yang tidak berubah belum tentu berarti paket hilang, karena tidak semua perpindahan dipindai ulang dan paket bisa sedang menunggu di gudang atau pusat transfer. FedEx menjelaskan bahwa status Sedang transit dapat terlihat selama beberapa hari sampai paket diantar. Untuk kiriman internasional, pemeriksaan bea cukai dan antrean pelabuhan juga dapat memperpanjang fase ini.
Barang dalam Perjalanan di Operasional Perusahaan
Di perusahaan, barang dalam perjalanan muncul di tiga alur: pembelian dari supplier, penjualan ke pelanggan, dan pemindahan stok antar lokasi milik sendiri. Ketiganya sama-sama berada di luar gudang, tetapi perlakuan pencatatannya berbeda.
Barang dalam perjalanan dari pembelian
Barang dalam perjalanan dari pembelian adalah barang yang sudah dikirim supplier tetapi belum diterima gudang pembeli. Untuk barang impor, fase ini jauh lebih panjang karena mencakup pengapalan, bongkar muat di pelabuhan, dan proses kepabeanan.
Barang dalam perjalanan dari penjualan
Barang dalam perjalanan dari penjualan adalah barang yang sudah keluar dari gudang penjual tetapi belum diterima pelanggan. Penjual perlu tahu apakah barang ini masih miliknya atau sudah milik pelanggan, karena jawabannya menentukan kapan penjualan diakui.
Barang dalam perjalanan dari transfer antar gudang
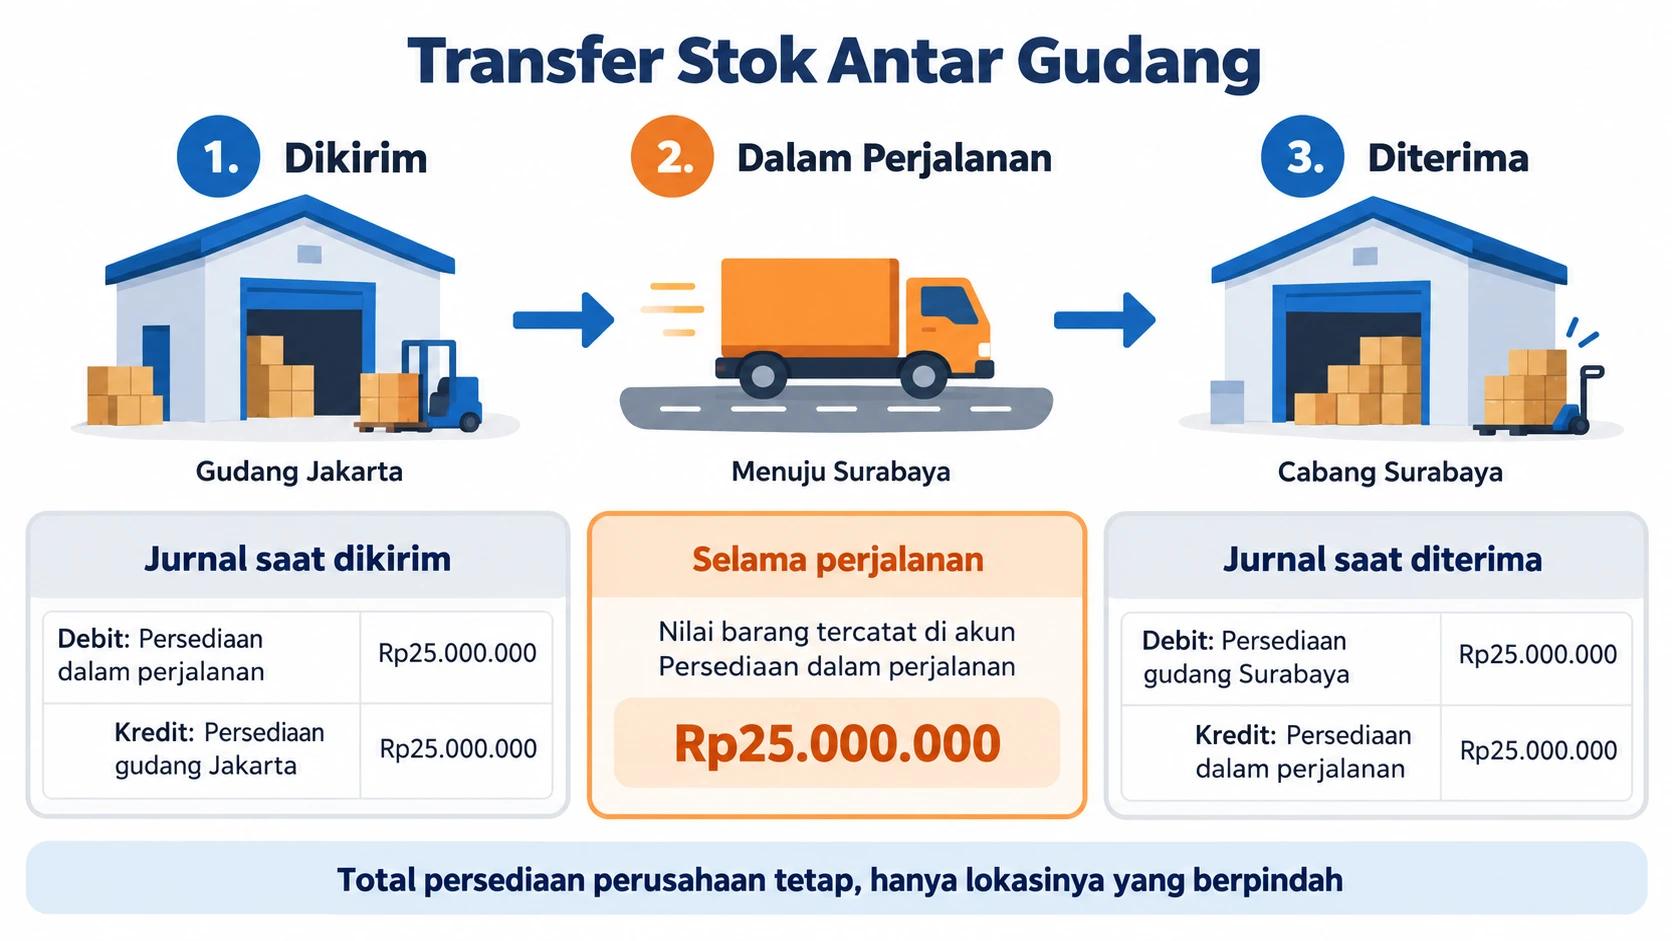
Barang dalam perjalanan dari transfer antar gudang adalah stok yang dipindahkan dari satu gudang atau cabang ke lokasi lain milik perusahaan yang sama. Kepemilikannya tidak berubah, tetapi stok ini mudah terlewat karena sudah keluar dari gudang asal dan belum tercatat masuk di gudang tujuan.
| Alur | Kepemilikan selama perjalanan | Risiko pencatatan utama |
|---|---|---|
| Pembelian | Bergantung pada syarat penyerahan | Barang milik perusahaan belum tercatat sebagai persediaan |
| Penjualan | Bergantung pada syarat penyerahan | Penjualan diakui terlalu cepat atau terlambat |
| Transfer antar gudang | Tetap milik perusahaan | Stok tidak tercatat di gudang asal maupun gudang tujuan |
Siapa Pemilik Barang dalam Perjalanan?
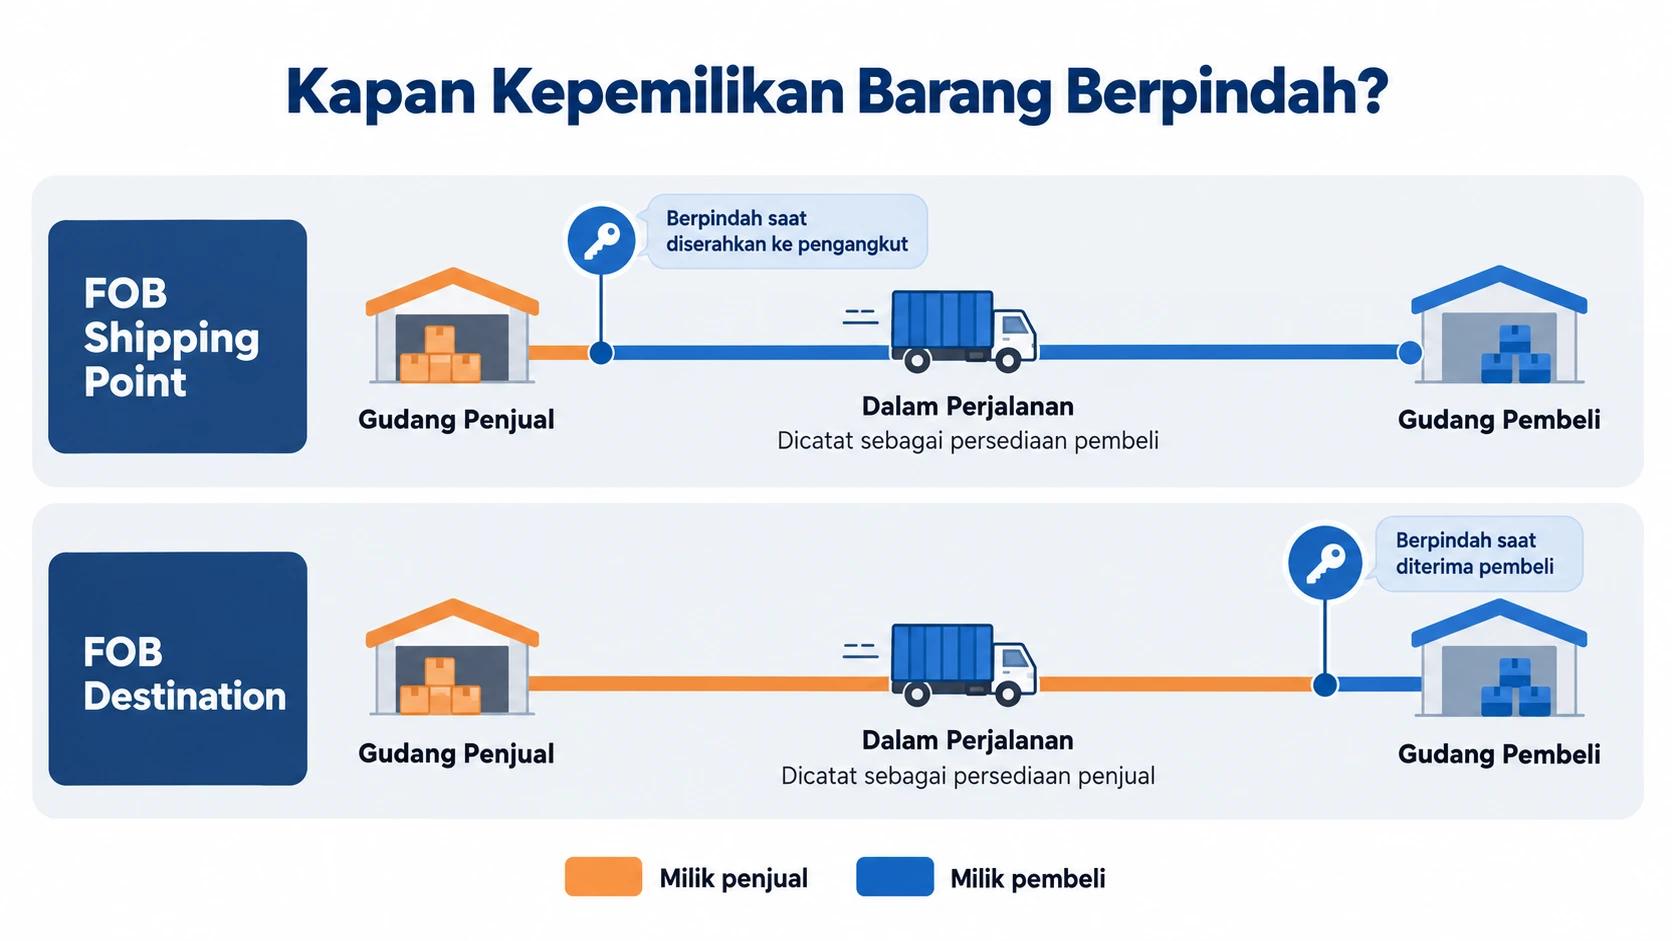
Pemilik barang yang sedang dalam perjalanan ditentukan oleh syarat penyerahan dalam kontrak jual beli, bukan oleh lokasi fisik barang. Dua syarat yang paling sering dipakai dalam akuntansi persediaan adalah FOB shipping point dan FOB destination.
| Aspek | FOB shipping point | FOB destination |
|---|---|---|
| Kepemilikan berpindah | Saat barang diserahkan ke pengangkut | Saat barang diterima pembeli |
| Selama perjalanan, barang dicatat oleh | Pembeli | Penjual |
| Penjual mengakui penjualan | Umumnya saat barang diserahkan ke pengangkut | Umumnya saat barang tiba di lokasi pembeli |
| Ongkos kirim umumnya ditanggung | Pembeli | Penjual |
FOB shipping point
Dengan FOB shipping point, barang dalam perjalanan sudah menjadi milik pembeli sejak diserahkan ke perusahaan pengangkut. Pembeli wajib memasukkan barang tersebut ke persediaannya walaupun barang belum tiba di gudang.
FOB destination
Dengan FOB destination, barang tetap menjadi milik penjual sampai diterima di lokasi pembeli. Penjual masih mencatat barang tersebut sebagai persediaan dan baru mengakui penjualan setelah barang sampai.
Incoterms mengatur risiko, bukan kepemilikan
Incoterms menentukan titik penyerahan, pembagian biaya, dan perpindahan risiko, tetapi tidak mengatur perpindahan hak milik atas barang. International Chamber of Commerce (ICC) menegaskan bahwa penyerahan menurut Incoterms belum tentu sama dengan berpindahnya kepemilikan. Karena itu, untuk transaksi impor, tim keuangan sebaiknya memeriksa klausul kepemilikan di kontrak, bukan hanya kode Incoterms-nya.
Cara Mencatat Goods in Transit dalam Akuntansi
Barang dalam perjalanan yang sudah menjadi milik perusahaan dicatat sebagai persediaan, meskipun barangnya belum tiba di gudang. Standar yang mengatur persediaan di Indonesia adalah PSAK 202, yang sebelumnya bernomor PSAK 14 sebelum penomoran baru dari IAI berlaku efektif 1 Januari 2024.
Kapan goods in transit diakui sebagai persediaan
Barang dalam perjalanan diakui sebagai persediaan pembeli ketika kepemilikan sudah berpindah, misalnya sejak barang diserahkan ke pengangkut pada syarat FOB shipping point. Sebelum titik itu, barang tetap tercatat di persediaan penjual.
Biaya yang masuk ke nilai persediaan dalam perjalanan
Nilai persediaan dalam perjalanan mengikuti biaya perolehan persediaan, yaitu harga beli ditambah bea masuk, pajak yang tidak dapat dikreditkan, serta biaya angkut dan penanganan yang dapat diatribusikan langsung. Ketentuan ini berasal dari IAS 2 paragraf 11, dan PSAK 202 konsisten dengan IAS 2 dalam semua aspek yang signifikan. Kumpulan biaya tersebut dikenal sebagai landed cost barang impor.
Contoh jurnal pembelian dengan FOB shipping point
Pembelian barang dagang senilai Rp100.000.000 secara kredit dengan syarat FOB shipping point; supplier menyerahkan barang ke pengangkut pada 28 Juni dan barang tiba di gudang pada 3 Juli. Akun persediaan dalam perjalanan dipakai agar nilai barang yang belum tiba terpisah dari stok fisik di gudang.
| Tanggal | Akun | Debit (Rp) | Kredit (Rp) |
|---|---|---|---|
| 28 Juni | Persediaan dalam perjalanan | 100.000.000 | |
| Utang usaha | 100.000.000 | ||
| 3 Juli | Persediaan barang dagang | 100.000.000 | |
| Persediaan dalam perjalanan | 100.000.000 |
Jika laporan keuangan ditutup pada 30 Juni, barang senilai Rp100.000.000 tetap tampil sebagai persediaan walaupun belum ada di gudang.
Contoh jurnal transfer antar gudang
Transfer antar gudang tidak mengubah total persediaan perusahaan, tetapi memindahkan nilainya dari lokasi asal ke lokasi tujuan. Contohnya, gudang Jakarta mengirim stok senilai Rp25.000.000 ke cabang Surabaya, dan akun persediaan dalam perjalanan menjaga nilai barang tetap terlihat selama pengiriman.
| Waktu | Akun | Debit (Rp) | Kredit (Rp) |
|---|---|---|---|
| Saat dikirim | Persediaan dalam perjalanan | 25.000.000 | |
| Persediaan gudang Jakarta | 25.000.000 | ||
| Saat diterima | Persediaan gudang Surabaya | 25.000.000 | |
| Persediaan dalam perjalanan | 25.000.000 |
Cara Melakukan Cut-off Barang dalam Perjalanan di Akhir Periode
Cut-off barang dalam perjalanan adalah prosedur untuk memastikan setiap barang yang masih di jalan pada tanggal tutup buku tercatat di pihak yang benar. Kesalahan cut-off membuat persediaan dan utang tercatat terlalu rendah, atau sebaliknya membuat barang terhitung dua kali.
Tarik daftar dokumen pengiriman yang masih terbuka per tanggal tutup buku, yaitu PO yang sudah dikirim supplier, surat jalan penjualan, dan dokumen transfer antar gudang yang belum diterima.
Cocokkan setiap dokumen dengan syarat penyerahannya untuk menentukan apakah barang sudah menjadi milik perusahaan.
Pastikan barang milik perusahaan yang belum tiba sudah tercatat di akun persediaan dalam perjalanan beserta utangnya.
Pisahkan barang dalam perjalanan dari hasil hitung fisik saat stock opname, agar selisih tidak salah diartikan sebagai barang hilang.
Tindak lanjuti transfer antar gudang yang belum diterima melewati waktu tempuh normal, karena kondisi ini bisa menandakan barang tertahan, rusak, atau salah kirim.
Risiko Barang dalam Perjalanan dan Cara Mengendalikannya
Barang dalam perjalanan menghadapi risiko fisik dan risiko administratif sekaligus, karena barang berada di luar pengawasan langsung perusahaan. Tabel berikut memetakan risiko utama dan kontrol yang bisa diterapkan.
| Risiko | Contoh | Kontrol |
|---|---|---|
| Kerusakan atau kehilangan | Barang pecah atau hilang saat bongkar muat | Asuransi pengiriman, pemeriksaan saat penerimaan, berita acara selisih |
| Keterlambatan | Antrean pelabuhan atau pemeriksaan bea cukai | Pantau estimasi kedatangan dan siapkan buffer stock untuk item kritis |
| Selisih pencatatan | Barang tercatat dua kali atau tidak tercatat sama sekali | Prosedur cut-off dan rekonsiliasi dokumen pengiriman |
| Fluktuasi kurs | Nilai utang impor berubah selama barang di perjalanan | Catat selisih kurs secara terpisah, bukan sebagai tambahan nilai persediaan |
Untuk risiko kerusakan, jangan berasumsi barang impor otomatis diasuransikan. Dalam Incoterms, kewajiban penjual untuk membeli asuransi hanya melekat pada syarat CIF dan CIP, sehingga pembeli dengan syarat lain perlu mengatur polis sendiri.
Memantau Stok Transit dengan Sistem ERP
Sistem ERP membantu perusahaan melihat barang dalam perjalanan sebagai bagian dari stok, bukan sebagai catatan terpisah di spreadsheet atau grup chat. Visibilitas ini penting bagi bisnis trading dan distribusi yang mengelola banyak gudang dan pembelian impor secara bersamaan.
Modul manajemen inventaris Ukirama mendukung multi-warehouse dan pelacakan barang transit, sehingga tim gudang dan purchasing bisa melihat barang yang masih di jalan berdampingan dengan stok yang sudah tersedia. HPP juga dihitung otomatis, termasuk landed cost seperti biaya kargo, bea masuk, dan asuransi.
Akurasi stok berdampak langsung pada kecepatan tutup buku. Berdasarkan studi kasus Ukirama, MND memangkas waktu stock opname tahunan hingga 70% sekaligus menekan risiko human error. Anda bisa melihat cara perusahaan lain merapikan stok lintas lokasi di halaman studi kasus Ukirama.
FAQ Seputar In Transit
Berapa lama status transit biasanya berlangsung?
Lama status transit bergantung pada jarak, jenis layanan, dan jumlah titik transit yang dilewati. Status ini bisa bertahan beberapa hari tanpa pembaruan karena tidak setiap perpindahan dipindai, dan kiriman internasional cenderung lebih lama karena melewati pemeriksaan bea cukai. Jika status tidak berubah melewati estimasi pengiriman, hubungi kurir dengan nomor resi.
Apakah goods in transit termasuk persediaan?
Ya, barang dalam perjalanan termasuk persediaan bagi pihak yang sudah memiliki barang tersebut. Pada syarat FOB shipping point, barang menjadi persediaan pembeli sejak diserahkan ke pengangkut, sedangkan pada FOB destination barang tetap menjadi persediaan penjual sampai diterima pembeli. Penentuan ini menjaga nilai persediaan di neraca agar tidak terlalu rendah atau terhitung ganda.
Apa bedanya in transit dan deposit in transit?
Istilah pertama merujuk pada barang yang sedang dikirim, sedangkan deposit in transit adalah istilah dalam rekonsiliasi bank. Setoran dalam perjalanan adalah setoran yang sudah dicatat perusahaan tetapi belum muncul di rekening koran bank pada tanggal yang sama. Cara menyesuaikannya dibahas di panduan rekonsiliasi bank.
Siapa yang menanggung barang rusak saat dalam perjalanan?
Pihak yang menanggung kerugian barang rusak saat dalam perjalanan ditentukan oleh titik perpindahan risiko di kontrak, misalnya melalui Incoterms, serta oleh polis asuransi pengiriman. Kepemilikan dan risiko bisa berpindah pada titik yang berbeda, sehingga kontrak sebaiknya mengatur keduanya secara tertulis. Klaim ke pengangkut juga mengikuti ketentuan pengangkutan yang berlaku.
Kelola Stok Transit Lebih Terkontrol
Barang dalam perjalanan yang tercatat rapi membuat nilai persediaan, utang, dan HPP Anda lebih bisa dipercaya saat tutup buku. Jika bisnis Anda rutin mengelola pembelian impor atau transfer stok antar cabang, jadwalkan demo Ukirama untuk melihat alur pelacakan barang transit di banyak gudang. Tim kami juga bisa dihubungi melalui WhatsApp untuk konsultasi awal sesuai kebutuhan industri Anda.