
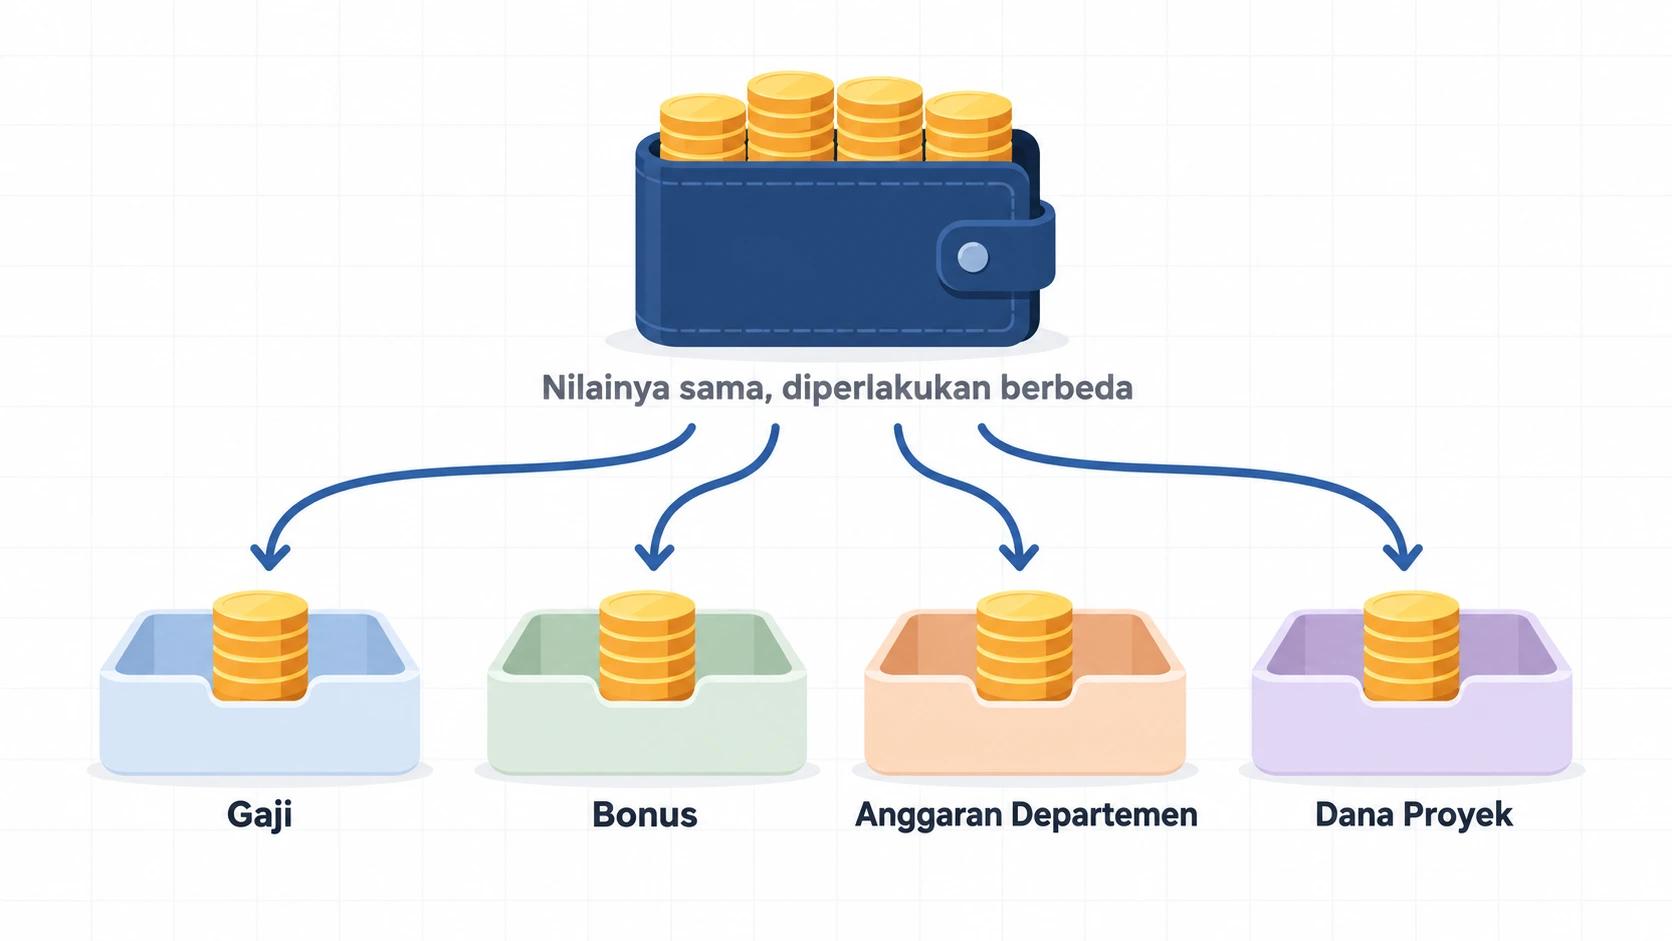
Mental accounting adalah kecenderungan memperlakukan uang secara berbeda berdasarkan sumber atau tujuan penggunaannya, padahal nilainya sama. Bias ini tidak hanya terjadi pada keuangan pribadi. Di perusahaan, bias tersebut muncul saat biaya dicatat di pos yang keliru, anggaran dikunci per departemen, atau proyek yang merugi terus didanai karena "sudah terlanjur", sehingga margin dan keputusan investasi ikut terdistorsi.
Apa Itu Mental Accounting?
Mental accounting adalah proses kognitif yang dipakai seseorang untuk mengelompokkan, mengevaluasi, dan memantau aktivitas keuangannya ke dalam "akun mental" yang terpisah. Akibatnya, uang dengan nominal sama bisa diperlakukan berbeda. Misalnya, bonus terasa lebih "bebas" dibelanjakan daripada gaji, meskipun keduanya sama-sama pendapatan.
Asal-usul teori akun mental
Teori akun mental diperkenalkan oleh Richard Thaler melalui artikel "Mental Accounting and Consumer Choice" yang terbit di jurnal Marketing Science pada 1985. Thaler kemudian merangkum perkembangan riset konsep ini dalam "Mental Accounting Matters" (Journal of Behavioral Decision Making, 1999), dan menerima Nobel Ekonomi 2017 atas kontribusinya pada ekonomi perilaku.
Akun mental dan prinsip fungibilitas uang
Prinsip fungibilitas menyatakan bahwa setiap rupiah dapat saling menggantikan, sehingga asal dan label uang seharusnya tidak memengaruhi keputusan. Dalam tulisannya pada 1999, Thaler menjelaskan bahwa setiap komponen akuntansi mental melanggar prinsip fungibilitas, dan karena itu bias tersebut benar-benar memengaruhi pilihan yang diambil.
Tiga Komponen Mental Accounting Menurut Thaler
Thaler membagi akuntansi mental ke dalam tiga komponen utama: cara hasil keuangan dipersepsikan, cara aktivitas keuangan ditempatkan ke akun tertentu, dan seberapa sering akun tersebut dievaluasi. Tabel berikut menerjemahkan setiap komponen ke situasi yang umum terjadi di perusahaan.
| Komponen | Artinya | Contoh di perusahaan |
|---|---|---|
| Persepsi hasil (outcome coding) | Untung dan rugi dinilai relatif terhadap titik acuan, dan rugi terasa lebih berat daripada untung dengan nilai yang sama | Manajer menunda menjual stok slow moving di bawah harga beli karena enggan "merealisasikan rugi", padahal biaya simpan terus berjalan |
| Penempatan ke akun (account assignment) | Pemasukan dan pengeluaran dimasukkan ke pos tertentu, dan setiap pos punya batas sendiri | Departemen menunda pengeluaran penting karena posnya habis, padahal pos lain masih longgar |
| Frekuensi evaluasi (choice bracketing) | Seberapa sering akun "ditutup" memengaruhi kesimpulan yang diambil | Cabang baru dinilai gagal setelah satu bulan, padahal periode ramp-up-nya memang lebih panjang |
Contoh Mental Accounting: Kasus Tiket Teater yang Hilang
Contoh paling terkenal dari akuntansi mental adalah eksperimen tiket teater yang dilakukan Tversky dan Kahneman. Seperti dirangkum dalam tinjauan Muehlbacher dan Kirchler (2019), 88% responden yang kehilangan uang tunai tetap mau membeli tiket, sedangkan hanya 46% responden yang kehilangan tiket mau membeli tiket pengganti.
Kerugian finansial pada kedua skenario sama. Perbedaannya, kehilangan tiket "dicatat" di akun mental hiburan, sehingga membeli tiket kedua terasa seperti membayar dua kali untuk satu pertunjukan.
Mental Accounting vs Akuntansi Formal
Akuntansi formal juga memisahkan uang ke dalam akun, tetapi pemisahannya berbasis aturan yang konsisten dan dapat diverifikasi, bukan persepsi. Prinsip entitas bisnis, misalnya, mewajibkan kekayaan pemilik dipisahkan dari kekayaan perusahaan dalam pencatatan. Karena itulah akuntansi menjadi fondasi pengambilan keputusan keuangan yang lebih objektif.
Saat cost center berubah menjadi akun mental
Cost center dan pos anggaran adalah alat kontrol formal, tetapi keduanya bisa berubah menjadi akun mental ketika dananya tidak boleh dialihkan dan sisa anggaran dianggap jatah departemen. Pada titik itu, keputusan pengeluaran dibuat berdasarkan sisa saldo pos, bukan berdasarkan nilai ekonomis pengeluaran tersebut.
Contoh Mental Accounting dalam Bisnis
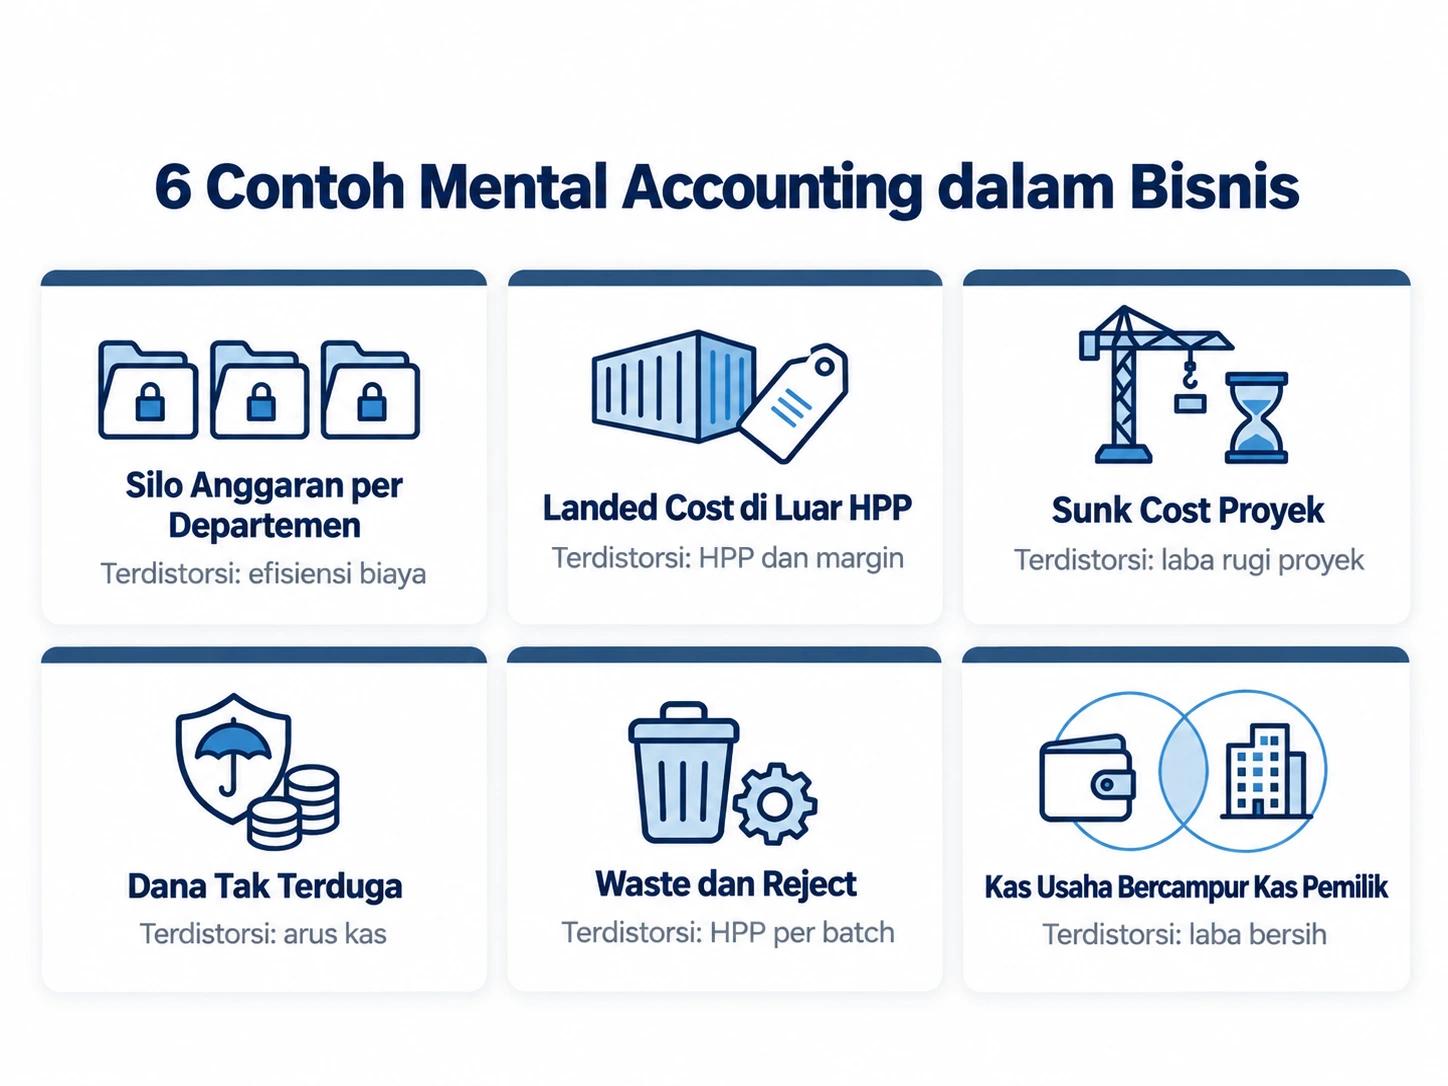
Mental accounting dalam bisnis terjadi ketika biaya, anggaran, atau dana diperlakukan berbeda karena label atau sumbernya, sehingga angka yang dipakai untuk mengambil keputusan tidak mencerminkan kondisi ekonomi sebenarnya. Tabel berikut merangkum enam pola yang paling relevan untuk perusahaan menengah.
| Pola | Industri yang rentan | Gejala | Angka yang terdistorsi |
|---|---|---|---|
| Silo anggaran per departemen | Lintas industri | Belanja melonjak menjelang tutup periode anggaran | Efisiensi biaya, anggaran periode berikutnya |
| Landed cost di luar HPP | Distribusi, trading impor | Ongkos kirim dan bea masuk dicatat sebagai biaya umum | HPP dan margin per produk |
| Sunk cost proyek | Kontraktor, perusahaan berbasis proyek | Proyek yang membengkak terus didanai | Laba rugi per proyek |
| Dana tak terduga | Lintas industri | Hasil klaim asuransi atau penjualan aset dibelanjakan tanpa seleksi ketat | Arus kas, imbal hasil investasi |
| Waste dan reject | F&B, manufaktur | Bahan terbuang dianggap kerugian kecil di luar resep atau BOM | HPP per batch atau per menu |
| Kas usaha bercampur kas pemilik | Perusahaan keluarga | Pengeluaran pribadi diambil dari kas perusahaan tanpa dicatat | Laba bersih, modal kerja |
Silo anggaran per departemen
Silo anggaran terjadi ketika setiap departemen memperlakukan pos anggarannya sebagai akun mental yang tertutup. Departemen yang masih punya sisa anggaran bisa terdorong menghabiskannya sebelum periode berakhir agar alokasi berikutnya tidak dipotong, sementara departemen lain menunda pengeluaran penting karena posnya sudah habis. Masalah ini berakar pada cara penyusunan anggaran perusahaan yang tidak memberi ruang realokasi.
Landed cost dipisahkan dari HPP
Sebagian perusahaan distribusi mencatat ongkos kirim, bea masuk, dan asuransi impor sebagai biaya operasional umum, sehingga HPP per produk tampak lebih rendah dan margin produk impor terlihat lebih tinggi dari kenyataannya. Sebagai ilustrasi, produk dengan harga beli Rp100.000, biaya impor Rp15.000 per unit, dan harga jual Rp130.000 akan tampak memiliki margin kotor 23,1%. Setelah landed cost dihitung secara lengkap dan dimasukkan ke HPP, margin kotor sebenarnya hanya 11,5%.
Sunk cost pada proyek yang membengkak
Sunk cost adalah biaya yang sudah dikeluarkan dan tidak bisa ditarik kembali, sehingga seharusnya tidak memengaruhi keputusan ke depan. Dalam proyek konstruksi, akuntansi mental bisa membuat manajemen terus menambah dana pada proyek yang membengkak karena "sudah terlanjur keluar banyak", padahal keputusan yang tepat hanya membandingkan biaya tambahan dengan manfaat tambahan.
Dana tak terduga dibelanjakan lebih longgar
Dana tak terduga seperti klaim asuransi, hasil penjualan aset, atau margin besar dari satu proyek bisa diperlakukan sebagai "uang ekstra" yang boleh dipakai dengan standar seleksi lebih longgar. Padahal, setiap rupiah dari sumber tersebut memiliki biaya peluang yang sama dengan kas operasional dan layak diuji dengan kriteria investasi yang sama.
Waste dan reject dianggap biaya kecil
Pada bisnis F&B dan manufaktur, bahan terbuang, produk reject, dan scrap bisa dicatat sebagai kerugian kecil yang terpisah dari resep atau BOM. Karena tidak masuk perhitungan HPP per batch atau per menu, kerugian ini tidak terlihat saat harga jual ditetapkan, meskipun nilainya bisa signifikan jika diakumulasi per bulan.
Kas usaha bercampur dengan kas pemilik
Pada perusahaan keluarga, kas perusahaan kadang dianggap bagian dari "uang pemilik", sehingga pengeluaran pribadi diambil tanpa dicatat sebagai prive. Kebiasaan ini mengaburkan laba bersih dan modal kerja perusahaan, sekaligus melanggar prinsip entitas bisnis.
Kapan Mental Accounting Justru Bermanfaat?
Akuntansi mental bermanfaat ketika dipakai secara sadar sebagai alat disiplin, bukan sebagai dasar untuk menilai nilai uang. Thaler sendiri tidak memandang akun mental selalu merugikan, karena prosedur ini membantu menghemat waktu berpikir dan mengatasi masalah pengendalian diri.
Di perusahaan, contohnya adalah menyisihkan cadangan kas untuk kewajiban yang pasti datang, seperti pembayaran pajak, THR karyawan, atau penggantian mesin. Perbedaannya dengan bias terletak pada dasar, fleksibilitas, dan visibilitas cadangan tersebut.
Cara Mengurangi Bias Mental Accounting dalam Keputusan Bisnis
Cara paling efektif mengurangi bias ini dalam bisnis adalah mengganti penilaian berbasis label dengan aturan keputusan yang menilai setiap rupiah dengan standar yang sama. Lima langkah berikut bisa diterapkan tanpa mengubah struktur organisasi.
1. Hitung biaya secara menyeluruh
Biaya per produk sebaiknya mencakup seluruh komponen yang melekat pada barang, termasuk landed cost impor, waste, dan reject. Bagi perusahaan trading dan distribusi, HPP yang menyeluruh membuat margin per produk mencerminkan profitabilitas yang sebenarnya.
2. Nilai biaya inkremental dan abaikan sunk cost
Keputusan melanjutkan proyek atau investasi sebaiknya hanya membandingkan biaya tambahan ke depan dengan manfaat tambahan yang diharapkan. Memantau budget vs realisasi proyek secara berkala membantu manajemen melihat pembengkakan lebih awal, sebelum sunk cost menumpuk.
3. Tetapkan approval berdasarkan nominal, bukan sumber dana
Batas persetujuan pengeluaran sebaiknya ditentukan oleh besaran nominal dan dampak bisnisnya, bukan oleh asal dana. Dengan aturan ini, dana dari klaim asuransi atau penjualan aset melewati proses seleksi yang sama dengan kas operasional.
4. Tinjau anggaran berdasarkan kebutuhan
Anggaran departemen sebaiknya ditinjau berkala dan dapat dialihkan antarpos melalui persetujuan, sehingga sisa anggaran tidak dianggap jatah yang wajib dihabiskan. Evaluasi kinerja juga sebaiknya memakai periode yang konsisten agar kesimpulan tidak bergantung pada momen tertentu.
5. Gunakan satu sumber data lintas departemen
Bias akun mental mudah tumbuh saat setiap departemen memegang spreadsheet sendiri dengan kategori biaya masing-masing. Satu sistem pencatatan yang terintegrasi membuat seluruh departemen melihat angka biaya, anggaran, dan kas yang sama.
FAQ
Apa perbedaan mental accounting dan budgeting?
Budgeting membagi dana berdasarkan rencana yang konsisten dan tetap mempertimbangkan kondisi keuangan secara keseluruhan. Akuntansi mental membagi uang berdasarkan persepsi atas sumber atau labelnya, sehingga uang dengan nilai sama bisa diperlakukan berbeda. Budgeting yang baik justru membantu mengurangi bias tersebut karena aturannya tertulis dan bisa ditinjau.
Apakah mental accounting selalu berdampak buruk?
Tidak selalu. Akun mental bisa membantu disiplin keuangan, misalnya menyisihkan cadangan pajak, THR, atau dana darurat agar tidak terpakai untuk kebutuhan lain. Dampak buruk muncul ketika label uang memengaruhi penilaian nilai ekonomis, seperti membelanjakan dana tak terduga tanpa seleksi atau mengabaikan biaya yang sebenarnya melekat pada produk.
Siapa yang memperkenalkan teori mental accounting?
Teori ini diperkenalkan oleh ekonom Richard Thaler melalui artikelnya di jurnal Marketing Science pada 1985. Thaler kemudian merangkum perkembangan riset konsep tersebut dalam tulisan tinjauan di Journal of Behavioral Decision Making pada 1999. Ia menerima Nobel Ekonomi pada 2017 atas kontribusinya pada bidang ekonomi perilaku.
Apa contoh akuntansi mental dalam kehidupan sehari-hari?
Contoh sehari-hari adalah membelanjakan bonus, THR, atau uang hadiah untuk barang konsumtif, sementara gaji dengan nominal sama dipakai untuk kebutuhan pokok dan tabungan. Contoh lain adalah tetap berutang kartu kredit berbunga tinggi sambil menyimpan tabungan berbunga rendah di pos terpisah, padahal melunasi utang lebih menguntungkan.
Apa hubungan akuntansi mental dengan sunk cost fallacy?
Sunk cost fallacy adalah kecenderungan melanjutkan keputusan karena biaya yang sudah dikeluarkan, bukan karena manfaat ke depan. Akuntansi mental memperkuat kecenderungan ini karena biaya yang sudah keluar tetap "tercatat" di akun mental proyek, sehingga menghentikan proyek terasa seperti mengakui kerugian di akun tersebut.
Bias akuntansi mental paling sulit dikendalikan saat data biaya tersebar di banyak spreadsheet dan setiap departemen memakai kategori sendiri. Jika Anda ingin melihat bagaimana HPP, anggaran proyek, dan approval pengeluaran dikelola dalam satu sistem, jadwalkan demo Ukirama atau konsultasikan kebutuhan perusahaan Anda dengan tim kami melalui WhatsApp.