
Pajak masukan dan pajak keluaran adalah dua komponen PPN yang menentukan berapa pajak yang harus disetor Pengusaha Kena Pajak (PKP) setiap bulan. Pajak masukan dibayar saat membeli, pajak keluaran dipungut saat menjual, dan selisih keduanya menjadi PPN kurang bayar atau lebih bayar. Selisih yang salah hitung bisa berujung pada setoran yang keliru atau kredit pajak yang hangus karena melewati batas waktu.
Apa Itu Pajak Masukan dan Pajak Keluaran?
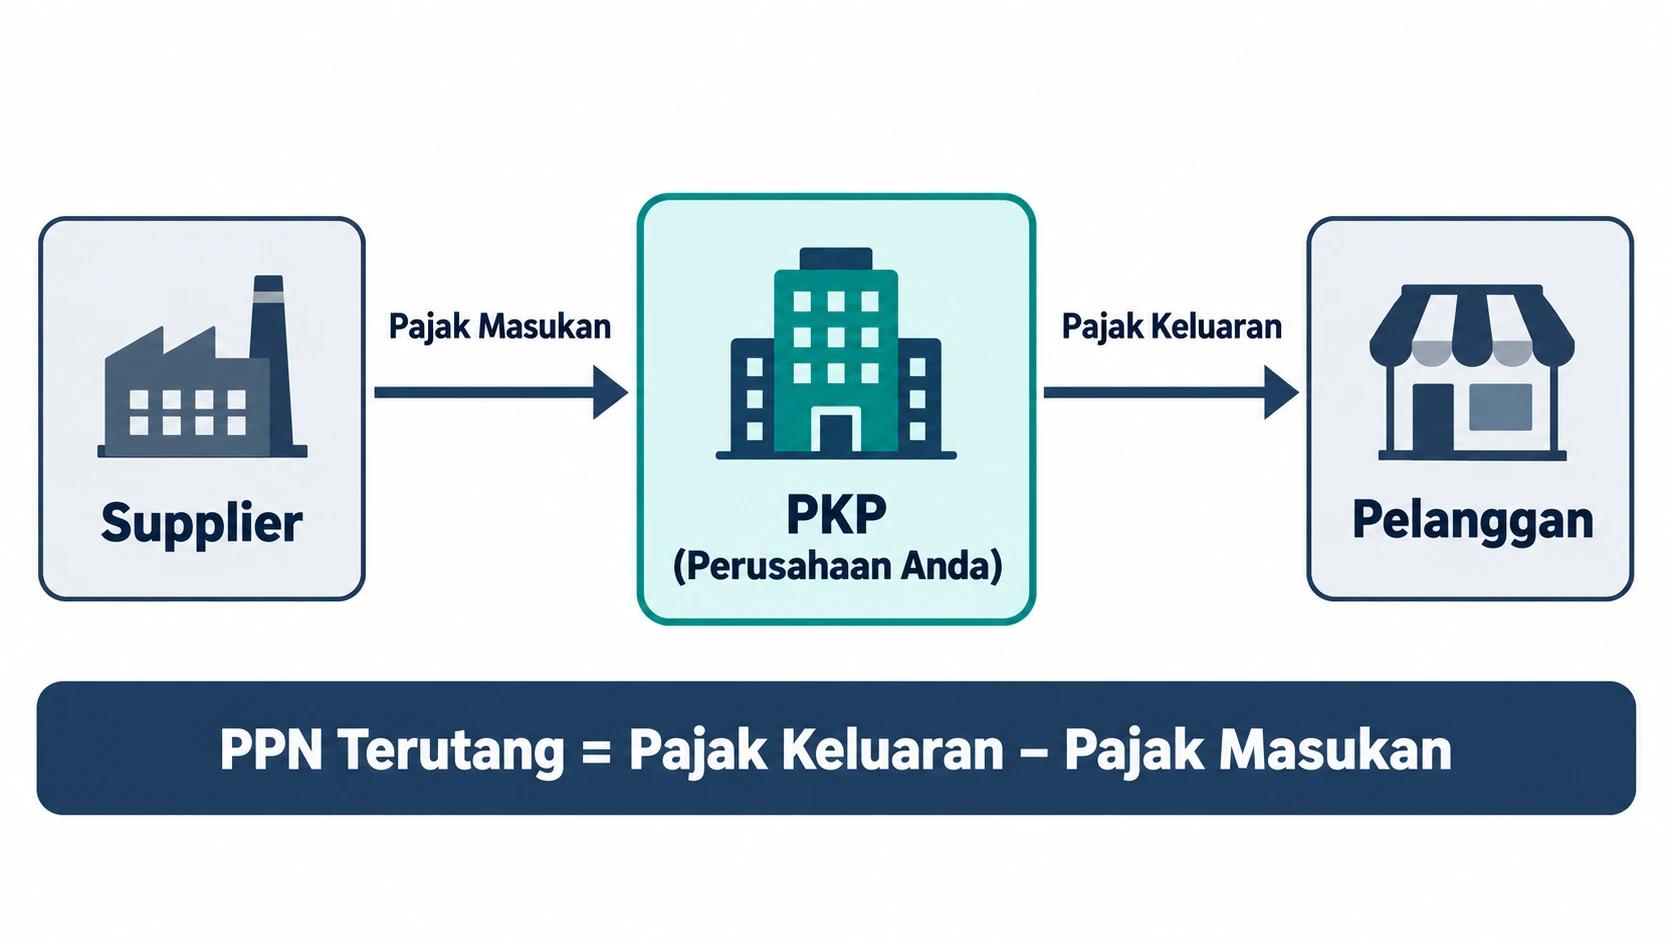
Pajak masukan dan pajak keluaran adalah pasangan PPN yang dipakai PKP untuk menghitung PPN terutang di setiap masa pajak. Mekanisme ini diatur dalam Undang-Undang PPN dan hanya berlaku bagi pengusaha yang sudah dikukuhkan sebagai Pengusaha Kena Pajak (PKP).
Pengertian Pajak Masukan
Pajak masukan adalah PPN yang sudah dibayar PKP karena memperoleh Barang Kena Pajak (BKP) atau Jasa Kena Pajak (JKP), memanfaatkan BKP tidak berwujud atau JKP dari luar daerah pabean, atau mengimpor BKP. Contohnya, PPN yang tercantum di faktur pajak dari supplier bahan baku merupakan pajak masukan bagi pabrik yang membelinya.
Pengertian Pajak Keluaran
Pajak keluaran adalah PPN terutang yang wajib dipungut PKP ketika menyerahkan BKP atau JKP, termasuk saat mengekspor BKP dan JKP. Contohnya, PPN yang ditagihkan distributor kepada pelanggan di faktur penjualan merupakan pajak keluaran bagi distributor tersebut.
Perbedaan Pajak Masukan dan Pajak Keluaran
Perbedaan utama pajak masukan dan pajak keluaran terletak pada arah transaksinya: pajak masukan muncul dari pembelian, sedangkan pajak keluaran muncul dari penjualan. Keduanya sama-sama dibuktikan dengan faktur pajak, sehingga kelengkapan data faktur pajak menentukan apakah PPN bisa dikreditkan.
| Aspek | Pajak Masukan | Pajak Keluaran |
|---|---|---|
| Transaksi pemicu | Pembelian atau impor BKP/JKP | Penjualan atau ekspor BKP/JKP |
| Posisi PKP | Pembeli yang membayar PPN | Penjual yang memungut PPN |
| Bukti transaksi | Faktur pajak dari penjual atau dokumen yang dipersamakan | Faktur pajak yang diterbitkan PKP sendiri |
| Klasifikasi akun | Aset lancar | Liabilitas lancar |
| Peran di SPT Masa PPN | Pengurang (kredit pajak) | Dasar PPN yang harus disetor |
Cara Menghitung Pajak Masukan dan Pajak Keluaran
Cara menghitung PPN terutang adalah mengurangkan total pajak masukan yang dapat dikreditkan dari total pajak keluaran dalam masa pajak yang sama. Hasil positif berarti PPN kurang bayar yang wajib disetor, sedangkan hasil negatif berarti PPN lebih bayar.
Rumus PPN dengan Tarif yang Berlaku
Sejak 1 Januari 2025, tarif PPN menurut undang-undang adalah 12%, tetapi barang dan jasa nonmewah dihitung dengan DPP nilai lain sebesar 11/12 dari harga jual sesuai PMK 131/2024. Hasilnya, tarif efektif PPN untuk barang nonmewah tetap 11%, sedangkan tarif 12% penuh hanya berlaku untuk barang mewah yang dikenai PPnBM. Penjelasan lengkap tentang DPP nilai lain dan penerapan PPN 12 persen bisa Anda pelajari secara terpisah.
Contoh Perhitungan PPN Kurang Bayar
Sebuah perusahaan ilustrasi, PT Sinar Niaga, distributor peralatan listrik berstatus PKP, membeli barang nonmewah senilai Rp200.000.000 dan menjualnya kembali senilai Rp300.000.000 pada Masa Pajak Juni. PT Sinar Niaga wajib menyetor PPN kurang bayar sebesar Rp11.000.000 dan melaporkannya dalam SPT Masa PPN paling lambat akhir bulan berikutnya.
| Komponen | Perhitungan | Hasil |
|---|---|---|
| Pajak masukan | 12% × (11/12 × Rp200.000.000) | Rp22.000.000 |
| Pajak keluaran | 12% × (11/12 × Rp300.000.000) | Rp33.000.000 |
| PPN kurang bayar | Rp33.000.000 − Rp22.000.000 | Rp11.000.000 |
Contoh Perhitungan PPN Lebih Bayar
Pada Masa Pajak Juli, PT Sinar Niaga menambah stok sehingga pajak masukan mencapai Rp44.000.000, sementara pajak keluaran hanya Rp27.500.000. Selisih Rp16.500.000 merupakan PPN lebih bayar yang dapat dikompensasikan ke masa pajak berikutnya atau diajukan pengembaliannya sesuai ketentuan yang berlaku.
PPN Masukan dan PPN Keluaran Masuk Akun Apa?
PPN masukan dicatat di akun aset lancar, sedangkan PPN keluaran dicatat di akun liabilitas lancar. PPN masukan adalah hak untuk mengurangi setoran pajak, sementara PPN keluaran adalah dana milik negara yang dititipkan pelanggan kepada PKP.
Contoh Jurnal PPN Masukan dan PPN Keluaran
Jurnal berikut memakai transaksi PT Sinar Niaga pada Masa Pajak Juni, mulai dari pembelian sampai penyetoran PPN kurang bayar ke kas negara.
| Transaksi | Akun | Debit | Kredit |
|---|---|---|---|
| Pembelian barang | Persediaan | Rp200.000.000 | |
| Pembelian barang | PPN Masukan | Rp22.000.000 | |
| Pembelian barang | Utang Usaha | Rp222.000.000 | |
| Penjualan barang | Piutang Usaha | Rp333.000.000 | |
| Penjualan barang | Penjualan | Rp300.000.000 | |
| Penjualan barang | PPN Keluaran | Rp33.000.000 | |
| Kompensasi akhir masa | PPN Keluaran | Rp33.000.000 | |
| Kompensasi akhir masa | PPN Masukan | Rp22.000.000 | |
| Kompensasi akhir masa | Utang PPN | Rp11.000.000 | |
| Penyetoran PPN | Utang PPN | Rp11.000.000 | |
| Penyetoran PPN | Kas/Bank | Rp11.000.000 |
Syarat dan Batas Waktu Pengkreditan Pajak Masukan
Pajak masukan hanya dapat dikreditkan jika didukung faktur pajak yang memenuhi syarat, berhubungan langsung dengan kegiatan usaha, dan dikreditkan dalam batas waktu yang diatur UU PPN beserta aturan pelaksanaannya.
Batas Waktu Pengkreditan Pajak Masukan
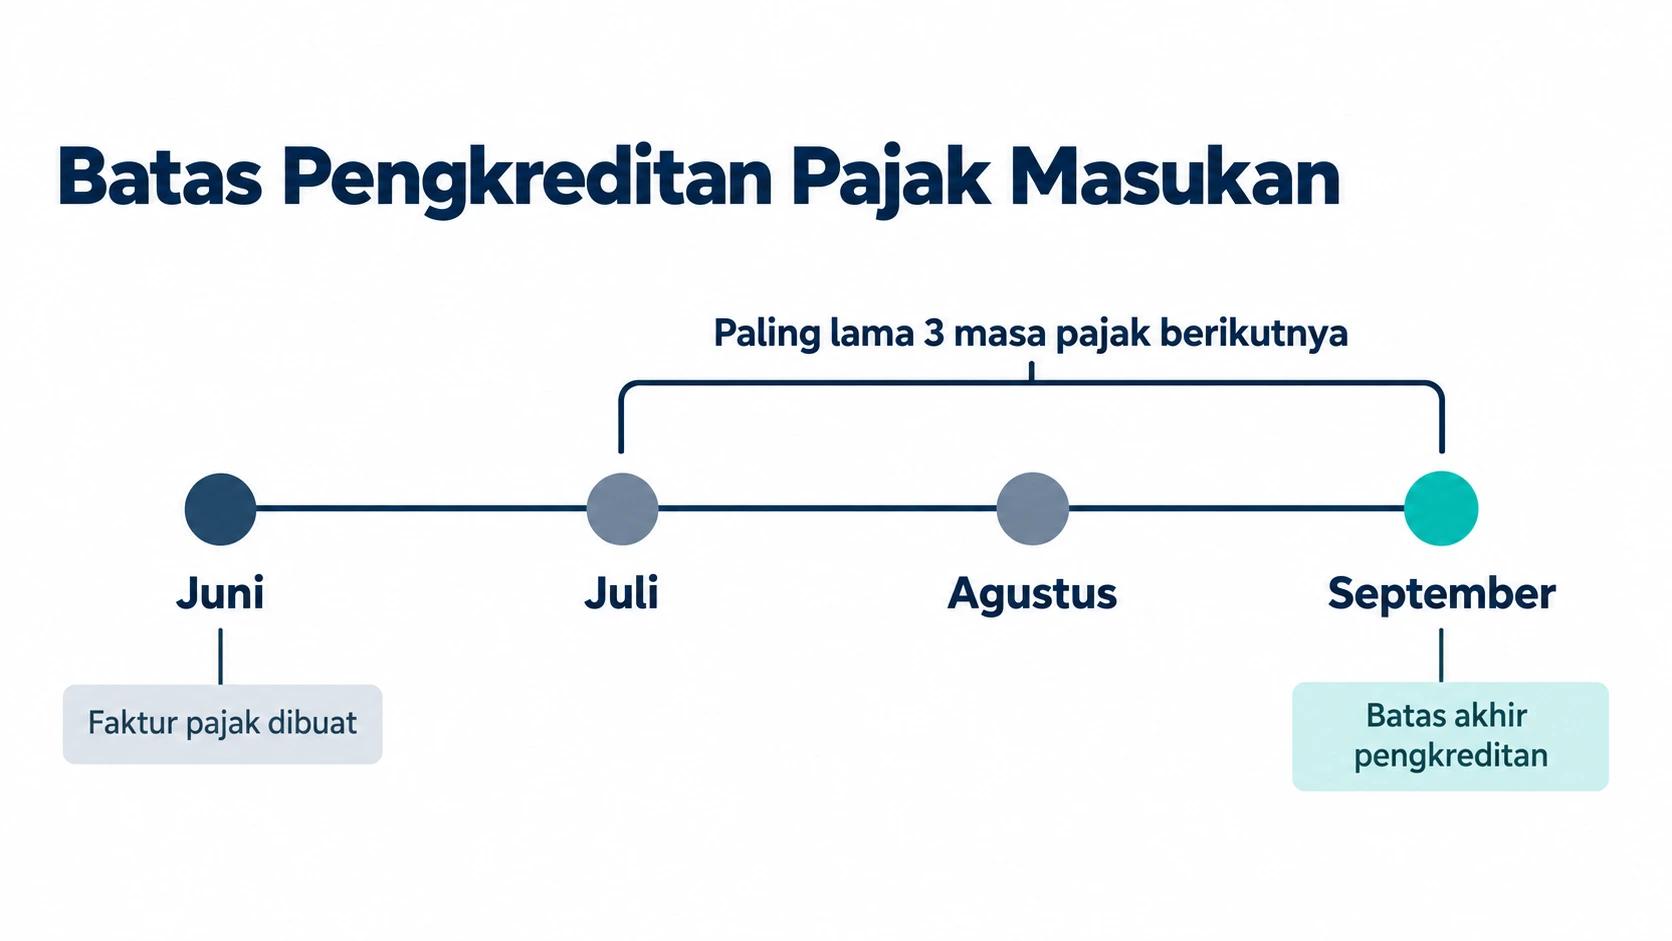
Pajak masukan dikreditkan pada masa pajak yang sama, atau paling lama 3 masa pajak setelah berakhirnya masa pajak saat faktur pajak dibuat, selama belum dibebankan sebagai biaya atau dikapitalisasi ke harga perolehan. DJP menjelaskan ketentuan ini tetap berlaku untuk faktur pajak yang dibuat melalui Coretax DJP. Contohnya, faktur pajak masukan bertanggal Juni dapat dikreditkan paling lambat pada Masa Pajak September.
Pajak Masukan yang Tidak Dapat Dikreditkan
Sejak Pasal 9 ayat (8) UU PPN diubah melalui UU Cipta Kerja, hanya empat jenis pengeluaran yang pajak masukannya tidak dapat dikreditkan. Banyak daftar yang beredar masih memuat sembilan poin, padahal sebagian sudah dihapus dan dialihkan ke mekanisme pengkreditan baru.
- Perolehan BKP atau JKP yang tidak mempunyai hubungan langsung dengan kegiatan usaha.
- Perolehan dan pemeliharaan kendaraan bermotor berupa sedan dan station wagon, kecuali merupakan barang dagangan atau disewakan.
- Perolehan BKP atau JKP yang faktur pajaknya tidak memenuhi ketentuan atau tidak mencantumkan nama, alamat, dan NPWP pembeli.
- Pemanfaatan BKP tidak berwujud atau JKP dari luar daerah pabean yang faktur pajaknya tidak memenuhi ketentuan.
Cara Menjaga Akurasi Pajak Masukan dan Pajak Keluaran
Akurasi pajak masukan dan pajak keluaran bergantung pada satu syarat: data pembelian, penjualan, dan faktur pajak berasal dari sumber yang sama. Ketika faktur dibuat di satu aplikasi dan jurnal dicatat di aplikasi lain, selisih antara buku besar PPN dan SPT Masa PPN mudah muncul saat closing.
Otomatisasi PPN di Ukirama ERP
Ukirama ERP menghitung PPN secara otomatis di setiap transaksi pembelian dan penjualan, menyiapkan file e-Faktur untuk DJP, dan mendukung integrasi CoreTax DJP. Jurnalnya terbentuk otomatis di modul keuangan dan akuntansi, sehingga saldo PPN masukan dan PPN keluaran di neraca bisa dipantau secara real-time.
Mengelola pajak masukan dan pajak keluaran jauh lebih ringan ketika faktur, jurnal, dan laporan PPN tercatat di satu sistem yang sama. Jadwalkan demo Ukirama ERP untuk melihat alurnya langsung pada transaksi bisnis Anda, atau konsultasikan kebutuhan tim finance Anda bersama tim kami via WhatsApp.
FAQ seputar Pajak Masukan dan Pajak Keluaran
Apa yang terjadi jika pajak masukan lebih besar dari pajak keluaran?
Jika pajak masukan lebih besar dari pajak keluaran, PKP berada dalam posisi PPN lebih bayar untuk masa pajak tersebut. Kelebihan ini dapat dikompensasikan ke masa pajak berikutnya sehingga mengurangi setoran PPN bulan depan, atau diajukan pengembaliannya sesuai ketentuan. Status lebih bayar tetap wajib dilaporkan dalam SPT Masa PPN.
PPN masukan dan PPN keluaran masuk akun apa?
PPN masukan masuk akun aset lancar, biasanya bernama PPN Masukan atau Pajak Dibayar di Muka. PPN keluaran masuk akun liabilitas lancar, biasanya bernama PPN Keluaran atau Utang PPN. Di akhir masa pajak, kedua akun dikompensasikan dan selisihnya dipindahkan ke akun Utang PPN atau PPN Lebih Bayar.
Apakah pajak masukan bisa dikreditkan di masa pajak yang berbeda?
Pajak masukan bisa dikreditkan di masa pajak yang berbeda, paling lama 3 masa pajak setelah berakhirnya masa pajak saat faktur pajak dibuat. Syaratnya, pajak masukan tersebut belum dibebankan sebagai biaya atau ditambahkan ke harga perolehan barang. Pengkreditan dilakukan melalui penyampaian atau pembetulan SPT Masa PPN.
Apakah pajak masukan atas mobil operasional bisa dikreditkan?
Pajak masukan atas perolehan dan pemeliharaan sedan serta station wagon tidak dapat dikreditkan, kecuali kendaraan tersebut merupakan barang dagangan atau disewakan. Untuk jenis kendaraan lain, pajak masukan pada prinsipnya dapat dikreditkan selama kendaraan berhubungan langsung dengan kegiatan usaha dan faktur pajaknya memenuhi ketentuan.
Apakah pengusaha yang belum PKP bisa mengkreditkan pajak masukan?
Pengusaha yang belum dikukuhkan sebagai PKP tidak dapat memakai mekanisme pengkreditan karena belum memungut PPN atas penjualannya. Setelah dikukuhkan, pajak masukan atas perolehan sebelum pengukuhan dapat dikreditkan dengan pedoman 80% dari pajak keluaran yang seharusnya dipungut, sesuai Pasal 9 ayat (9a) UU PPN.