
Penjualan yang sudah tercatat belum tentu cepat berubah menjadi kas. Siklus pendapatan menjelaskan seluruh alur yang menentukan kecepatan itu, mulai dari pesanan pelanggan masuk, barang dikirim, invoice terbit, hingga pembayaran diterima dan dicocokkan. Bagi tim finance, memahami alur ini berarti tahu persis di titik mana piutang tertahan dan kontrol apa yang perlu dipasang.
Apa Itu Siklus Pendapatan?
Siklus pendapatan (revenue cycle) adalah rangkaian aktivitas bisnis dan pemrosesan data yang berulang untuk menyerahkan barang atau jasa kepada pelanggan, lalu menagih pembayarannya. Dalam praktik perusahaan, revenue cycle juga dikenal sebagai proses order-to-cash karena mencakup semua langkah dari pesanan diterima sampai kas masuk ke rekening.
Revenue cycle disebut siklus karena terus berulang. Setiap pembayaran yang diterima menutup satu transaksi, sementara pesanan berikutnya membuka transaksi baru dengan alur yang sama.
Tujuan siklus pendapatan
Tujuan revenue cycle adalah memastikan barang atau jasa yang tepat sampai ke pelanggan yang tepat, pada waktu yang disepakati, dan dibayar penuh. Dari sisi akuntansi, revenue cycle bertujuan mencatat pendapatan, piutang, dan kas secara akurat sehingga laporan keuangan mencerminkan kondisi sebenarnya.
Posisi revenue cycle dalam sistem informasi akuntansi
Dalam sistem informasi akuntansi (SIA), revenue cycle adalah salah satu siklus transaksi utama, bersama siklus pengeluaran, siklus produksi, siklus penggajian, dan siklus keuangan. Data dari revenue cycle, seperti jumlah pesanan pelanggan, juga dipakai siklus lain untuk merencanakan pembelian persediaan dan jadwal produksi.
Perbedaan dengan siklus akuntansi dan siklus penjualan
Siklus pendapatan, siklus akuntansi, dan siklus penjualan sering tertukar, padahal cakupan ketiganya berbeda. Tabel berikut merangkum perbedaannya.
| Istilah | Cakupan | Contoh Aktivitas |
|---|---|---|
| Siklus pendapatan | Alur operasional dan pencatatan dari pesanan hingga kas diterima | Sales order, pengiriman, invoice, pelunasan |
| Siklus akuntansi | Tahapan pencatatan hingga laporan keuangan untuk semua jenis transaksi | Jurnal, buku besar, neraca saldo, laporan keuangan |
| Siklus penjualan (sales cycle) | Proses tim sales memperoleh pelanggan sebelum ada pesanan resmi | Prospek, presentasI, penawaran, negosiasi |
Tahapan Siklus Pendapatan
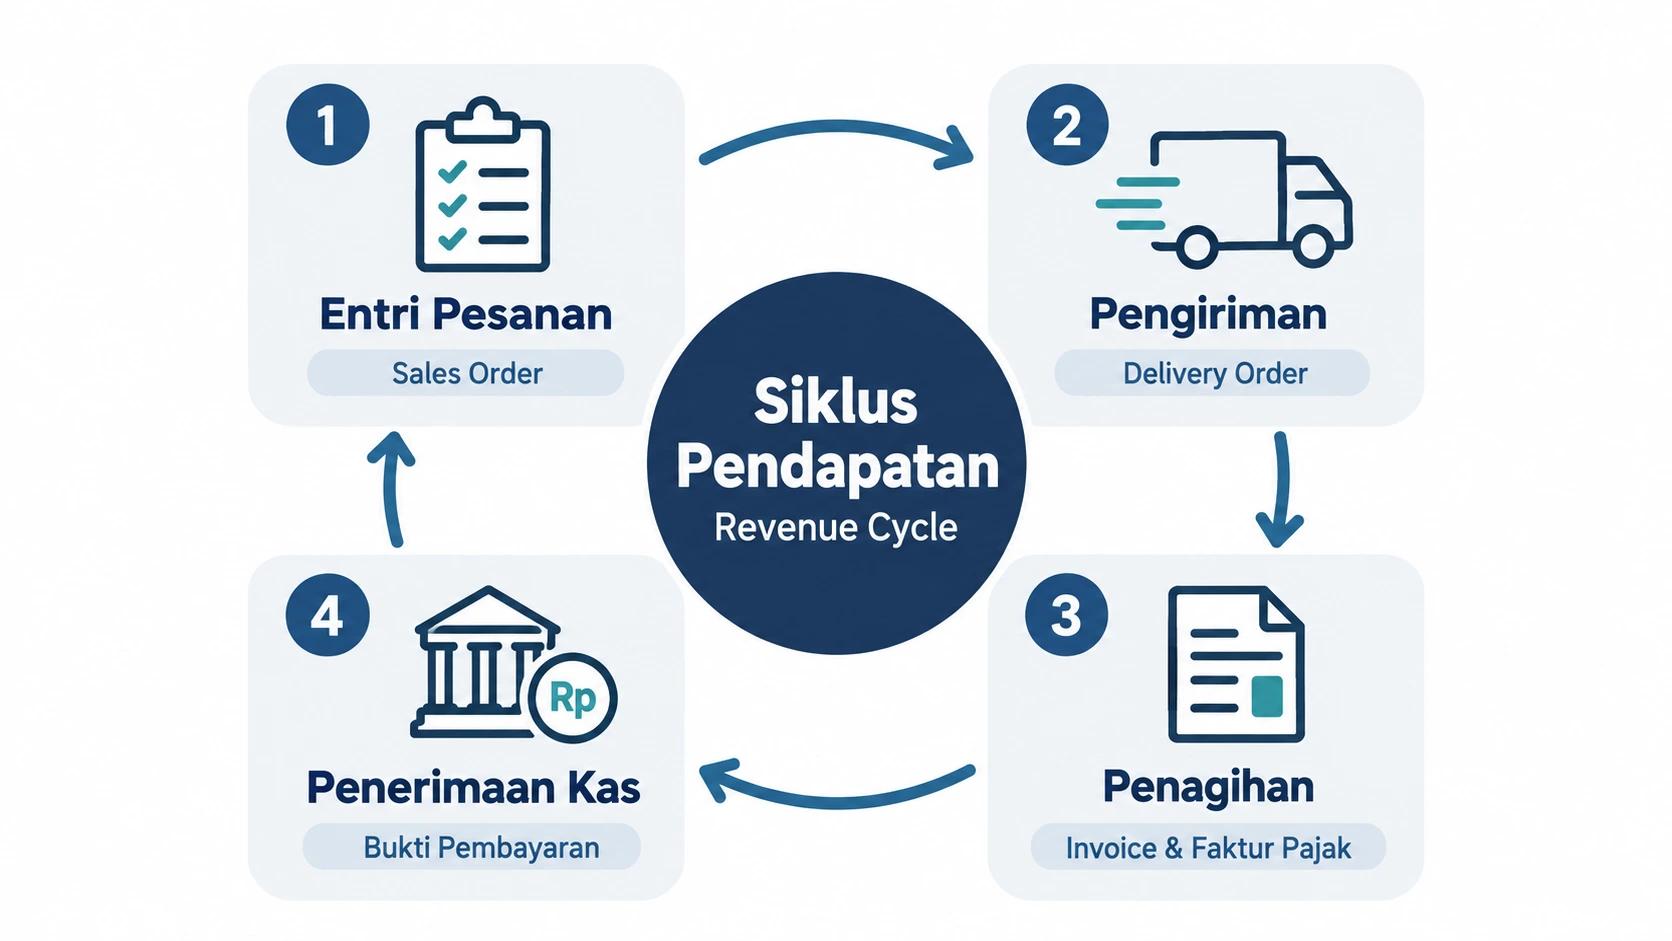
Siklus pendapatan terdiri dari empat tahap inti: entri pesanan penjualan, pengiriman barang atau jasa, penagihan, dan penerimaan kas. Sebagian sumber memecahnya menjadi lebih banyak langkah, tetapi keempat tahap ini adalah kerangka standar dalam literatur SIA.
| Tahap | Pertanyaan Kunci | Output Utama |
|---|---|---|
| 1. Entri pesanan penjualan | Apakah pesanan valid, stok tersedia, dan termin pembayaran disetujui? | Sales order yang disetujui |
| 2. Pengiriman | Apakah barang yang dikirim sesuai pesanan dan sudah diterima pelanggan? | Delivery order atau surat jalan bertanda terima |
| 3. Penagihan | Apakah tagihan dan pajaknya benar serta terbit tepat waktu? | Invoice dan faktur pajak |
| 4. Penerimaan kas | Apakah pembayaran sudah masuk dan dicocokkan ke invoice yang benar? | Bukti penerimaan dan saldo piutang yang terbarui |
1. Entri pesanan penjualan
Entri pesanan penjualan adalah tahap menerima pesanan pelanggan, memeriksa ketersediaan stok, dan menyetujui harga, diskon, serta termin pembayaran. Hasil tahap entri pesanan adalah sales order (SO) yang menjadi acuan bagi gudang dan bagian penagihan.
2. Pengiriman barang atau penyerahan jasa
Tahap pengiriman adalah proses menyiapkan, mengemas, dan menyerahkan barang sesuai sales order. Dokumen pendukungnya adalah delivery order atau surat jalan yang ditandatangani pelanggan sebagai bukti barang telah diterima.
3. Penagihan
Tahap penagihan adalah penerbitan invoice atas barang atau jasa yang sudah diserahkan, lengkap dengan nominal, termin, dan tanggal jatuh tempo. Bagi Pengusaha Kena Pajak, tahap penagihan juga mencakup pembuatan faktur pajak atas PPN keluaran melalui sistem Coretax DJP.
Untuk barang dan jasa yang tidak tergolong mewah, PPN dihitung dengan tarif 12% dikalikan dasar pengenaan pajak (DPP) nilai lain sebesar 11/12 dari harga jual, sesuai PMK 131/2024. Hasilnya, tarif efektif PPN untuk barang dan jasa tersebut tetap 11%.
4. Penerimaan kas
Tahap penerimaan kas adalah pencatatan pembayaran pelanggan dan pencocokannya dengan invoice yang tepat, termasuk pembayaran sebagian. Pencocokan yang rapi menjaga saldo account receivable tetap akurat dan memudahkan penagihan sisa tunggakan.
Pada penjualan jasa kepada pelanggan badan, kas yang diterima bisa lebih kecil dari nilai invoice karena pelanggan memotong PPh Pasal 23. Selisih tersebut dicatat sebagai pajak dibayar di muka setelah bukti potong diterima.
Aktivitas pendukung: retur, nota kredit, dan penghapusan piutang
Revenue cycle juga mencakup penyesuaian penjualan, yaitu retur barang, potongan harga, dan nota kredit yang mengurangi piutang. Piutang yang terbukti tidak dapat ditagih dicadangkan lalu dihapuskan sesuai kebijakan akuntansi perusahaan.
Dokumen, Fungsi, dan Jurnal di Setiap Tahap
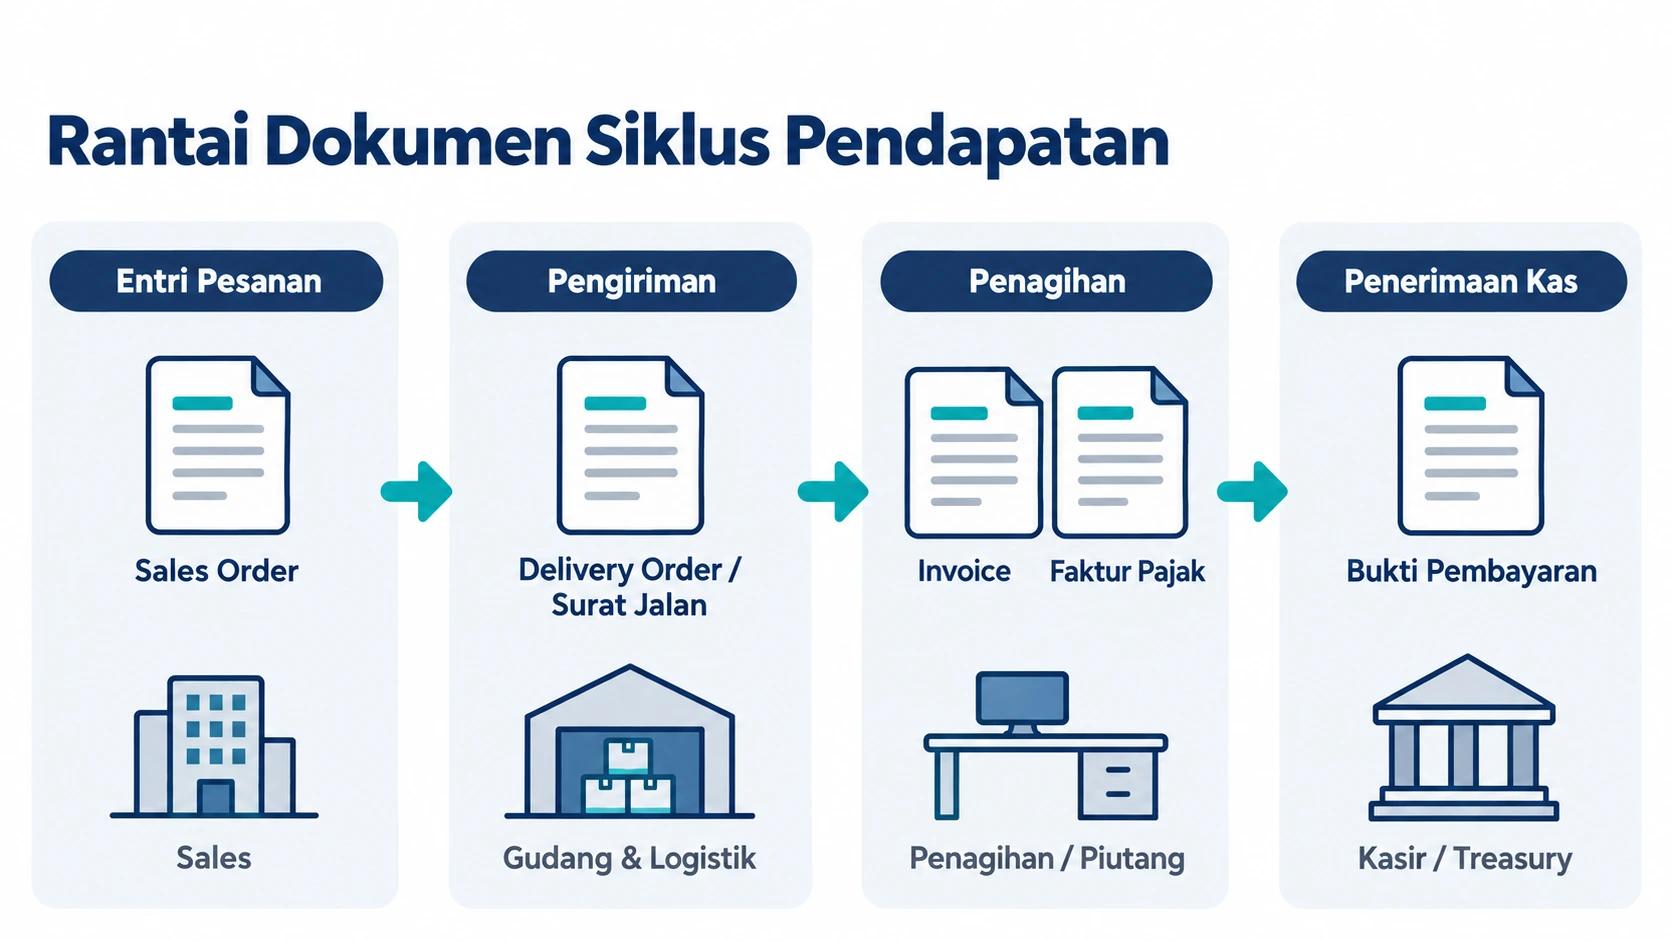
Setiap tahap revenue cycle menghasilkan dokumen sumber yang menjadi dasar jurnal sekaligus bukti audit. Tabel berikut merangkum dokumen, fungsi yang bertanggung jawab, dan jurnal yang umum dipakai perusahaan dagang dengan sistem persediaan perpetual.
| Tahap | Dokumen | Fungsi | Jurnal |
|---|---|---|---|
| Entri pesanan | PO dari pelanggan, sales order | Sales, finance (persetujuan termin) | Belum ada jurnal |
| Pengiriman | Picking list, delivery order atau surat jalan | Gudang, logistik | Dr HPP; Cr Persediaan |
| Penagihan | Invoice, faktur pajak | Penagihan atau piutang | Dr Piutang usaha; Cr Penjualan; Cr PPN keluaran |
| Penerimaan kas | Bukti transfer, kuitansi, bukti potong PPh 23 (khusus jasa) | Kasir atau treasury, piutang | Dr Kas/Bank; Dr PPh 23 dibayar di muka (jika ada); Cr Piutang usaha |
| Retur | Nota retur, nota kredit | Gudang, finance | Dr Retur penjualan; Dr PPN keluaran; Cr Piutang usaha. Dr Persediaan; Cr HPP |
Jurnal penjualan idealnya dibuat pada tanggal yang sama dengan penyerahan barang. Jika invoice baru terbit beberapa hari kemudian, pendapatan tetap harus diakui pada periode serah terima, bukan periode invoice.
Kapan Pendapatan Diakui Menurut PSAK 115?
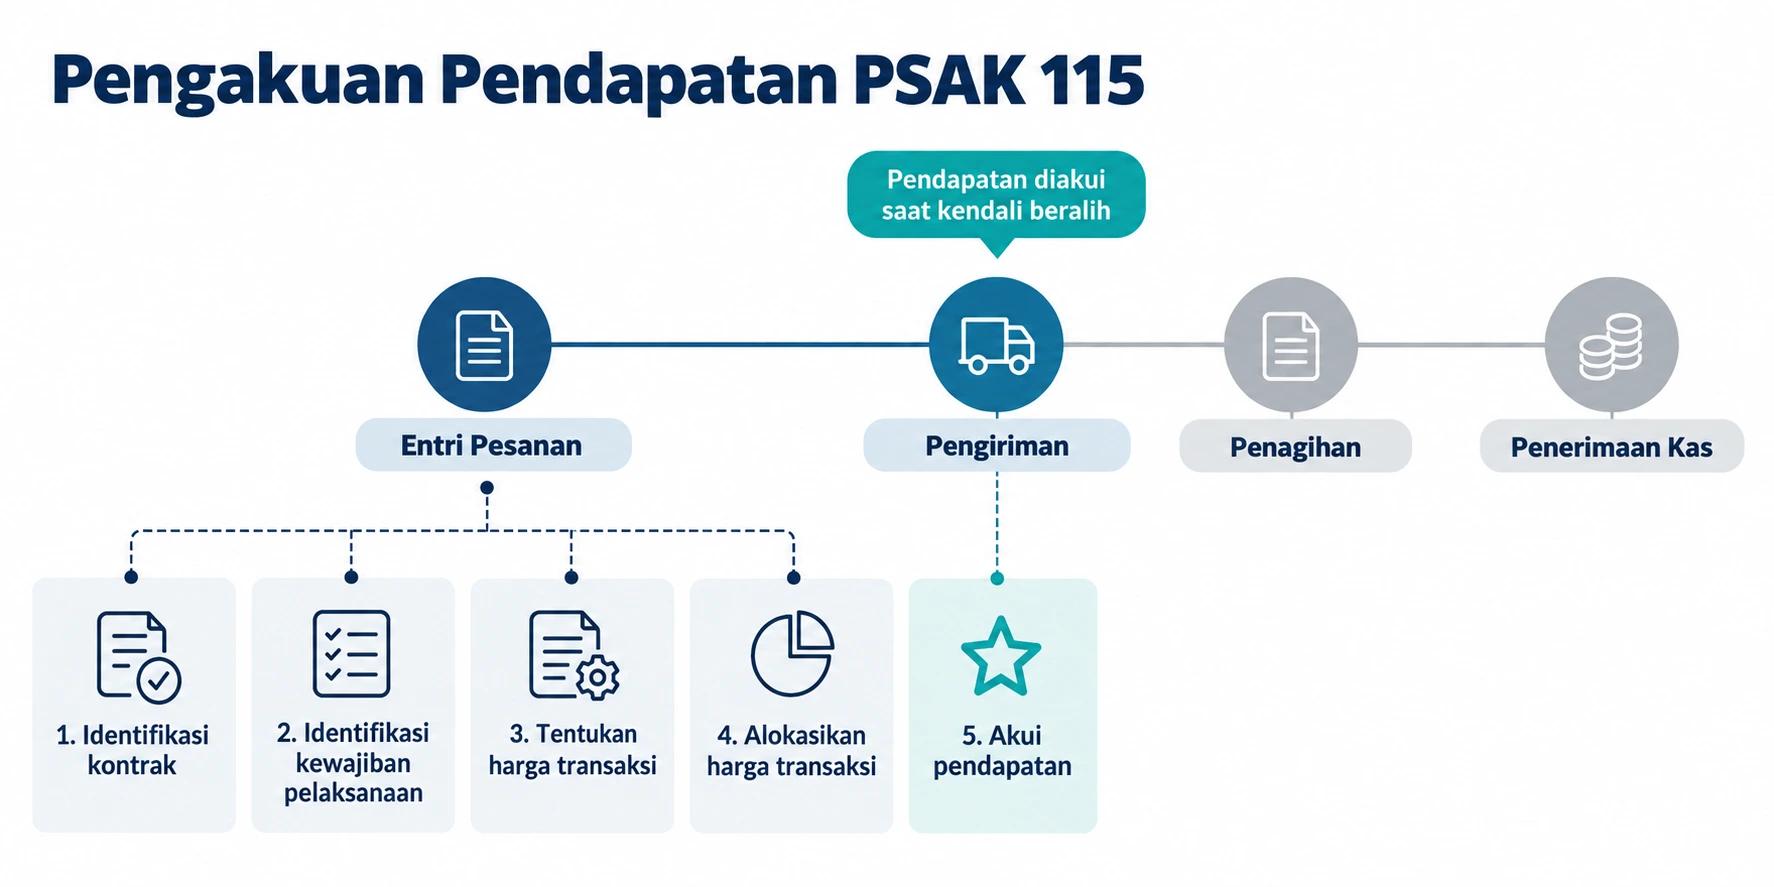
Pendapatan diakui saat perusahaan memenuhi kewajiban pelaksanaan, yaitu ketika kendali atas barang atau jasa beralih kepada pelanggan. Artinya, pengakuan pendapatan tidak ditentukan oleh tanggal invoice atau tanggal kas diterima.
Standar yang mengatur hal tersebut adalah PSAK 115 Pendapatan dari Kontrak dengan Pelanggan, yang sebelumnya bernomor PSAK 72. Ikatan Akuntan Indonesia memberlakukan penomoran baru tersebut sejak 1 Januari 2024. PSAK 115 mengadopsi IFRS 15 dan menetapkan lima langkah pengakuan pendapatan:
- Mengidentifikasi kontrak dengan pelanggan.
- Mengidentifikasi kewajiban pelaksanaan dalam kontrak.
- Menentukan harga transaksi.
- Mengalokasikan harga transaksi ke setiap kewajiban pelaksanaan.
- Mengakui pendapatan saat atau selama kewajiban pelaksanaan dipenuhi.
Pengakuan pada satu titik waktu vs sepanjang waktu
Penjualan barang oleh distributor umumnya diakui pada satu titik waktu, yaitu saat barang diterima pelanggan. Kontraktor yang mengerjakan proyek berbasis kontrak dapat mengakui pendapatan sepanjang waktu sesuai progres pekerjaan, sehingga penagihan termin dan pengakuan pendapatan perlu dipantau terpisah.
Uang muka pelanggan belum menjadi pendapatan
Uang muka (DP) dari pelanggan dicatat sebagai liabilitas, misalnya akun uang muka penjualan, karena barang atau jasa belum diserahkan. Uang muka baru dipindahkan menjadi pendapatan saat kewajiban pelaksanaan terpenuhi. Contoh pencatatannya bisa Anda lihat pada panduan jurnal penjualan dengan uang muka.
Pengendalian Internal dalam Siklus Pendapatan
Pengendalian internal dalam siklus pendapatan adalah kebijakan dan prosedur untuk mencegah serta mendeteksi kesalahan dan kecurangan di setiap tahap, dari pesanan hingga kas. Risiko terbesar biasanya muncul di titik perpindahan dokumen antarbagian.
| Ancaman | Dampak | Pengendalian |
|---|---|---|
| Pesanan salah input (kode barang, harga, jumlah) | Salah kirim, retur, sengketa | SO bernomor urut; harga dan diskon diambil dari daftar harga master |
| Penjualan kredit ke pelanggan berisiko | Piutang macet | Persetujuan termin oleh pihak di luar tim sales berdasarkan riwayat pembayaran |
| Barang keluar tanpa pesanan sah | Kehilangan persediaan | Gudang hanya mengirim berdasarkan SO yang sudah disetujui |
| Invoice terlambat atau tidak terbit | Kas tertunda, pendapatan tidak tercatat | Pencocokan harian delivery order yang belum ditagih |
| Penyalahgunaan penerimaan kas | Kas hilang, saldo piutang tidak akurat | Pemisahan tugas penerima kas dan pencatat piutang; rekonsiliasi bank rutin |
| Piutang menumpuk | Arus kas terganggu | Review laporan umur piutang mingguan dan pengingat jatuh tempo |
| Faktur pajak tidak sesuai invoice | Faktur harus dikoreksi, sengketa dengan pembeli | Faktur pajak dibuat dari data invoice yang sama |
Pemisahan fungsi penjualan, piutang, dan kas
Pemisahan fungsi adalah kontrol paling dasar dalam revenue cycle: penjualan, pengelolaan piutang, dan penerimaan kas dipegang orang yang berbeda. Kajian akuntansi BINUS menyebut pemisahan ketiga fungsi tersebut sebagai bentuk pengendalian untuk meminimalkan peluang kecurangan.
Cara Mengukur dan Mempercepat Revenue Cycle
Kinerja siklus pendapatan diukur dari seberapa cepat penjualan berubah menjadi kas. Metrik utamanya adalah days sales outstanding (DSO), umur piutang, dan waktu order-to-cash.
| Metrik | Rumus atau cara baca | Yang ditunjukkan |
|---|---|---|
| DSO | (Rata-rata piutang usaha ÷ penjualan kredit) × jumlah hari dalam periode | Rata-rata hari yang dibutuhkan untuk menagih piutang |
| Umur piutang | Pengelompokan piutang: belum jatuh tempo, 1–30, 31–60, 61–90, dan lebih dari 90 hari | Konsentrasi tunggakan dan risiko piutang macet |
| Waktu order-to-cash | Tanggal kas diterima dikurangi tanggal SO dibuat | Kecepatan seluruh alur, termasuk keterlambatan internal |
Contohnya, perusahaan dengan rata-rata piutang Rp1,8 miliar dan penjualan kredit Rp5,4 miliar dalam satu kuartal (90 hari) memiliki DSO sebesar (1,8 ÷ 5,4) × 90 = 30 hari. Jika termin standar pelanggan 30 hari, angka tersebut sehat. Jika termin standarnya 14 hari, ada tunggakan yang perlu ditelusuri lewat laporan umur piutang.
Langkah mempercepat perputaran penjualan menjadi kas
Revenue cycle bisa dipercepat dengan memangkas jeda antartahap, bukan hanya dengan menagih lebih agresif. Lima langkah berikut paling sering berdampak langsung pada DSO.
- Terbitkan invoice pada hari yang sama dengan pengiriman agar jatuh tempo mulai dihitung lebih awal.
- Standarkan termin pembayaran dan kebijakan uang muka per segmen pelanggan.
- Kirim pengingat sebelum dan setelah jatuh tempo, lalu review umur piutang setiap minggu.
- Hubungkan SO, delivery order, invoice, dan pembayaran dalam satu sistem agar tidak ada pengiriman yang lupa ditagih.
- Selesaikan retur dan sengketa harga dengan cepat, karena invoice yang disengketakan cenderung dibayar terlambat.
Proses Manual vs Terintegrasi dalam ERP
Siklus pendapatan yang dikelola dengan spreadsheet dan aplikasi terpisah rawan jeda antartahap karena setiap bagian mengetik ulang data yang sama. ERP menyatukan pesanan, pengiriman, invoice, dan pembayaran dalam satu basis data sehingga status setiap pesanan bisa dilacak tanpa menelusuri dokumen satu per satu.
| Aspek | Manual atau sistem terpisah | Terintegrasi dalam ERP |
|---|---|---|
| Data pesanan ke invoice | Diketik ulang oleh tim yang berbeda | Invoice dibuat dari data pesanan dan pengiriman yang sama |
| Pajak | Faktur pajak disusun terpisah dari invoice | PPN dihitung otomatis dari data invoice |
| Status piutang | Direkap berkala dari banyak file | Umur piutang tersedia real-time |
| Jejak audit | Dokumen tersebar di banyak tempat | Rantai dokumen dari pesanan hingga pembayaran saling terhubung |
Sebagai contoh penerapan, modul pembelian dan penjualan Ukirama menghubungkan dokumen pengiriman, invoice, dan pembayaran dalam satu document tree, mendukung DP bertahap dan cicilan, menghitung PPN dan PPh 23 secara otomatis, serta menghasilkan file e-Faktur untuk DJP. Di sisi keuangan, fitur keuangan dan akuntansi Ukirama menyajikan aging piutang dari di bawah 30 hingga lebih dari 120 hari lengkap dengan pengingat jatuh tempo, ditambah approval berjenjang berdasarkan nominal.
Dampaknya terlihat pada kecepatan tutup buku. Berdasarkan studi kasus Ukirama, Agatek Print, perusahaan percetakan di Tangerang, memangkas waktu closing buku harian dari 2 jam menjadi instan atau 75% lebih cepat, sambil menjaga margin keuntungan hingga 40%.
Jika tim finance Anda masih menghabiskan akhir bulan untuk mencocokkan surat jalan, invoice, dan pembayaran secara manual, alur yang lebih ringkas bisa dimulai dari satu sistem. Jadwalkan demo Ukirama untuk melihat bagaimana pesanan, pengiriman, penagihan, dan piutang terhubung dalam satu dasbor real-time, atau konsultasikan kebutuhan perusahaan Anda langsung dengan tim Ukirama melalui WhatsApp.
Pertanyaan yang Sering Diajukan
Apa saja tahapan siklus pendapatan?
Siklus pendapatan memiliki empat tahap inti: entri pesanan penjualan, pengiriman barang atau jasa, penagihan, dan penerimaan kas. Sebagian sumber menambahkan pencatatan dan pelaporan sebagai tahap terpisah, padahal keduanya melekat di setiap tahap. Penyesuaian seperti retur, nota kredit, dan penghapusan piutang juga termasuk cakupannya.
Apa perbedaan siklus pendapatan dan siklus pengeluaran?
Revenue cycle mengatur arus masuk, yaitu penjualan kepada pelanggan hingga kas diterima. Siklus pengeluaran (expenditure cycle) mengatur arus keluar, yaitu pembelian dari pemasok, penerimaan barang, hingga pembayaran utang. Keduanya terhubung lewat persediaan karena pesanan pelanggan menjadi dasar kebutuhan pembelian bahan atau barang dagang.
Apakah uang muka pelanggan sudah termasuk pendapatan?
Belum. Uang muka pelanggan dicatat sebagai liabilitas karena perusahaan masih berkewajiban menyerahkan barang atau jasa. Mengacu pada PSAK 115, uang muka dipindahkan menjadi pendapatan saat kewajiban pelaksanaan terpenuhi, misalnya ketika barang diterima pelanggan atau ketika progres proyek yang disepakati tercapai. Sebelum itu, saldo uang muka tetap tampil di sisi liabilitas neraca.
Bagian apa saja yang terlibat dalam revenue cycle?
Revenue cycle melibatkan setidaknya empat fungsi: penjualan yang memproses pesanan, gudang atau logistik yang mengirim barang, penagihan yang menerbitkan invoice dan memantau jatuh tempo, serta kasir atau treasury yang mencatat pembayaran. Pemisahan keempat fungsi tersebut sekaligus menjadi kontrol internal terhadap kecurangan.
Bagaimana revenue cycle memengaruhi arus kas?
Kecepatan revenue cycle menentukan kapan penjualan benar-benar menjadi kas yang bisa dipakai untuk operasional. Perusahaan bisa mencatat laba tinggi tetapi kekurangan kas jika invoice terlambat terbit atau piutang menunggak. Memantau DSO dan umur piutang membantu mendeteksi masalah tersebut sebelum mengganggu pembayaran ke pemasok.