
Banyak perusahaan manufaktur baru mengetahui HPP sebenarnya setelah tutup buku, saat kebocoran biaya sudah berjalan selama sebulan penuh. Standard costing menjawab masalah ini dengan menetapkan biaya per unit yang seharusnya terjadi sebelum produksi dimulai, lalu membandingkannya dengan biaya aktual. Selisihnya, yang disebut varians, menunjukkan di mana biaya bocor: di harga beli, pemakaian bahan, jam kerja, atau kapasitas pabrik.
Apa Itu Standard Costing?
Standard costing adalah metode akuntansi biaya yang menetapkan biaya produksi per unit yang seharusnya terjadi sebelum produksi dimulai, lalu membandingkannya dengan biaya aktual. Dalam literatur akuntansi berbahasa Indonesia, metode ini dikenal sebagai sistem biaya standar atau harga pokok standar.
Biaya standar berbeda dengan anggaran. Biaya standar dinyatakan per unit, misalnya Rp80.000 per unit, sedangkan anggaran menyatakan total biaya satu periode, misalnya Rp800 juta untuk 10.000 unit per bulan.
Komponen biaya standar
Biaya standar terdiri dari tiga elemen biaya produksi, dan setiap elemen memiliki standar kuantitas serta standar harga. Standar kuantitas bahan biasanya diambil dari bill of material (BOM) atau resep produksi.
| Elemen biaya | Standar kuantitas | Standar harga atau tarif | Sumber data |
|---|---|---|---|
| Bahan baku langsung | Kg, liter, atau pcs per unit | Harga beli per satuan | BOM atau resep, kontrak pemasok |
| Tenaga kerja langsung | Jam kerja per unit | Tarif upah per jam | Routing produksi, studi waktu, struktur upah |
| Overhead pabrik (BOP) | Jam kerja atau jam mesin per unit | Tarif BOP per jam | Anggaran BOP dibagi kapasitas normal |
Jenis standar: ideal, normal, dan attainable
Jenis standar menentukan seberapa ketat target biaya, sehingga langsung memengaruhi besar varians yang muncul. Untuk pengendalian biaya harian, standar attainable umumnya paling berguna karena varians yang dihasilkan realistis untuk ditindaklanjuti.
| Jenis standar | Asumsi | Dampak pada varians |
|---|---|---|
| Standar ideal (teoretis) | Kondisi sempurna, tanpa waste dan tanpa downtime | Hampir selalu unfavorable, berisiko menurunkan motivasi tim |
| Standar normal (basic) | Rata-rata kinerja historis beberapa periode | Mudah usang bila proses atau harga berubah |
| Standar attainable | Kinerja efisien dengan toleransi waste dan downtime yang wajar | Varians bermakna dan bisa ditindaklanjuti |
Cara Menghitung Biaya Standar per Unit
Biaya standar per unit dihitung dengan mengalikan standar kuantitas dan standar harga untuk setiap elemen biaya, lalu menjumlahkan ketiganya.
Biaya standar per unit = (SQ bahan × SP bahan) + (SH × SR upah) + (SH × tarif BOP)
- Tetapkan standar kuantitas bahan dari BOM atau resep, termasuk toleransi susut yang wajar.
- Tetapkan standar harga bahan dari kontrak pemasok atau proyeksi harga periode berjalan.
- Tetapkan standar jam kerja per unit dari routing atau studi waktu, beserta tarif upah per jam.
- Hitung tarif BOP dengan membagi anggaran BOP dengan kapasitas normal dalam jam kerja atau jam mesin.
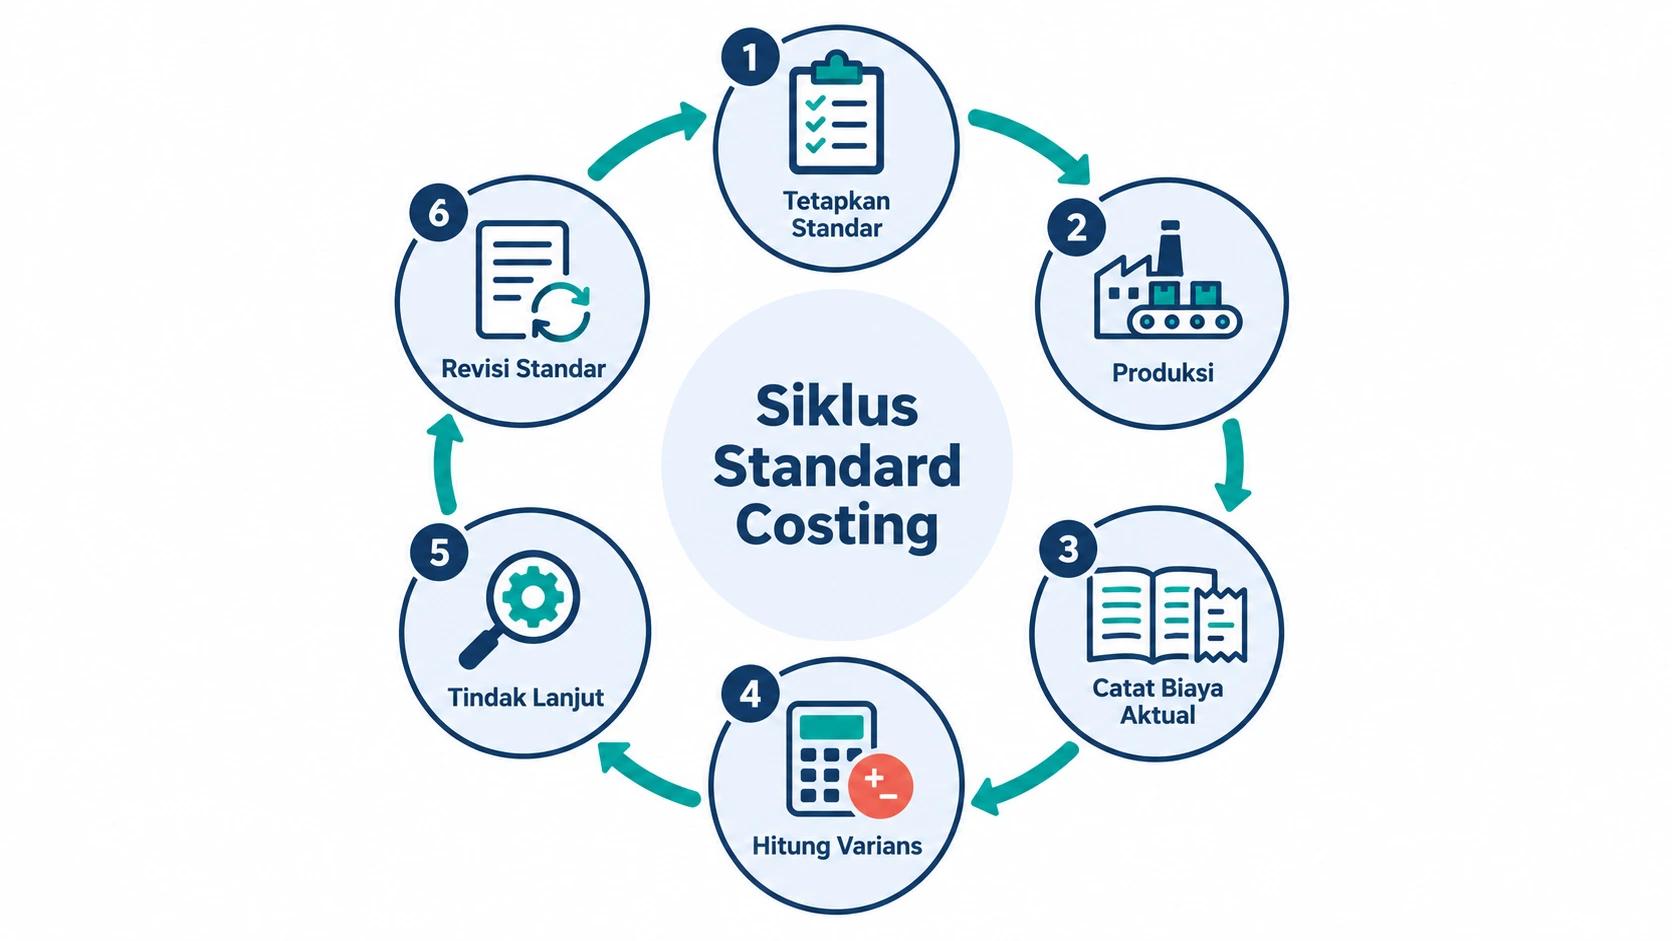
- Susun kartu biaya standar, lalu tinjau ulang setiap kali harga, proses, atau desain produk berubah signifikan.
Contoh kartu biaya standar
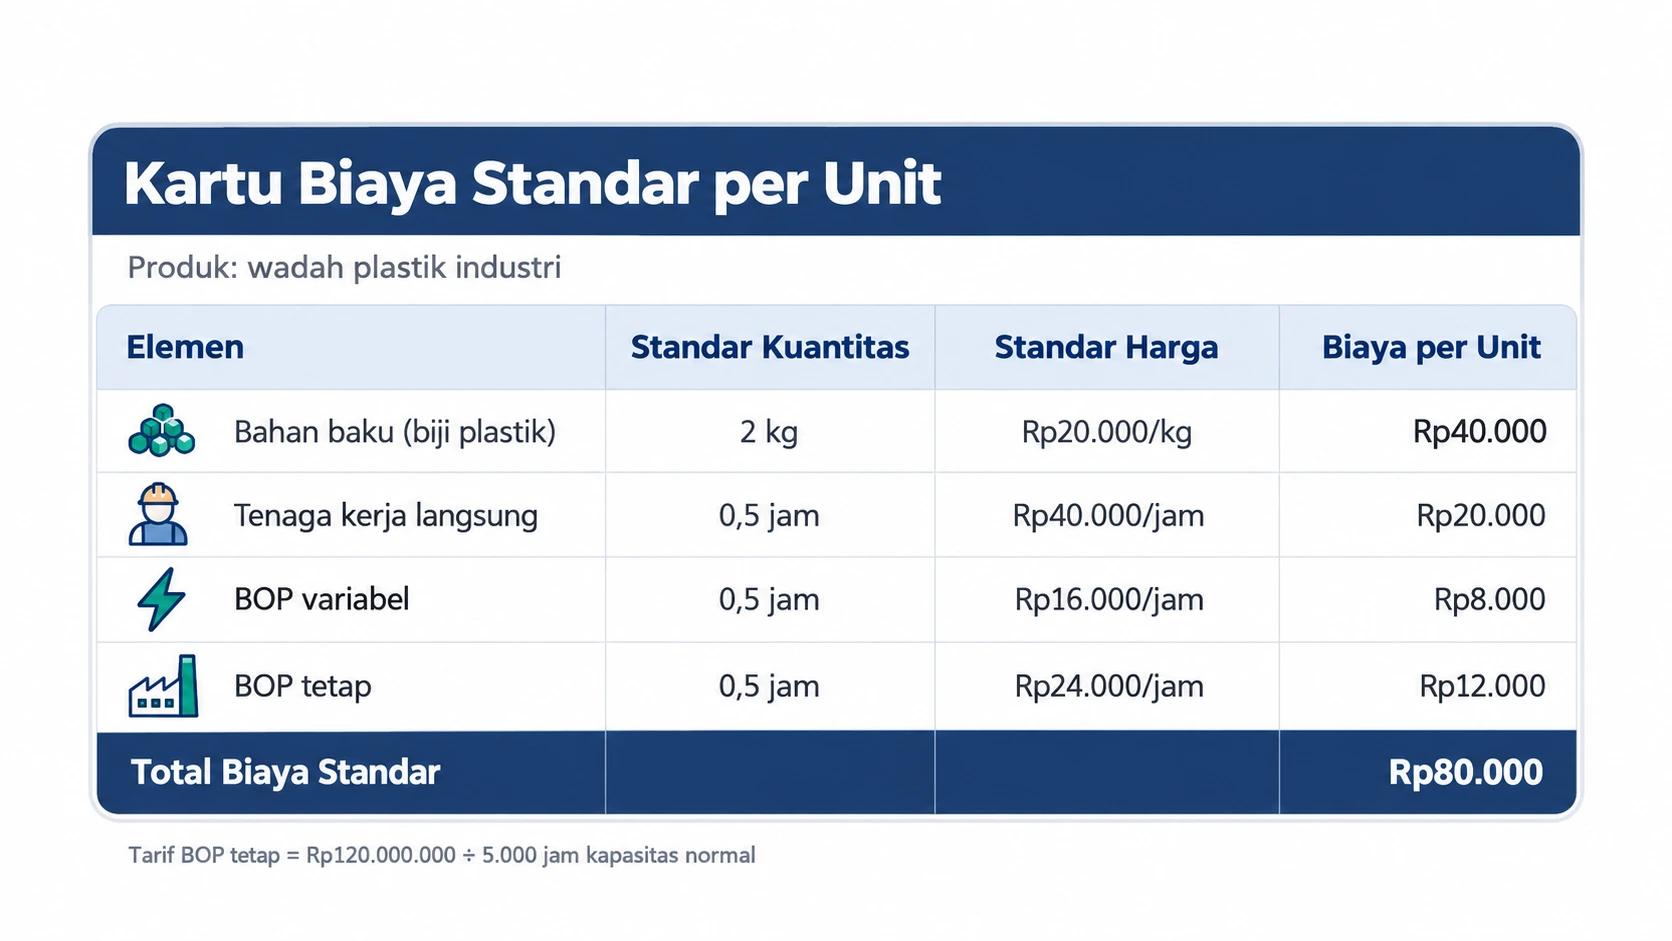
Sebuah perusahaan ilustrasi bernama PT Kemasan Nusantara memproduksi wadah plastik industri dengan kapasitas normal 5.000 jam kerja langsung per bulan, setara 10.000 unit. Anggaran BOP tetap Rp120.000.000 per bulan, sehingga tarif BOP tetap adalah Rp120.000.000 dibagi 5.000 jam, yaitu Rp24.000 per jam.
| Elemen | Standar kuantitas | Standar harga | Biaya standar per unit |
|---|---|---|---|
| Bahan baku (biji plastik) | 2 kg | Rp20.000/kg | Rp40.000 |
| Tenaga kerja langsung | 0,5 jam | Rp40.000/jam | Rp20.000 |
| BOP variabel | 0,5 jam | Rp16.000/jam | Rp8.000 |
| BOP tetap | 0,5 jam | Rp24.000/jam | Rp12.000 |
| Total biaya standar | Rp80.000 |
Analisis Varians dalam Standard Costing
Analisis varians adalah proses memecah selisih biaya standar dan biaya aktual menjadi penyebabnya, yaitu selisih harga dan selisih kuantitas atau efisiensi. Varians disebut unfavorable (U) bila biaya aktual lebih tinggi dari standar, dan favorable (F) bila lebih rendah.
Pada bulan Agustus, PT Kemasan Nusantara memproduksi 9.000 unit dengan data aktual berikut. Untuk 9.000 unit, standar yang diizinkan adalah 18.000 kg bahan dan 4.500 jam kerja.
| Item | Data aktual |
|---|---|
| Unit diproduksi | 9.000 unit |
| Bahan dibeli dan dipakai | 18.500 kg × Rp21.000 = Rp388.500.000 |
| Jam kerja langsung | 4.400 jam × Rp41.000 = Rp180.400.000 |
| BOP aktual | Rp186.000.000 |
Varians bahan baku: harga dan kuantitas
Varians bahan baku dipecah menjadi varians harga, yang menjadi tanggung jawab pembelian, dan varians kuantitas, yang menjadi tanggung jawab produksi. Varians harga yang dihitung saat pembelian dikenal juga sebagai purchase price variance (PPV).
| Varians | Rumus | Perhitungan | Hasil |
|---|---|---|---|
| Harga bahan | (AP − SP) × AQ | (21.000 − 20.000) × 18.500 | Rp18.500.000 U |
| Kuantitas bahan | (AQ − SQ) × SP | (18.500 − 18.000) × 20.000 | Rp10.000.000 U |
Keterangan: AP = harga aktual, SP = harga standar, AQ = kuantitas aktual, SQ = kuantitas standar yang diizinkan.
Varians tenaga kerja langsung: tarif dan efisiensi
Varians tenaga kerja langsung dipecah menjadi varians tarif upah dan varians efisiensi jam kerja. Pada contoh ini, tim produksi bekerja 100 jam lebih cepat dari standar, tetapi tarif upah aktual lebih tinggi Rp1.000 per jam, misalnya karena lembur.
| Varians | Rumus | Perhitungan | Hasil |
|---|---|---|---|
| Tarif upah | (AR − SR) × AH | (41.000 − 40.000) × 4.400 | Rp4.400.000 U |
| Efisiensi upah | (AH − SH) × SR | (4.400 − 4.500) × 40.000 | Rp4.000.000 F |
Keterangan: AR = tarif aktual, SR = tarif standar, AH = jam aktual, SH = jam standar yang diizinkan.
Varians biaya overhead pabrik
Varians biaya overhead pabrik umumnya dianalisis dengan model dua selisih: varians terkendali yang mengukur efisiensi pengeluaran, dan varians volume yang mengukur pemanfaatan kapasitas.
| Varians | Rumus | Perhitungan | Hasil |
|---|---|---|---|
| Terkendali (controllable) | BOP aktual − anggaran BOP pada jam standar | 186.000.000 − (120.000.000 + 16.000 × 4.500) | Rp6.000.000 F |
| Volume | Anggaran BOP pada jam standar − BOP dibebankan | 192.000.000 − (4.500 × 40.000) | Rp12.000.000 U |
Varians volume muncul karena pabrik hanya memakai 4.500 dari 5.000 jam kapasitas normal, sehingga BOP tetap tidak terserap penuh. Masalah PT Kemasan Nusantara ada di pemanfaatan kapasitas, bukan pemborosan overhead. Model tiga selisih memecahnya menjadi varians pengeluaran Rp4.400.000 F, varians kapasitas Rp14.400.000 U, dan varians efisiensi Rp4.000.000 F, dengan total yang sama.
Rekap dan rekonsiliasi varians
Total biaya standar ditambah total varians harus sama dengan total biaya aktual. Rekonsiliasi ini sekaligus menjadi alat cek bahwa semua varians sudah dihitung dengan benar.
| Elemen | Biaya standar (9.000 unit) | Biaya aktual | Total varians |
|---|---|---|---|
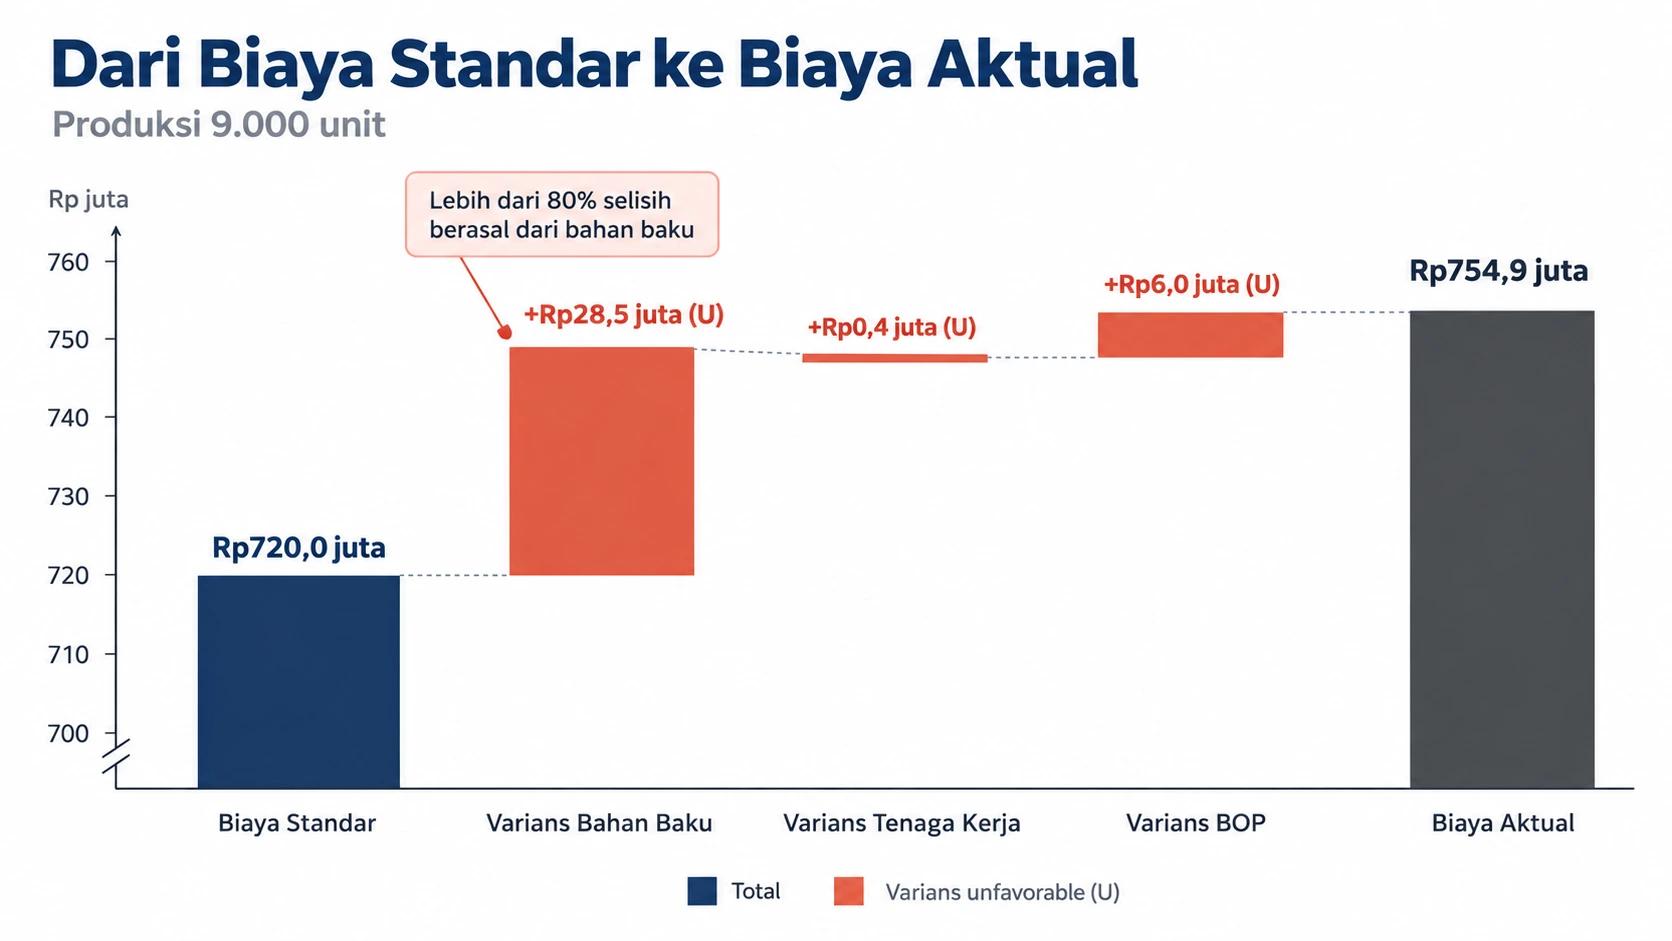
| Bahan baku | Rp360.000.000 | Rp388.500.000 | Rp28.500.000 U |
| Tenaga kerja langsung | Rp180.000.000 | Rp180.400.000 | Rp400.000 U |
| BOP | Rp180.000.000 | Rp186.000.000 | Rp6.000.000 U |
| Total | Rp720.000.000 | Rp754.900.000 | Rp34.900.000 U |
HPP aktual menjadi sekitar Rp83.878 per unit, atau Rp3.878 di atas standar. Lebih dari 80% selisih berasal dari bahan baku, sehingga bahan menjadi prioritas investigasi pertama.
Cara Menafsirkan Varians dan Menentukan Penanggung Jawab
Varians baru berguna jika setiap angka diarahkan ke pemilik proses yang bisa memperbaikinya. Tabel berikut memetakan penyebab umum dan penanggung jawab tiap jenis varians.
| Varians | Penyebab umum | Penanggung jawab | Tindakan |
|---|---|---|---|
| Harga bahan | Kenaikan harga pasar, pembelian mendadak, perubahan kurs | Purchasing | Kontrak harga, evaluasi pemasok, revisi standar bila kenaikan permanen |
| Kuantitas bahan | Scrap, reject, setting mesin, kualitas bahan rendah | Produksi, QC | Analisis scrap dan reject per batch, kalibrasi mesin |
| Tarif upah | Lembur, kenaikan upah minimum, komposisi pekerja | HR, PPIC | Penjadwalan produksi untuk menekan lembur |
| Efisiensi upah | Downtime, pekerja baru, jadwal berubah-ubah | Produksi, PPIC | Pelatihan operator, perbaikan penjadwalan |
| Volume BOP | Order turun, mesin menganggur | Manajemen, PPIC | Evaluasi kapasitas dan rencana penjualan |
Varians juga perlu dibaca bersamaan, bukan terpisah. Varians harga bahan yang favorable karena membeli bahan lebih murah sering diikuti varians kuantitas unfavorable karena kualitas bahan lebih rendah.
Bagi pemilik bisnis, rekap varians menjawab pertanyaan paling penting: berapa margin yang hilang dan di departemen mana. Pada contoh di atas, kebocoran Rp34,9 juta dalam sebulan setara Rp3.878 per unit yang tidak pernah muncul di harga jual.
Jurnal Standard Costing dan Perlakuannya di Laporan Keuangan
Dalam standard costing, persediaan bahan dan barang dalam proses (BDP) dicatat sebesar biaya standar, sedangkan selisihnya dicatat di akun varians tersendiri. Contoh jurnal ringkas PT Kemasan Nusantara:
| Transaksi | Debit | Kredit |
|---|---|---|
| Pembelian bahan | Persediaan Bahan Baku Rp370.000.000 Selisih Harga Bahan Rp18.500.000 | Utang Usaha Rp388.500.000 |
| Pemakaian bahan | BDP Rp360.000.000 Selisih Kuantitas Bahan Rp10.000.000 | Persediaan Bahan Baku Rp370.000.000 |
| Biaya tenaga kerja | BDP Rp180.000.000 Selisih Tarif Upah Rp4.400.000 | Selisih Efisiensi Upah Rp4.000.000 Utang Gaji Rp180.400.000 |
| Pembebanan BOP | BDP Rp180.000.000 | BOP Dibebankan Rp180.000.000 |
| Penutupan BOP | BOP Dibebankan Rp180.000.000 Selisih Volume Rp12.000.000 | BOP Sesungguhnya Rp186.000.000 Selisih Terkendali Rp6.000.000 |
Pada akhir periode, varians yang tidak material biasanya ditutup ke HPP. Bila varians material, varians dialokasikan ke persediaan akhir, BDP, dan HPP agar nilai persediaan mendekati biaya aktual.
Bolehkah biaya standar dipakai di laporan keuangan?
Biaya standar boleh dipakai untuk mengukur persediaan selama hasilnya mendekati biaya aktual. IAS 2 Inventories paragraf 21 mengizinkan metode biaya standar dengan syarat tersebut, serta mewajibkan standar ditinjau berkala dan direvisi bila kondisi berubah. Di Indonesia, ketentuan persediaan diatur dalam PSAK 202 Persediaan yang sebelumnya bernomor PSAK 14 dan mengacu pada IAS 2.
Standard Costing vs Actual Costing vs Normal Costing
Perbedaan ketiga metode terletak pada biaya yang dibebankan ke produk: standard costing memakai standar untuk semua elemen, actual costing memakai biaya aktual, dan normal costing memakai bahan dan upah aktual dengan tarif BOP yang ditentukan di muka.
| Aspek | Standard costing | Actual costing | Normal costing |
|---|---|---|---|
| Bahan dan upah | Standar | Aktual | Aktual |
| BOP | Tarif standar | Aktual | Tarif ditentukan di muka |
| HPP per unit diketahui | Sejak awal periode | Setelah tutup buku | Saat produksi, BOP masih estimasi |
| Alat kendali | Varians per elemen biaya | Perbandingan antarperiode | Selisih BOP (over atau under-applied) |
| Paling cocok untuk | Produksi berulang, produk seragam | Volume kecil, biaya sangat fluktuatif | BOP yang berfluktuasi musiman |
Standard costing tidak menggantikan job order costing atau process costing. Kedua metode tersebut menentukan cara biaya diakumulasi, per pesanan atau per departemen, sedangkan standard costing menentukan nilai biaya yang dibebankan, sehingga pabrik dengan process costing tetap bisa memakai biaya standar.
Kapan Standard Costing Cocok dan Apa Keterbatasannya?
Standard costing paling efektif untuk perusahaan manufaktur dengan produksi berulang dan produk yang relatif seragam, karena standar cukup ditetapkan sekali untuk ribuan unit. Contohnya adalah pabrik kemasan, makanan olahan, komponen, percetakan, serta bisnis F&B dengan central kitchen yang memakai resep standar sebagai standar kuantitas bahan per porsi.
Beberapa keterbatasan yang perlu diantisipasi:
- Harga bahan yang sangat fluktuatif membuat standar cepat usang, sehingga standar perlu direvisi lebih sering.
- Pesanan custom yang spesifikasinya berbeda setiap unit sulit dibuatkan standar yang bermakna.
- Varians yang baru dihitung saat tutup buku datang terlambat untuk koreksi, terutama bila perhitungannya masih manual di spreadsheet.
- Target varians yang kaku dapat mendorong keputusan keliru, misalnya membeli bahan dalam jumlah besar demi varians harga favorable meski biaya simpan ikut naik.
Menerapkan Standard Costing dengan Sistem ERP
Sistem ERP membantu penerapan standard costing dengan menghubungkan data standar seperti BOM, resep, dan tarif dengan transaksi aktual di pembelian, gudang, dan produksi. Dengan data di satu tempat, perbandingan biaya standar dan biaya aktual bisa dipantau sepanjang periode tanpa menunggu rekap akhir bulan.
Di spreadsheet, data standar dan data aktual biasanya tersebar di file berbeda milik Purchasing, Produksi, dan Finance. Akibatnya, varians baru terlihat setelah semua file direkonsiliasi, saat bahan yang terbuang sudah tidak bisa diselamatkan.
Modul manufaktur Ukirama dirancang untuk mengelola BOM dan resep produksi, Work Order, serta perbandingan biaya standar dengan biaya aktual dalam satu sistem. Data produksi tersebut terhubung dengan modul keuangan dan akuntansi, sehingga tim Finance tidak perlu memindahkan angka secara manual.
Berdasarkan studi kasus Ukirama, Agatek Print, perusahaan percetakan di Tangerang, mempercepat closing buku harian dari 2 jam menjadi instan dan menjaga margin keuntungan hingga 40%. Ingin melihat bagaimana perusahaan lain mengendalikan biaya produksinya? Pelajari studi kasus pelanggan Ukirama.
FAQ Seputar Standard Costing
Apa perbedaan biaya standar dan anggaran?
Biaya standar dinyatakan per unit produk, sedangkan anggaran dinyatakan sebagai total biaya untuk satu periode. Anggaran produksi biasanya disusun dengan mengalikan biaya standar per unit dengan rencana volume produksi. Karena itu, biaya standar menjadi fondasi anggaran, dan analisis varians menjelaskan mengapa realisasi anggaran meleset.
Apakah varians favorable selalu berarti kinerja baik?
Tidak selalu. Varians favorable hanya berarti biaya aktual lebih rendah dari standar. Varians harga bahan yang favorable bisa berasal dari bahan berkualitas rendah yang kemudian memicu varians kuantitas unfavorable. Varians favorable yang terus berulang juga bisa menandakan standar terlalu longgar dan perlu direvisi.
Seberapa sering biaya standar harus diperbarui?
Tidak ada frekuensi baku. IAS 2 hanya mensyaratkan biaya standar ditinjau secara berkala dan direvisi bila kondisi berubah. Pemicu revisi yang jelas antara lain kenaikan harga bahan yang bersifat permanen, perubahan mesin atau proses, perubahan desain produk, dan varians yang konsisten besar ke satu arah.
Apakah biaya standar boleh dipakai untuk laporan keuangan?
Boleh, selama hasilnya mendekati biaya aktual. IAS 2 paragraf 21, yang menjadi acuan PSAK 202 Persediaan, mengizinkan metode biaya standar untuk mengukur persediaan dengan syarat standar ditinjau berkala. Bila varians material, varians perlu dialokasikan ke persediaan dan HPP agar laporan keuangan tidak terdistorsi.
Apa perbedaan standard costing dan target costing?
Standard costing berangkat dari kebutuhan sumber daya produksi untuk menentukan biaya yang seharusnya terjadi. Target costing berangkat dari harga jual yang bisa diterima pasar dikurangi target laba, sehingga menghasilkan batas biaya maksimum. Target costing dipakai saat merancang produk, sedangkan biaya standar dipakai untuk mengendalikan biaya produksi.
Apakah biaya standar cocok untuk bisnis F&B?
Cocok, terutama untuk bisnis F&B dengan central kitchen atau banyak cabang. Resep standar berfungsi sebagai standar kuantitas bahan per porsi, sehingga selisih antara pemakaian bahan aktual dan resep bisa dilacak per cabang atau per periode. Varians kuantitas ini membantu mengungkap food waste dan porsi yang tidak konsisten.
Kendalikan HPP Sebelum Tutup Buku
Jika tim Finance dan PPIC Anda masih menghitung varians di spreadsheet setiap akhir bulan, saatnya melihat cara yang lebih cepat. Jadwalkan demo Ukirama untuk melihat bagaimana biaya standar dan biaya aktual dibandingkan dalam satu sistem, atau konsultasikan kebutuhan pabrik Anda dengan tim kami melalui WhatsApp.