
Laporan laba rugi bisa menunjukkan untung, tetapi saldo kas tetap menipis karena uang perusahaan tertahan di gudang dan di tangan pelanggan. Cash conversion cycle mengukur berapa lama uang itu tertahan, mulai dari saat Anda membayar persediaan sampai pembayaran pelanggan masuk ke rekening. Panduan ini menjelaskan rumus, cara menghitungnya dari laporan keuangan, cara membaca hasilnya, dan cara memperpendeknya.
Apa Itu Cash Conversion Cycle?
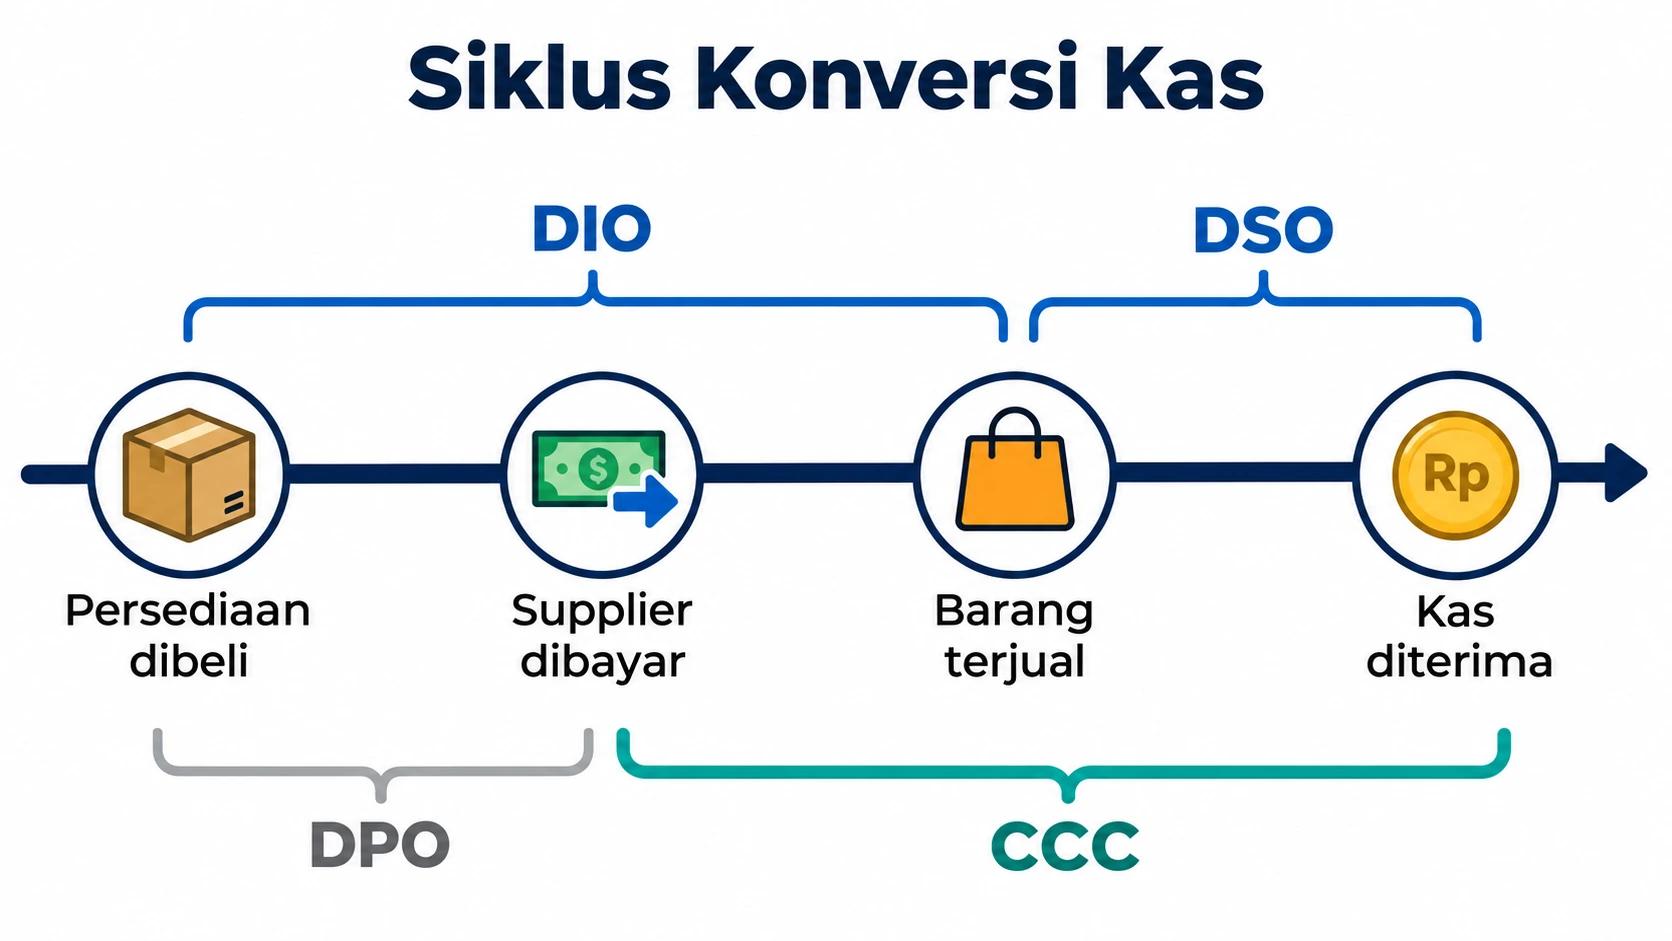
Cash conversion cycle (CCC) adalah metrik modal kerja yang mengukur jumlah hari antara saat perusahaan membayar persediaan kepada supplier dan saat perusahaan menerima kas dari pelanggan atas penjualan persediaan tersebut. Dalam bahasa Indonesia, metrik ini juga disebut siklus konversi kas.
Selama periode tersebut, kas perusahaan tertahan dalam bentuk persediaan dan piutang usaha. Kekurangan kas itu harus ditutup dari saldo kas, modal sendiri, atau pinjaman jangka pendek, sehingga CCC yang panjang langsung menambah kebutuhan modal kerja dan biaya bunga.
Perbedaan CCC dan siklus operasi
Siklus operasi adalah jumlah hari dari pembelian persediaan sampai kas penjualan diterima, yaitu DIO ditambah DSO. CCC mengurangi siklus operasi dengan DPO, karena selama termin utang berjalan, supplier yang membiayai persediaan, bukan kas perusahaan.
Rumus Cash Conversion Cycle dan Komponennya
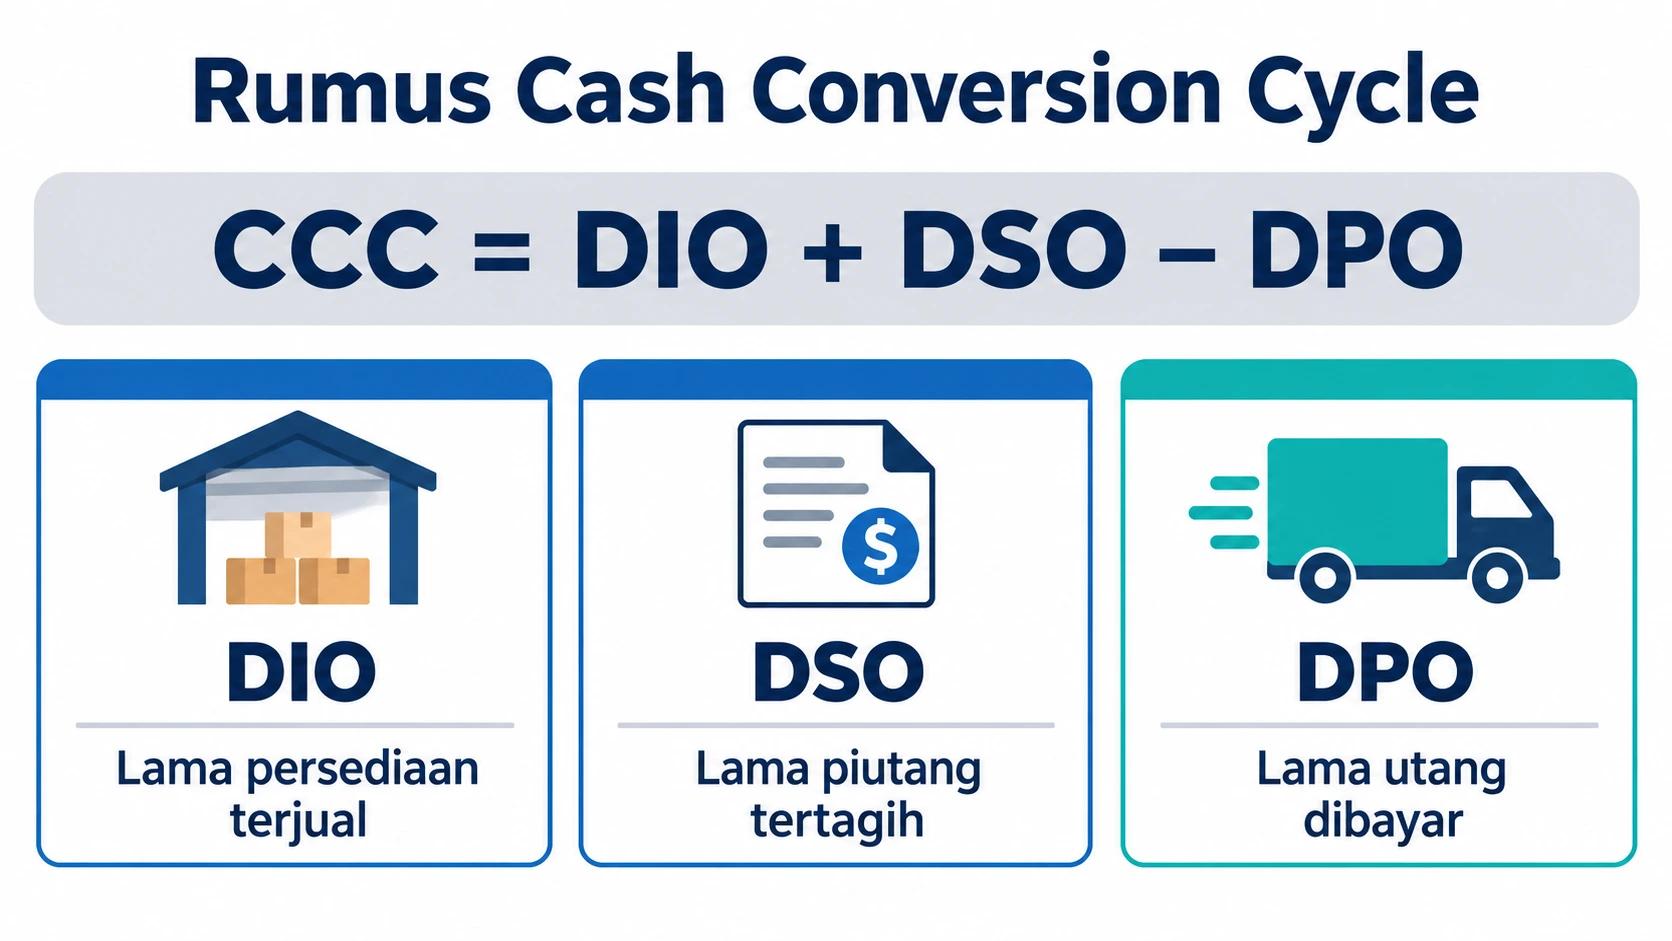
Rumus CCC adalah DIO ditambah DSO dikurangi DPO, dengan seluruh komponen dinyatakan dalam satuan hari. DIO dan DSO menambah lama kas tertahan, sedangkan DPO menguranginya.
CCC = DIO + DSO − DPO
| Komponen | Rumus | Sumber data | Yang diukur |
|---|---|---|---|
| DIO | (Rata-rata persediaan ÷ HPP) × 365 | Persediaan (laporan posisi keuangan) dan beban pokok penjualan (laba rugi) | Lama persediaan tersimpan sebelum terjual |
| DSO | (Rata-rata piutang usaha ÷ penjualan kredit) × 365 | Piutang usaha (laporan posisi keuangan) dan pendapatan (laba rugi) | Lama pelanggan melunasi tagihan |
| DPO | (Rata-rata utang usaha ÷ HPP) × 365 | Utang usaha (laporan posisi keuangan) dan beban pokok penjualan (laba rugi) | Lama perusahaan melunasi supplier |
Days Inventory Outstanding (DIO)
Days inventory outstanding (DIO) adalah rata-rata jumlah hari persediaan tersimpan sebelum terjual. DIO juga bisa diperoleh dari 365 dibagi rasio perputaran persediaan, dan panduan menghitung DIO membahas interpretasinya lebih rinci.
Days Sales Outstanding (DSO)
Days sales outstanding (DSO) adalah rata-rata jumlah hari yang dibutuhkan untuk menagih piutang usaha setelah penjualan kredit terjadi. Kenaikan DSO biasanya terlihat lebih dulu di laporan umur piutang, berupa porsi piutang lewat jatuh tempo yang membesar.
Days Payable Outstanding (DPO)
Days payable outstanding (DPO) adalah rata-rata jumlah hari yang digunakan perusahaan untuk melunasi utang dagang kepada supplier. Sebagian analis memakai total pembelian sebagai pembagi DPO, bukan HPP, sehingga pilih satu basis dan gunakan secara konsisten.
Cara Menghitung Cash Conversion Cycle dari Laporan Keuangan
Cara menghitung CCC adalah mengambil saldo persediaan, piutang usaha, dan utang usaha dari laporan posisi keuangan, lalu membandingkannya dengan pendapatan dan HPP dari laporan laba rugi pada periode yang sama.
- Hitung saldo rata-rata persediaan, piutang usaha, dan utang usaha dengan rumus (saldo awal + saldo akhir) ÷ 2.
- Ambil penjualan kredit dan HPP pada periode yang sama dari laporan laba rugi.
- Hitung DIO, DSO, dan DPO dengan jumlah hari periode, yaitu 365 untuk data tahunan atau 90 untuk data kuartalan.
- Jumlahkan DIO dan DSO, lalu kurangi hasilnya dengan DPO.
Contoh perhitungan Cash Conversion Cycle
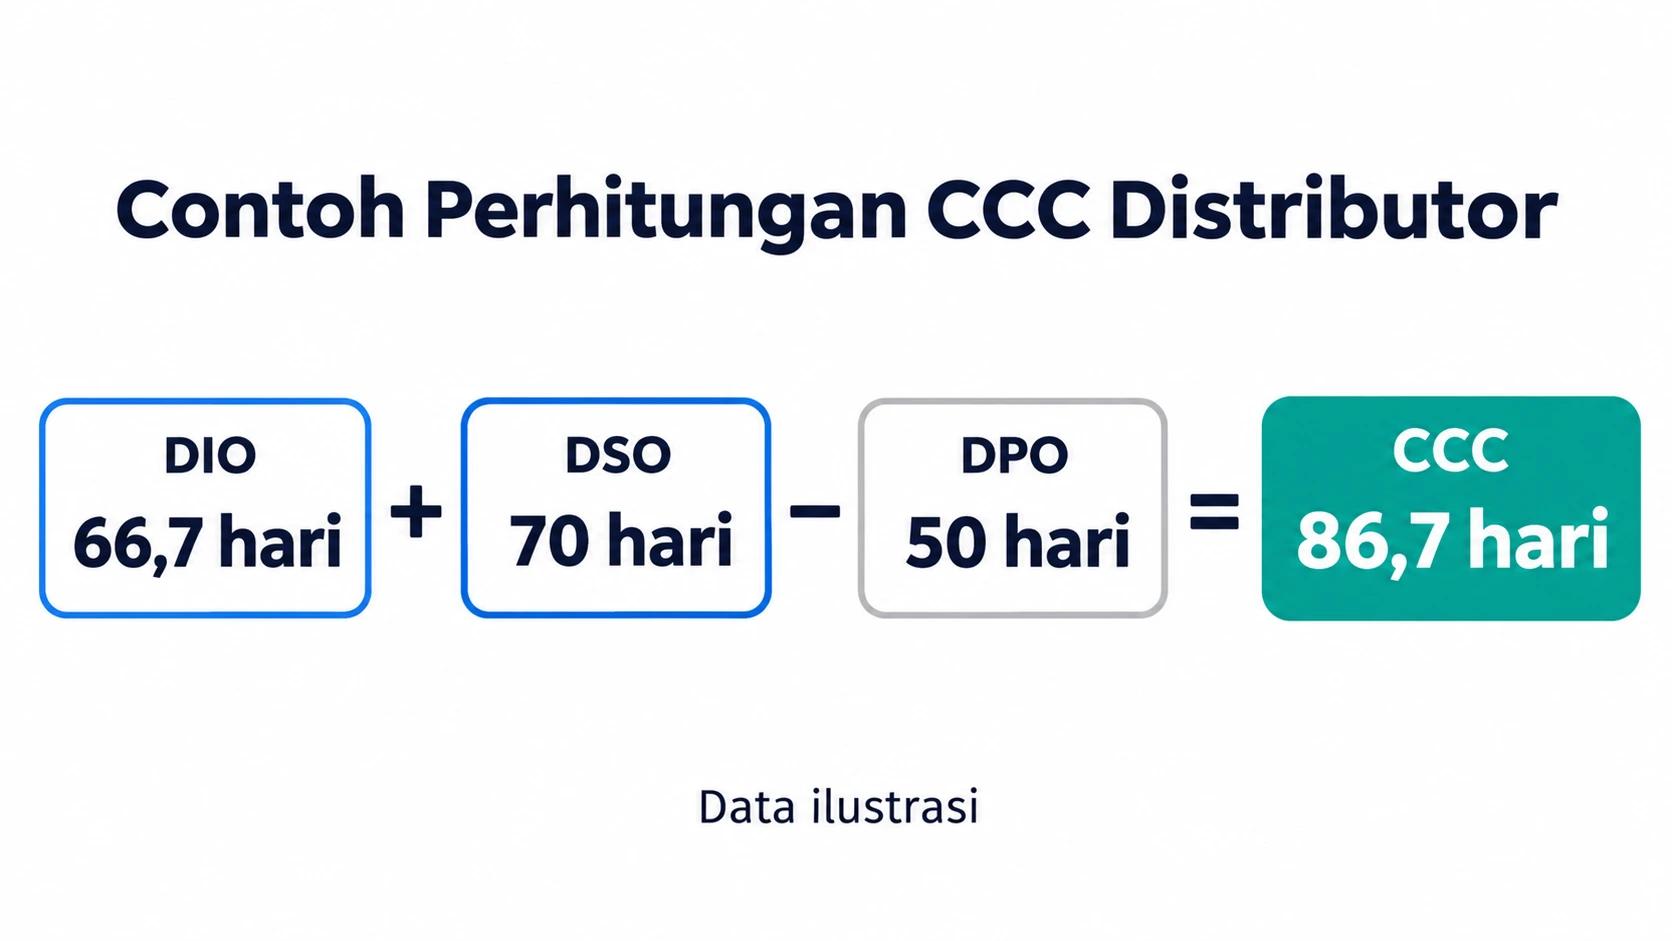
Contoh berikut memakai data ilustrasi distributor selama setahun (dalam juta rupiah).
| Pos | Saldo awal | Saldo akhir | Rata-rata |
|---|---|---|---|
| Persediaan | 1.800 | 2.200 | 2.000 |
| Piutang usaha | 2.600 | 3.000 | 2.800 |
| Utang usaha | 1.400 | 1.600 | 1.500 |
Artinya, kas distributor ini tertahan sekitar 86,7 hari. Dengan penjualan kredit sekitar Rp40 juta per hari, setiap penurunan DSO sebesar 10 hari mengurangi rata-rata piutang sekitar Rp400 juta, dana yang bisa dipakai tanpa menambah pinjaman.
Empat penyebab hasil CCC menjadi bias
Hasil CCC bisa menyesatkan jika data masukannya tidak konsisten, terutama karena empat hal berikut.
- Basis hari berbeda. Basis 365 dan 360 hari sama-sama dipakai, sehingga hasil hanya bisa dibandingkan jika basisnya sama.
- Hanya memakai saldo akhir tahun. Bisnis musiman bisa terlihat lebih baik atau lebih buruk dari kenyataan, sehingga rata-rata saldo bulanan lebih akurat.
- Penjualan kredit tidak dipisahkan. Memakai total penjualan yang mencakup penjualan tunai membuat DSO tampak lebih pendek.
- PPN dalam saldo piutang dan utang. Piutang dan utang usaha umumnya dicatat termasuk PPN, sedangkan pendapatan dan HPP tidak, sehingga DSO dan DPO tampak lebih panjang. Keluarkan PPN dari saldo atau samakan basis pembilang dan penyebut.
Cara Membaca Hasil Cash Conversion Cycle
CCC dibaca dari dua sisi: angka absolut menunjukkan berapa lama kas tertahan, sedangkan tren antarperiode menunjukkan apakah pengelolaan modal kerja membaik atau memburuk.
| Kondisi | Arti | Yang perlu dicek |
|---|---|---|
| CCC naik antarperiode | Kas tertahan makin lama dan kebutuhan modal kerja bertambah | Stok lambat laku, piutang lewat jatuh tempo, atau termin supplier yang memendek |
| CCC positif dan stabil | Pola wajar bagi bisnis yang menjual secara kredit | Perbandingan dengan perusahaan sejenis dan target internal |
| CCC mendekati nol | Persediaan dan piutang hampir sepenuhnya dibiayai termin supplier | Apakah DPO dicapai dengan menunda pembayaran yang sudah jatuh tempo |
| CCC negatif | Kas dari pelanggan diterima sebelum supplier dibayar | Ketersediaan stok dan kepercayaan supplier tetap terjaga |
Mengapa CCC hanya relevan dibandingkan dalam industri yang sama
CCC sangat dipengaruhi model bisnis, sehingga perbandingan lintas industri hampir selalu menyesatkan. Manufaktur cenderung memiliki DIO panjang karena kas tertahan di bahan baku, WIP, dan barang jadi, sedangkan ritel yang menjual tunai memiliki DSO mendekati nol.
Contoh CCC negatif pada bisnis ritel
Toko ritel dengan DIO 25 hari, DSO 3 hari, dan DPO 40 hari memiliki CCC −12 hari. Toko tersebut menerima kas dari pembeli 12 hari sebelum tagihan supplier jatuh tempo.
Cara Memperpendek Cash Conversion Cycle
Cash conversion cycle diperpendek melalui tiga tuas: menurunkan DIO, menurunkan DSO, dan menaikkan DPO. Setiap tuas punya batas, karena menekan satu komponen secara berlebihan hanya memindahkan masalah.
Menurunkan DIO tanpa memicu stockout
DIO turun ketika pembelian mengikuti pola permintaan, bukan kebiasaan memesan dalam jumlah besar. Caranya, tetapkan buffer stock per SKU, pantau stok lambat laku setiap bulan, dan hentikan SKU bermargin rendah yang lambat berputar.
Menurunkan DSO dengan disiplin penagihan
DSO turun ketika termin kredit ditetapkan per pelanggan dan penagihan dimulai sebelum faktur jatuh tempo. Pantau aging piutang setiap minggu, kirim pengingat sebelum jatuh tempo, dan tawarkan diskon pembayaran cepat kepada pelanggan bernilai transaksi besar.
Menaikkan DPO secara sehat
DPO dinaikkan dengan menegosiasikan termin yang lebih panjang, bukan dengan menunda pembayaran yang sudah jatuh tempo. Hitung juga trade-off-nya: diskon 2% untuk pembayaran 20 hari lebih awal setara imbal hasil sekitar 37% per tahun, jadi bandingkan angka itu dengan bunga pinjaman modal kerja Anda sebelum memilih.
Ketiga tuas tersebut baru bisa dikelola jika data persediaan, piutang, dan utang tersedia tanpa menunggu tutup buku. Modul keuangan dan akuntansi Ukirama menyajikan aging piutang dan utang beserta pengingat jatuh tempo, sedangkan manajemen inventaris multi-gudang memberi notifikasi buffer stock. Bagi distributor yang mengelola banyak gudang dan termin pelanggan, solusi Ukirama untuk trading dan distribusi menyatukan data tersebut dengan laporan keuangan real-time.
Menghitung cash conversion cycle setahun sekali dari spreadsheet hanya memberi gambaran masa lalu. Jika Anda ingin melihat data persediaan, piutang, dan utang dari seluruh gudang dan cabang tersaji dalam satu sistem, jadwalkan demo Ukirama atau konsultasikan kebutuhan tim keuangan Anda melalui WhatsApp.
FAQ Seputar CCC
Berapa nilai cash conversion cycle yang ideal?
Tidak ada nilai cash conversion cycle ideal yang berlaku untuk semua bisnis, karena nilainya bergantung pada model bisnis dan kebiasaan termin kredit di tiap industri. Patokan yang lebih berguna adalah tren CCC perusahaan sendiri dari kuartal ke kuartal dan perbandingannya dengan perusahaan sejenis. CCC yang terus memendek tanpa diikuti stockout menandakan modal kerja makin efisien.
Apakah CCC negatif selalu baik?
CCC negatif berarti perusahaan menerima kas dari pelanggan sebelum membayar supplier, sehingga sebagian operasional dibiayai oleh termin supplier. Kondisi ini menguntungkan selama dicapai melalui penjualan tunai dan perputaran stok yang cepat. Jika dicapai dengan menunda pembayaran yang sudah jatuh tempo, CCC negatif justru menandakan risiko pasokan dan hubungan dengan supplier.
Bagaimana menghitung CCC untuk perusahaan jasa?
Perusahaan jasa yang tidak menyimpan persediaan menghitung CCC dengan DIO sama dengan nol, sehingga rumusnya menjadi DSO dikurangi DPO. Jika perusahaan jasa menyimpan material dalam jumlah signifikan, misalnya kontraktor dengan stok material proyek, komponen persediaan tetap perlu dihitung agar hasil CCC tidak menyesatkan.
Seberapa sering CCC perlu dihitung?
CCC sebaiknya dihitung minimal setiap kuartal dengan basis 90 hari, dan setiap bulan bagi bisnis dengan perputaran stok cepat atau termin kredit pendek. Perhitungan tahunan terlalu lambat untuk mendeteksi masalah, karena kenaikan piutang lewat jatuh tempo atau stok lambat laku sudah terlanjur menahan kas selama berbulan-bulan.