
Earning after tax (EAT) adalah laba yang tersisa setelah seluruh beban usaha, beban bunga, dan beban pajak penghasilan dikurangkan dari pendapatan perusahaan. Angka ini menjadi dasar pembagian dividen, laba ditahan, dan berbagai rasio profitabilitas. Masalahnya, banyak perhitungan EAT keliru karena pajak dihitung langsung dari laba sebelum pajak, tanpa koreksi fiskal dan tanpa memperhatikan tarif PPh Badan yang benar-benar berlaku bagi perusahaan.
Apa Itu Earning After Tax (EAT)?
Earning after tax (EAT) adalah ukuran laba akhir yang menunjukkan keuntungan perusahaan setelah semua beban, termasuk beban pajak penghasilan, diperhitungkan dalam satu periode. EAT juga dikenal sebagai net income after tax (NIAT), laba setelah pajak, atau laba bersih. Karena posisinya di baris terakhir perhitungan laba, EAT sering disebut bottom line.
Pemilik dan direksi memakai EAT untuk menilai apakah bisnis benar-benar menghasilkan keuntungan bagi pemegang saham. Investor dan kreditur memakainya untuk menghitung rasio seperti EPS dan ROE, sedangkan tim Finance memakainya sebagai dasar keputusan dividen dan laba ditahan.
Posisi EAT dalam Laporan Laba Rugi
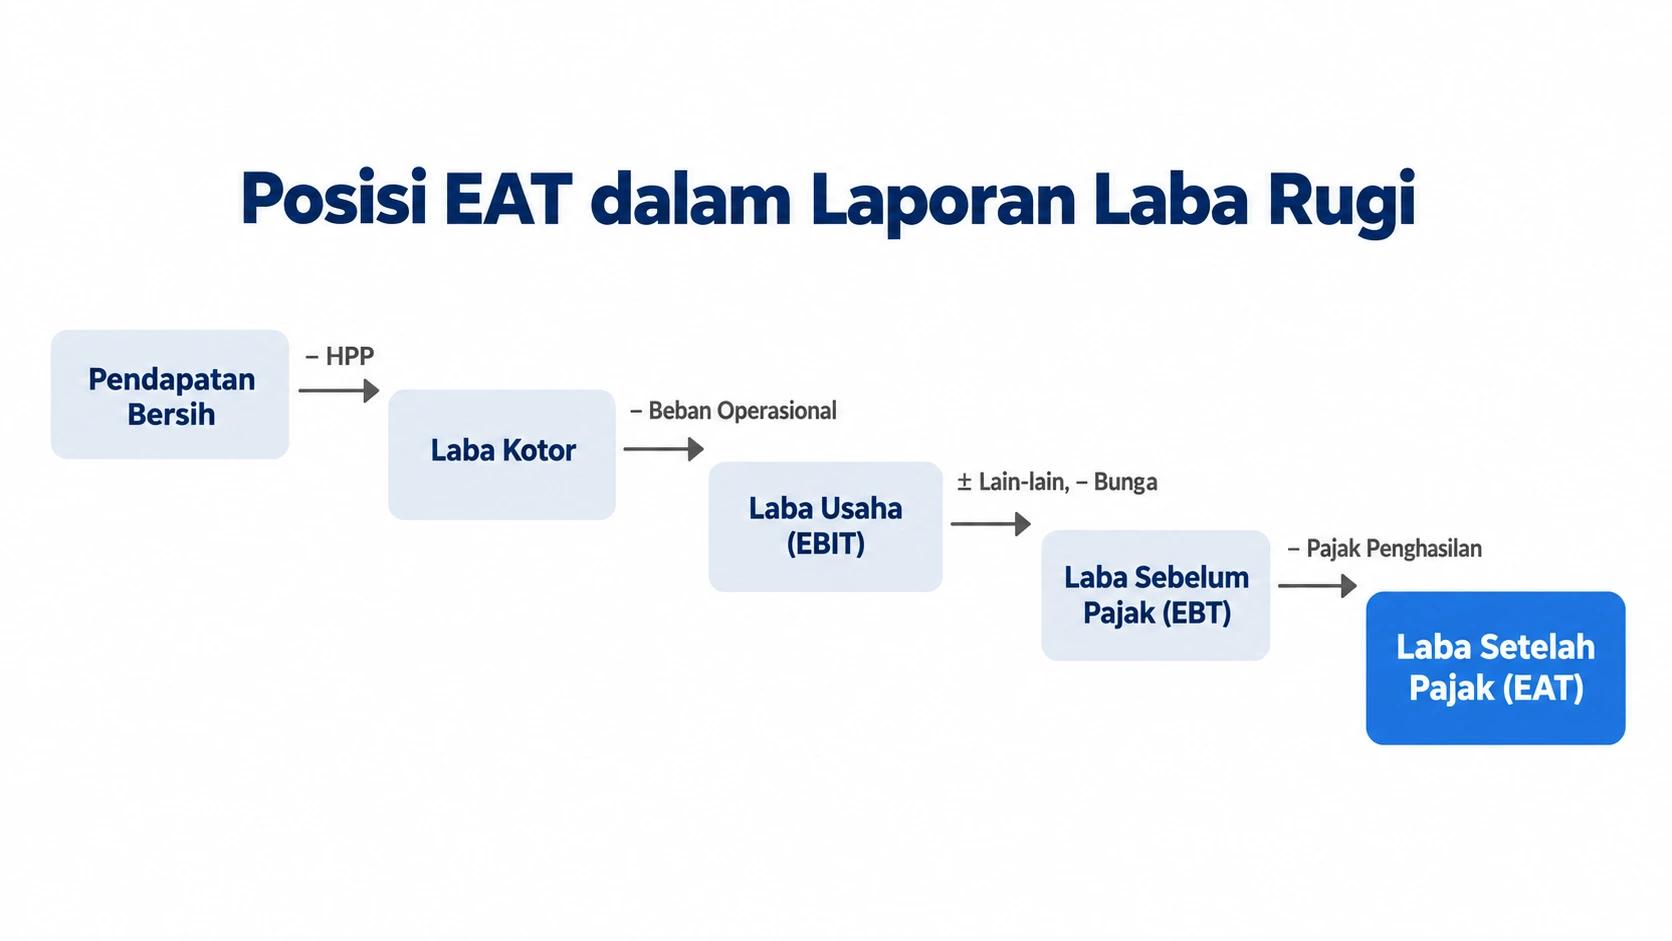
EAT adalah hasil akhir dari rangkaian pengurangan di laporan laba rugi, dimulai dari pendapatan dan berakhir setelah beban pajak penghasilan. Tabel berikut menunjukkan urutan setiap level laba.
| Level Laba | Cara Mendapatkannya | Nama Lain |
|---|---|---|
| Pendapatan bersih | Penjualan − retur − diskon | Revenue |
| Laba kotor | Pendapatan bersih − HPP | Gross profit |
| Laba usaha | Laba kotor − beban operasional | EBIT (umumnya setara) |
| Laba sebelum pajak | Laba usaha ± pendapatan dan beban lain-lain − beban bunga | EBT |
| Laba setelah pajak | EBT − beban pajak penghasilan | EAT, laba bersih |
Rumus Earning After Tax
Rumus earning after tax adalah laba sebelum pajak dikurangi beban pajak penghasilan. Rumus ini berlaku untuk semua jenis usaha, baik dagang, distribusi, manufaktur, maupun jasa.
Rumus Dasar EAT
EAT = EBT − Beban Pajak Penghasilan. EBT diambil dari laporan laba rugi komersial, sedangkan beban pajak penghasilan dihitung terpisah berdasarkan aturan perpajakan. Langkah menghitung EBT secara rinci tersedia di panduan cara menghitung laba sebelum pajak.
Rumus EAT dari Pendapatan
Jika dimulai dari pendapatan, rumus lengkapnya adalah EAT = Pendapatan Bersih − HPP − Beban Operasional ± Pendapatan dan Beban Lain-lain − Beban Bunga − Beban Pajak Penghasilan. Hasil rumus panjang ini sama dengan rumus dasar, karena seluruh komponen sebelum beban pajak membentuk EBT.
Komponen Beban Pajak Penghasilan
Beban pajak penghasilan dalam laporan keuangan terdiri dari pajak kini dan pajak tangguhan. Pajak kini adalah PPh Badan terutang tahun berjalan berdasarkan penghasilan kena pajak, sedangkan pajak tangguhan muncul dari beda temporer antara laba akuntansi dan laba fiskal. Pengaturan akuntansinya ada di PSAK 212 Pajak Penghasilan, yang sebelumnya bernomor PSAK 46.
Tarif PPh Badan untuk Menghitung EAT
Tarif PPh Badan yang dipakai untuk menghitung EAT bergantung pada peredaran bruto dan status perusahaan, bukan satu angka tetap. Ringkasan berikut merujuk pada penjelasan lima jenis tarif PPh Badan di situs DJP.
| Kondisi Perusahaan | Tarif | Dasar Aturan |
|---|---|---|
| Peredaran bruto di atas Rp50 miliar | 22% × PKP | Pasal 17 ayat (1) huruf b UU HPP |
| Perseroan terbuka dengan minimal 40% saham diperdagangkan di bursa dan memenuhi syarat tertentu | 19% × PKP | Pasal 17 ayat (2) huruf b UU HPP |
| Peredaran bruto sampai Rp4,8 miliar | 11% × seluruh PKP | Pasal 31E ayat (1) UU PPh |
| Peredaran bruto Rp4,8–50 miliar | 11% atas PKP porsi Rp4,8 miliar, 22% atas sisanya | Pasal 31E ayat (1) UU PPh |
| Peredaran usaha sampai Rp4,8 miliar dan masih dalam jangka waktu PPh final (PT maksimal 3 tahun pajak) | 0,5% final dari peredaran usaha | PP 55 Tahun 2022 |
Fasilitas Pasal 31E bukan pilihan. Perusahaan dengan peredaran bruto sampai Rp50 miliar wajib menerapkannya, sehingga memakai tarif 22% secara rata untuk perusahaan di rentang ini akan menghasilkan EAT yang keliru.
Cara Menghitung Earning After Tax
Cara menghitung earning after tax yang akurat terdiri dari enam langkah, dimulai dari EBT dan berakhir pada laba setelah pajak.
- Hitung EBT dari laporan laba rugi komersial. Pastikan HPP, beban operasional, dan beban bunga sudah tercatat lengkap untuk periode yang sama.
- Lakukan koreksi fiskal. Tambahkan biaya yang tidak boleh dikurangkan secara pajak (koreksi positif) dan kurangkan penghasilan yang bukan objek pajak atau sudah dikenai PPh final (koreksi negatif). Contoh koreksi positif yang umum adalah sumbangan dan biaya entertainment tanpa daftar nominatif. Hasilnya adalah laba fiskal atau penghasilan kena pajak.
- Bulatkan penghasilan kena pajak (PKP) ke bawah dalam ribuan rupiah penuh.
- Tentukan tarif sesuai peredaran bruto dan status perusahaan, mengacu pada tabel di atas.
- Hitung beban pajak kini, lalu tambahkan atau kurangkan pajak tangguhan jika ada beda temporer.
- Kurangkan total beban pajak penghasilan dari EBT untuk mendapatkan EAT.
Contoh Perhitungan Earning After Tax pada Perusahaan Distribusi
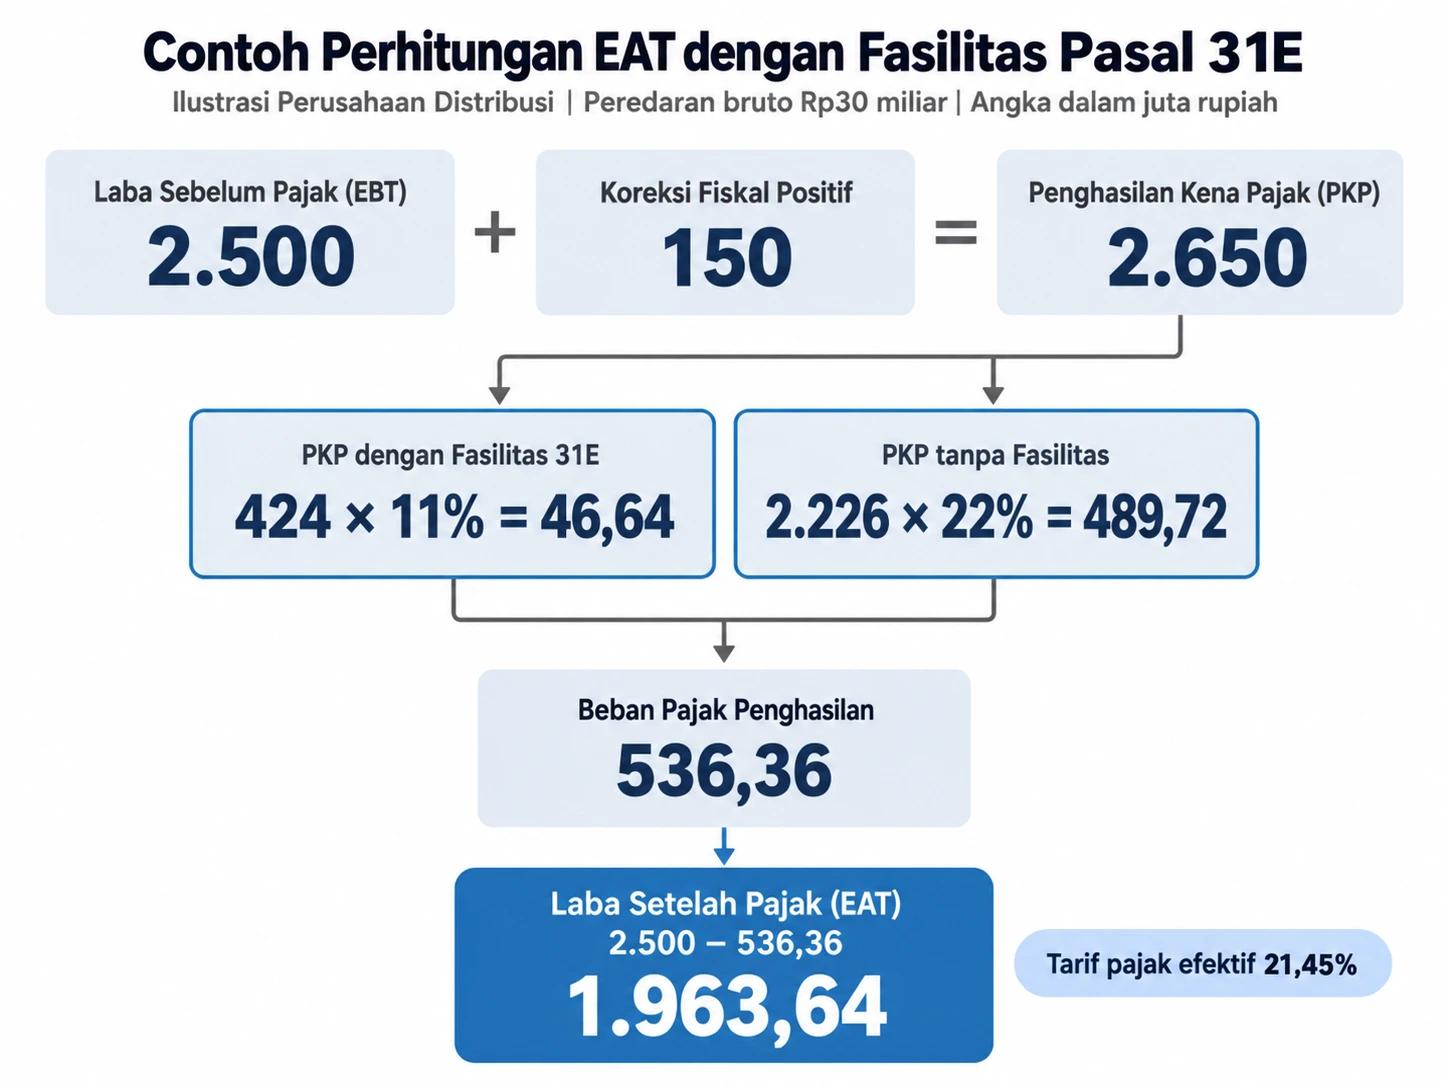
Contoh berikut menghitung perusahaan distributor barang konsumsi dengan peredaran bruto Rp30 miliar setahun. Angka disederhanakan dan diasumsikan tidak ada beda temporer, sehingga beban pajak penghasilan sama dengan pajak kini.
Pada perusahaan trading dan distribusi, HPP biasanya menjadi komponen biaya terbesar. Karena itu, akurasi HPP dan landed cost impor langsung menentukan akurasi EBT dan EAT.
Langkah 1: Laporan laba rugi komersial
| Keterangan | Jumlah (Rp) |
|---|---|
| Pendapatan bersih | 30.000.000.000 |
| HPP | (24.000.000.000) |
| Laba kotor | 6.000.000.000 |
| Beban operasional | (3.100.000.000) |
| Laba usaha (EBIT) | 2.900.000.000 |
| Beban bunga | (400.000.000) |
| Laba sebelum pajak (EBT) | 2.500.000.000 |
Langkah 2: Koreksi fiskal dan PKP
Beban operasional di atas mencakup sumbangan Rp60.000.000 dan biaya entertainment tanpa daftar nominatif Rp90.000.000. Keduanya dikoreksi positif sebesar Rp150.000.000, sehingga PKP menjadi Rp2.650.000.000.
Langkah 3: PPh Badan dengan fasilitas Pasal 31E
| Komponen | Perhitungan | Jumlah (Rp) |
|---|---|---|
| PKP yang mendapat fasilitas | (4,8 miliar ÷ 30 miliar) × 2.650.000.000 | 424.000.000 |
| PPh atas PKP fasilitas | 50% × 22% × 424.000.000 | 46.640.000 |
| PKP tanpa fasilitas | 2.650.000.000 − 424.000.000 | 2.226.000.000 |
| PPh atas PKP tanpa fasilitas | 22% × 2.226.000.000 | 489.720.000 |
| Beban pajak penghasilan | 46.640.000 + 489.720.000 | 536.360.000 |
| EAT | 2.500.000.000 − 536.360.000 | 1.963.640.000 |
Tarif pajak efektif adalah 21,45% (536.360.000 ÷ 2.500.000.000), dan net profit margin-nya 6,55% (1.963.640.000 ÷ 30.000.000.000).
Perbandingan dengan Cara Hitung yang Keliru
Dua jalan pintas yang sering dipakai menghasilkan EAT yang berbeda dari angka yang benar. Tabel berikut menunjukkan dampaknya:
| Metode | Beban pajak (Rp) | EAT (Rp) | Selisih dari angka benar |
|---|---|---|---|
| Koreksi fiskal + Pasal 31E (benar) | 536.360.000 | 1.963.640.000 | 0 |
| 22% × EBT | 550.000.000 | 1.950.000.000 | EAT lebih rendah Rp13.640.000 |
| 11% × EBT (menganggap seluruh PKP dapat fasilitas) | 275.000.000 | 2.225.000.000 | EAT lebih tinggi Rp261.360.000 |
Perbedaan EAT, EBT, EBIT, dan EBITDA
EAT adalah satu-satunya ukuran laba di antara keempatnya yang sudah memperhitungkan seluruh beban, termasuk bunga dan pajak. EBT, EBIT, dan EBITDA dipakai untuk menilai kinerja sebelum pengaruh pajak, struktur pendanaan, atau beban nonkas.
| Ukuran | Kepanjangan | Yang belum dikurangkan | Kegunaan utama |
|---|---|---|---|
| EBITDA | Earnings Before Interest, Taxes, Depreciation, and Amortization | Bunga, pajak, depresiasi, amortisasi | Membandingkan kinerja operasional antarperusahaan |
| EBIT | Earnings Before Interest and Taxes | Bunga dan pajak | Menilai kinerja operasi inti |
| EBT | Earnings Before Tax | Pajak | Dasar perhitungan beban pajak |
| EAT | Earnings After Tax | Tidak ada | Dasar dividen, laba ditahan, EPS, dan ROE |
Apakah EAT Sama dengan Laba Bersih?
Ya, untuk sebagian besar perusahaan EAT dan laba bersih adalah angka yang sama, yaitu laba periode berjalan setelah beban pajak penghasilan. Perbedaan baru muncul pada laporan konsolidasian, ketika laba bersih dibagi antara pemilik entitas induk dan kepentingan nonpengendali, atau ketika yang dimaksud adalah total laba komprehensif yang sudah memasukkan penghasilan komprehensif lain.
Cara Menganalisis EAT untuk Keputusan Bisnis
Earning after tax paling berguna jika dibaca sebagai rasio dan tren, bukan sebagai angka tunggal. Empat analisis berikut membantu tim Finance dan pemilik bisnis menarik kesimpulan dari EAT.
Net Profit Margin
Net profit margin adalah EAT dibagi pendapatan bersih, dan menunjukkan berapa rupiah laba bersih yang dihasilkan dari setiap Rp100 penjualan. Margin yang turun saat penjualan naik menandakan biaya atau beban bunga tumbuh lebih cepat dari pendapatan.
Tarif Pajak Efektif
Tarif pajak efektif adalah beban pajak penghasilan dibagi EBT. Jika EAT turun padahal EBT naik, kenaikan tarif pajak efektif biasanya disebabkan koreksi fiskal positif yang membesar, misalnya biaya tanpa dokumentasi yang memadai.
EPS dan ROE
EAT adalah pembilang dalam rumus earning per share (EPS) dan return on equity (ROE). Kedua rasio ini dipakai investor dan kreditur untuk menilai imbal hasil bagi pemegang saham.
Dividen dan Laba Ditahan
EAT yang tidak dibagikan sebagai dividen menambah saldo laba ditahan (retained earnings) di neraca. Proporsi pembagian ini menjadi keputusan strategis pemilik, terutama saat perusahaan membutuhkan dana internal untuk menambah gudang, cabang, atau lini produksi.
Kesalahan Umum Saat Menghitung EAT
Kesalahan menghitung earning after tax umumnya terjadi pada langkah pajak, bukan pada penjumlahan pendapatan dan beban. Lima kesalahan berikut paling sering ditemukan.
Menghitung Pajak Langsung dari EBT
Menghitung beban pajak sebagai tarif dikali EBT mengabaikan koreksi fiskal, padahal PPh Badan dihitung dari penghasilan kena pajak. Selisihnya membesar jika perusahaan punya banyak biaya yang tidak boleh dikurangkan secara pajak.
Mengabaikan Fasilitas Pasal 31E
Perusahaan dengan peredaran bruto sampai Rp50 miliar yang memakai tarif 22% secara rata akan mencatat beban pajak terlalu tinggi dan EAT terlalu rendah. Sebaliknya, menerapkan tarif 11% ke seluruh PKP pada perusahaan beromzet di atas Rp4,8 miliar membuat EAT terlalu tinggi.
Mengurangkan Pajak Dua Kali
Rumus "EAT = laba bersih − pajak" keliru karena laba bersih sudah merupakan angka setelah pajak. Dalam rumus EAT yang benar, pajak hanya dikurangkan satu kali, yaitu dari EBT.
Menyamakan EBT dengan Laba Operasional
EBT bukan laba operasional, karena EBT sudah dikurangi beban bunga serta memperhitungkan pendapatan dan beban di luar usaha. Laba operasional atau laba usaha lebih dekat dengan EBIT.
Memakai Pajak yang Disetor, Bukan Beban Pajak
EAT dihitung dengan beban pajak penghasilan yang diakui secara akrual untuk periode tersebut, bukan jumlah PPh yang disetor ke kas negara pada periode yang sama. Angsuran PPh yang dibayar selama tahun berjalan diperlakukan sebagai kredit pajak, bukan pengurang langsung laba.
Sebagian besar kesalahan di atas berawal dari data laba rugi yang terlambat atau tidak lengkap. Jika EBT baru bisa dipastikan berminggu-minggu setelah periode berakhir, waktu untuk memeriksa koreksi fiskal dan tarif menjadi sempit. Lihat bagaimana modul keuangan dan akuntansi Ukirama menyajikan laporan laba rugi secara real-time.
Memantau Laba Setelah Pajak dengan Sistem ERP
Sistem ERP membantu menjaga akurasi EAT dengan memastikan komponen di atas garis pajak, yaitu pendapatan, HPP, beban operasional, dan beban bunga, tercatat lengkap dan tepat waktu. Ukirama ERP mengotomatisasi jurnal dan laporan keuangan sesuai PSAK dan IFRS, serta menyajikan laba rugi, neraca, dan arus kas secara real-time dengan filter per customer, gudang, proyek, atau unit bisnis.
Bagi distributor dan importir, Ukirama memasukkan landed cost seperti kargo, bea masuk, dan asuransi ke dalam HPP, sehingga EBT tidak tampak lebih tinggi akibat biaya yang tercecer. Ukirama juga mendukung integrasi CoreTax DJP, sementara perhitungan beban PPh Badan dan koreksi fiskal tetap dilakukan tim pajak atau konsultan Anda berdasarkan data laba rugi tersebut.
Berdasarkan studi kasus Ukirama, Agatek Print, perusahaan percetakan di Tangerang, mempercepat proses closing buku harian hingga 75%. Closing yang lebih cepat memberi tim Finance lebih banyak waktu untuk analisis laba, bukan sekadar merekap data.
Pantau Laba Bersih Perusahaan Anda Secara Real-Time
Laba setelah pajak yang akurat dimulai dari laporan laba rugi yang lengkap dan tepat waktu. Jika tim Finance Anda masih menghabiskan berhari-hari untuk closing sebelum bisa menghitung EBT dan beban pajak, jadwalkan demo Ukirama untuk melihat bagaimana laporan keuangan real-time bekerja di perusahaan distribusi, manufaktur, atau retail.