Pernahkah laporan keuangan perusahaan Anda menunjukkan laba besar, tetapi kas di bank justru menipis? Atau tim keuangan baru bisa closing berminggu-minggu setelah bulan berakhir? Keduanya sering berawal dari siklus akuntansi yang tidak dijalankan utuh.
Artikel ini membahas pengertian siklus akuntansi, tujuannya, 10 tahapan beserta yang wajib dan opsional, serta satu contoh lengkap dari transaksi sampai jurnal penutup.
Apa Itu Siklus Akuntansi?
Siklus akuntansi adalah urutan tahap yang mengubah transaksi menjadi laporan keuangan, lalu menutup buku untuk memulai periode berikutnya. Periodenya bisa bulanan, kuartalan, atau tahunan.
Disebut siklus karena prosesnya berulang. Menurut OpenStax, akun riil (permanent accounts) seperti kas dan modal saldonya terbawa ke periode berikutnya, sedangkan akun nominal (temporary accounts) seperti pendapatan dan beban ditutup setiap akhir periode.
Apa Tujuan Siklus Akuntansi?
Mengapa tahapan ini perlu dijalankan berurutan? Karena setiap tahap menyaring kesalahan sebelum angka sampai ke laporan.
- Laporan yang andal: laba rugi dan posisi keuangan disusun dari data yang sudah diuji keseimbangannya.
- Kinerja per periode yang terpisah: penutupan buku mencegah pendapatan bulan lalu tercampur dengan bulan ini.
- Kepatuhan pembukuan: menurut DJP, Pasal 28 ayat (11) UU KUP mewajibkan dokumen dasar pembukuan disimpan 10 tahun.
Apa Saja Tahapan Siklus Akuntansi?
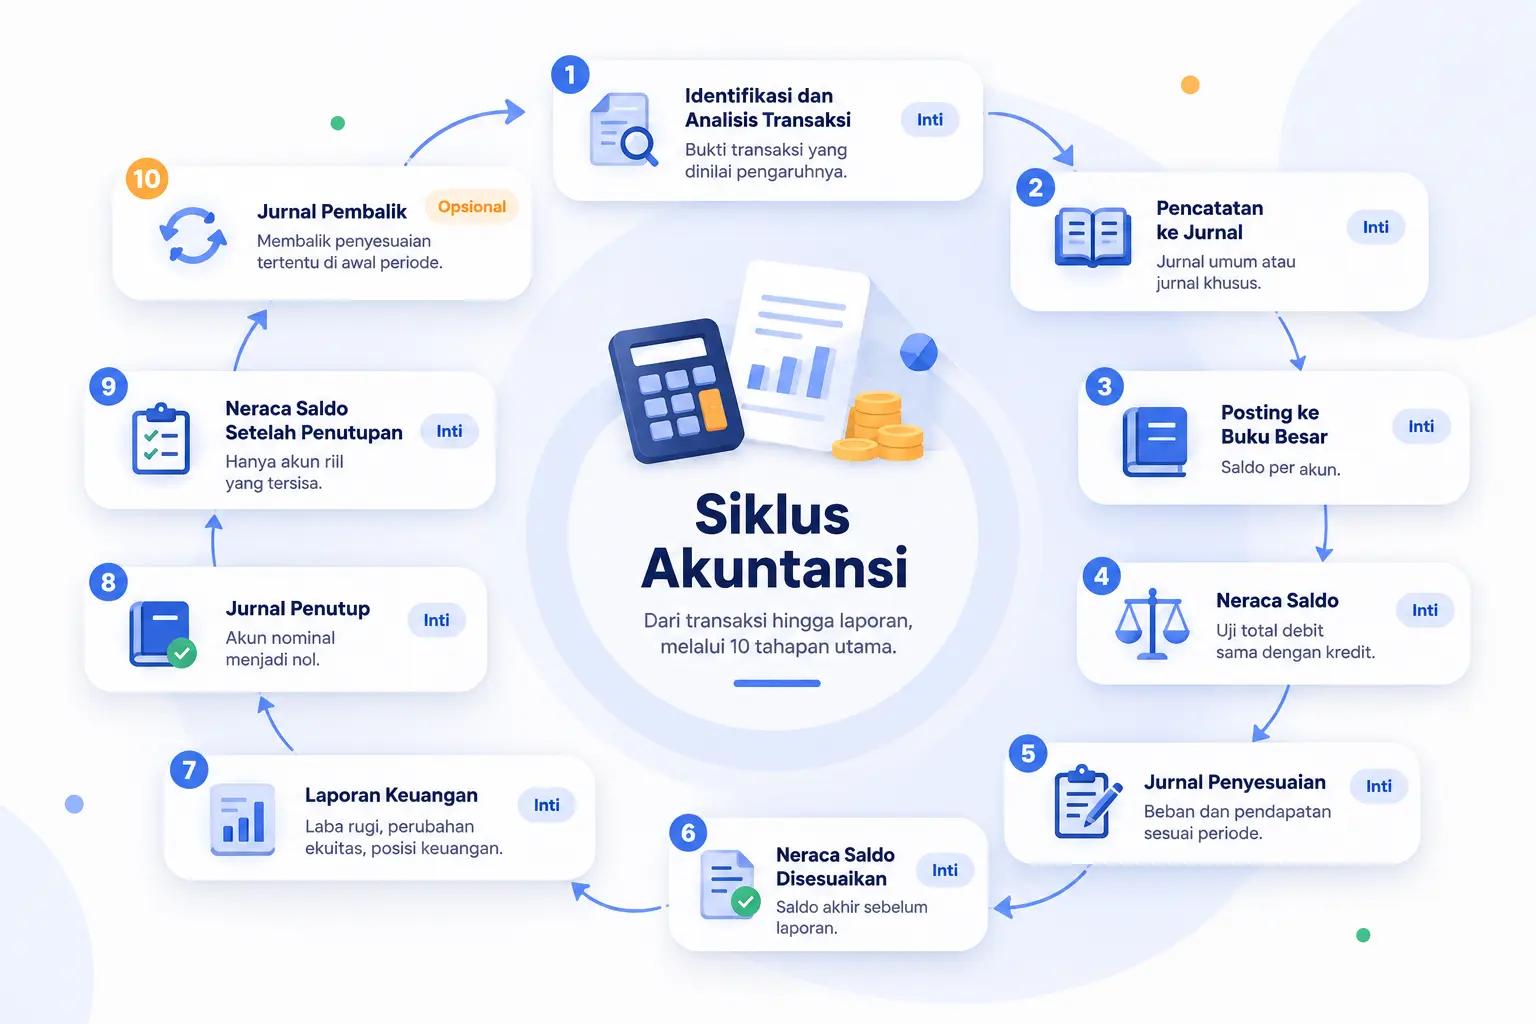
Mengapa satu artikel menyebut 7 tahap dan yang lain 11? Karena sebagian tahap digabung atau dianggap opsional. Tabel berikut mengikuti 10 tahap dalam buku teks OpenStax.
| No | Tahap | Hasil | Status |
|---|---|---|---|
| 1 | Identifikasi dan analisis transaksi | Bukti transaksi yang dinilai pengaruhnya | Inti |
| 2 | Pencatatan ke jurnal | Jurnal umum atau jurnal khusus | Inti |
| 3 | Posting ke buku besar | Saldo per akun | Inti |
| 4 | Neraca saldo | Uji total debit sama dengan kredit | Inti |
| 5 | Jurnal penyesuaian | Beban dan pendapatan sesuai periode | Inti |
| 6 | Neraca saldo disesuaikan | Saldo akhir sebelum laporan | Inti |
| 7 | Laporan keuangan | Laba rugi, perubahan ekuitas, posisi keuangan | Inti |
| 8 | Jurnal penutup | Akun nominal menjadi nol | Inti |
| 9 | Neraca saldo setelah penutupan | Hanya akun riil yang tersisa | Inti |
| 10 | Jurnal pembalik | Membalik penyesuaian tertentu di awal periode | Opsional |
Untuk tahap 5, baca juga panduan jurnal penyesuaian Ukirama.
Bagaimana Contoh Siklus Akuntansi dari Transaksi sampai Penutupan?
Contoh ilustrasi: sebuah perusahaan jasa desain mencatat transaksi Januari berikut.
- Pemilik menyetor modal kas Rp50.000.000.
- Membeli peralatan tunai Rp24.000.000 (umur 4 tahun, tanpa nilai sisa).
- Membayar sewa 3 bulan di muka Rp6.000.000.
- Menerima pendapatan jasa tunai Rp18.000.000.
- Menagih pendapatan jasa secara kredit Rp7.000.000.
- Membayar gaji Rp8.000.000.
Contoh jurnal transaksi 6: debit Beban Gaji Rp8.000.000, kredit Kas Rp8.000.000. Setelah semua jurnal di-posting, saldo kas menjadi 50 - 24 - 6 + 18 - 8 = Rp30.000.000.
Pada 31 Januari ada dua penyesuaian: sewa terpakai 1 bulan (6 / 3 = Rp2.000.000) dan penyusutan peralatan (24 / 48 bulan = Rp500.000). Angka dalam juta rupiah:
| Akun | Neraca saldo | Penyesuaian | Neraca saldo disesuaikan |
|---|---|---|---|
| Kas | 30 D | 30 D | |
| Piutang usaha | 7 D | 7 D | |
| Sewa dibayar di muka | 6 D | 2 K | 4 D |
| Peralatan | 24 D | 24 D | |
| Akumulasi penyusutan | 0,5 K | 0,5 K | |
| Modal | 50 K | 50 K | |
| Pendapatan jasa | 25 K | 25 K | |
| Beban gaji | 8 D | 8 D | |
| Beban sewa | 2 D | 2 D | |
| Beban penyusutan | 0,5 D | 0,5 D | |
| Total | 75 = 75 | 2,5 = 2,5 | 75,5 = 75,5 |
(D = debit, K = kredit)
Dari neraca saldo disesuaikan, laporan keuangannya:
- Laba rugi: pendapatan 25 - beban (8 + 2 + 0,5) = laba Rp14.500.000.
- Posisi keuangan: aset 30 + 7 + 4 + (24 - 0,5) = Rp64.500.000, sama dengan ekuitas 50 + 14,5 = Rp64.500.000.
- Jurnal penutup: pendapatan dan beban ditutup ke ikhtisar laba rugi, lalu laba Rp14.500.000 dipindahkan ke modal.
- Neraca saldo setelah penutupan: debit 30 + 7 + 4 + 24 = 65 dan kredit 0,5 + 64,5 = 65.
Mengapa tahap penyesuaian penting? Tanpa tahap 5, laba tercatat 25 - 8 = Rp17.000.000, lebih tinggi Rp2.500.000 (17,2%), padahal neraca saldonya tetap seimbang 75 = 75. Keseimbangan tidak menjamin laporan benar.
Apa Bedanya Siklus Akuntansi Perusahaan Jasa, Dagang, dan Manufaktur?
Tahapannya sama, yang berbeda adalah akun dan jurnal yang dominan.
| Jenis | Akun khas | Tambahan dalam siklus |
|---|---|---|
| Jasa | Pendapatan jasa, piutang | Paling sederhana, seperti contoh di atas |
| Dagang | Persediaan, harga pokok penjualan | Jurnal khusus pembelian dan penjualan, penyesuaian persediaan |
| Manufaktur | Bahan baku, barang dalam proses, barang jadi | Perhitungan harga pokok produksi sebelum laba rugi |
Mengapa Siklus Akuntansi Manual Rawan Salah?
Seberapa sering angka di spreadsheet keliru? Kajian Panko (2000) merangkum audit lapangan yang menemukan kesalahan pada 24% dari 367 spreadsheet.
Di UMKM, masalahnya sering di tahap awal. Studi Putra dkk. (2023) pada sebuah usaha kayu menemukan pencatatan manual yang hanya merekam penjualan dan pengeluaran, sebagian data digabung dalam satu akun, dan laporan belum sesuai SAK EMKM. Sementara itu, tinjauan Moll dan Yigitbasioglu (2019) mencatat bahwa teknologi seperti cloud, big data, dan AI sudah mengambil alih banyak tugas akuntan.
Bagaimana Ukirama ERP Mengotomatisasi Siklus Akuntansi?
Tahap mana yang paling banyak memakan waktu? Biasanya tahap 2 sampai 7, karena dikerjakan berulang untuk setiap transaksi.
Menurut halaman fitur akuntansi Ukirama, Ukirama ERP mencatat jurnal secara otomatis dari transaksi, menyusun buku besar dan neraca saldo, serta menghasilkan neraca, laba rugi, dan laporan arus kas yang dapat dipantau secara real-time. Ukirama ERP juga menghitung penyusutan terjadwal dengan metode garis lurus, saldo menurun, atau manual, sehingga jurnal penyesuaian seperti pada contoh tidak terlewat. Untuk perusahaan dagang, stok ter-update dari setiap transaksi dan COGS dihitung secara akurat.
Kesimpulan
Siklus akuntansi mengubah transaksi menjadi laporan yang andal, dan contoh di atas menunjukkan satu tahap yang terlewat dapat membuat laba 17,2% terlalu tinggi meski neraca saldo seimbang. Jika Anda ingin menjalankan siklus akuntansi dengan jurnal dan laporan yang tersusun otomatis, konsultasikan kebutuhan bisnis Anda dengan tim Ukirama ERP.
Pertanyaan yang Sering Diajukan (FAQ)
Berapa jumlah tahap siklus akuntansi yang benar?
Tidak ada angka tunggal. OpenStax merinci 10 tahap dengan jurnal pembalik sebagai opsional. Sumber lain menyebut 7 sampai 11 tahap karena menggabungkan atau memisahkan langkah yang sama.
Apakah siklus akuntansi harus tahunan?
Tidak. Siklus berjalan per periode akuntansi, yang bisa bulanan, kuartalan, atau tahunan. Perusahaan dapat menutup buku bulanan untuk laporan internal.
Apa bedanya jurnal penyesuaian dan jurnal penutup?
Jurnal penyesuaian mencocokkan pendapatan dan beban dengan periodenya, seperti sewa terpakai. Jurnal penutup mengenolkan akun nominal dan memindahkan laba ke modal.
Apakah UMKM perlu menjalankan siklus akuntansi lengkap?
Perlu, setidaknya sampai laporan keuangan. Untuk UMKM, SAK EMKM menjadi acuan penyusunan laporan posisi keuangan, laba rugi, dan catatan atas laporan keuangan.
Referensi
- Franklin, M., Graybeal, P., & Cooper, D. (2019). Principles of Accounting, Volume 1: Financial Accounting. OpenStax, Rice University.
- Moll, J., & Yigitbasioglu, O. (2019). The Role of Internet-Related Technologies in Shaping the Work of Accountants: New Directions for Accounting Research. The British Accounting Review, 51(6). doi: 10.1016/j.bar.2019.04.002.
- Panko, R. R. (2000). Spreadsheet Errors: What We Know. What We Think We Can Do. Proceedings of the Spreadsheet Risk Symposium, European Spreadsheet Risks Interest Group (EuSpRIG).
- Putra, M., et al. (2023). Analisis Penggunaan Sistem Informasi Akuntansi dan Penerapan Pencatatan Akuntansi pada UMKM Usaha Kayu UD Mandiri di Kecamatan Air Besi. Jurnal Akuntansi, Keuangan dan Teknologi Informasi Akuntansi, 4(1), pp. 97-107.
- Direktorat Jenderal Pajak. Lakukan Visit, KP2KP Enrekang Imbau Simpan Pembukuan Minimal 10 Tahun.