
Supplies expense adalah beban atas perlengkapan yang benar-benar terpakai dalam satu periode, bukan total perlengkapan yang dibeli. Perbedaan ini sering terlewat, sehingga beban operasional membengkak di bulan pembelian lalu terlihat terlalu kecil di bulan berikutnya. Panduan ini membahas cara menghitung, menjurnal, dan menyajikan beban perlengkapan dengan benar, lengkap dengan contoh tiga bulan dalam Rupiah.
Apa Itu Supplies Expense?
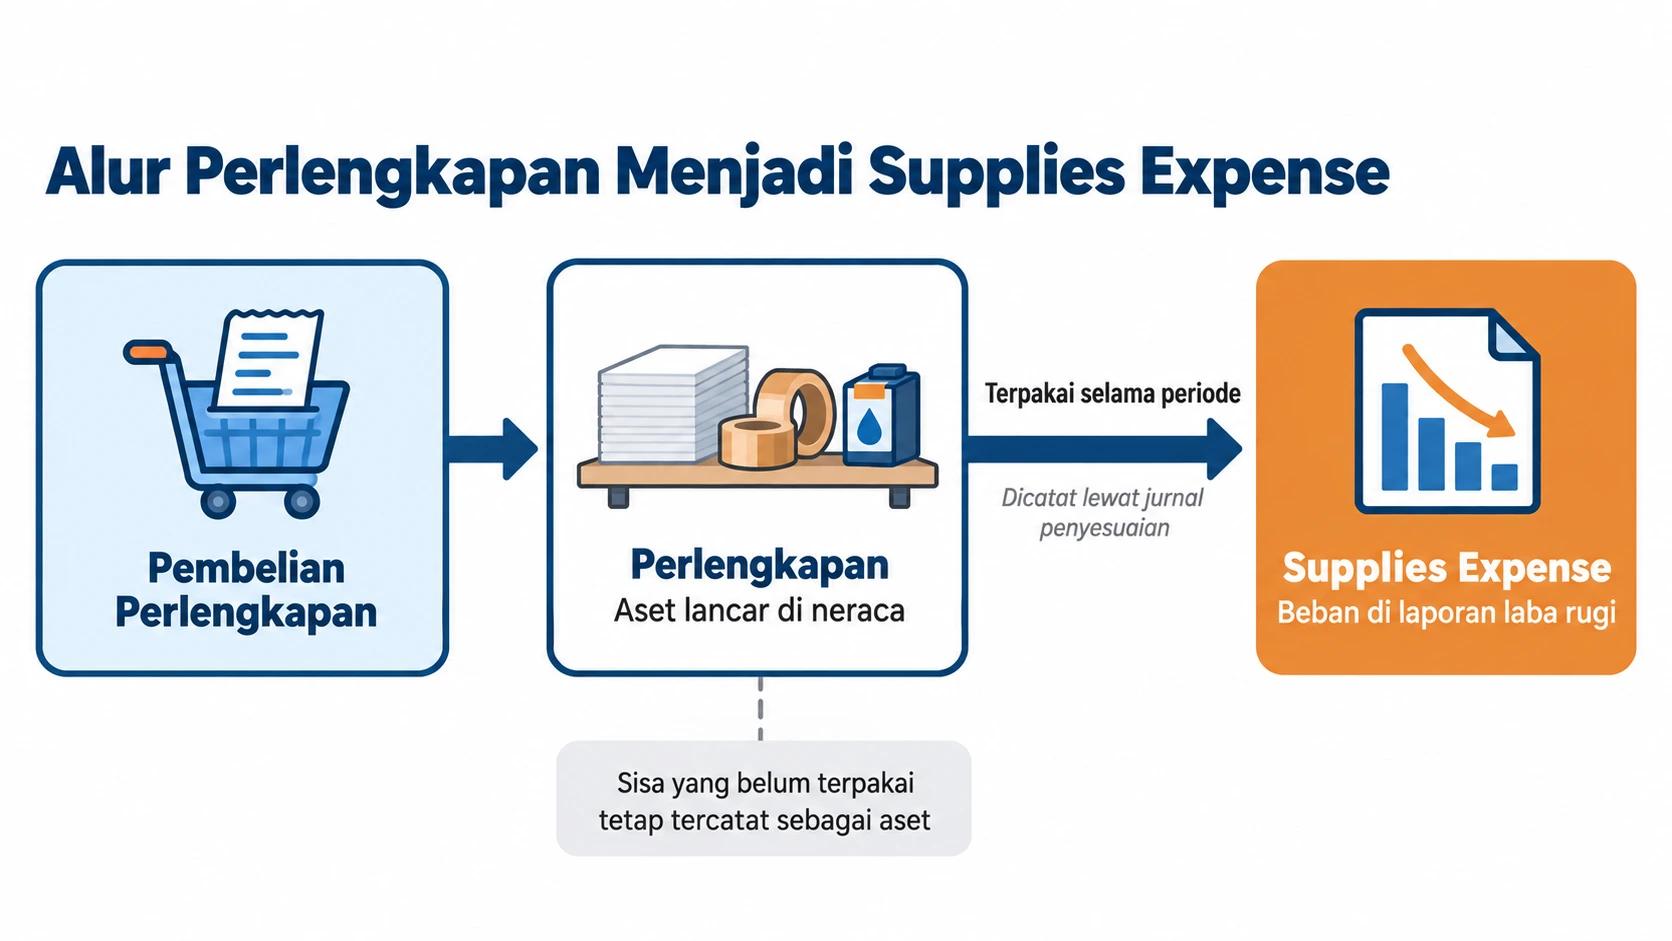
Supplies expense (beban perlengkapan) adalah akun beban di laporan laba rugi yang mencatat nilai perlengkapan habis pakai yang sudah digunakan untuk operasional selama satu periode akuntansi. Perlengkapan yang sudah dibeli tetapi belum dipakai belum menjadi beban, karena nilainya masih tercatat sebagai aset lancar di neraca.
Prinsip ini berasal dari akuntansi berbasis akrual, yaitu beban diakui saat manfaat barang dikonsumsi, bukan saat uang keluar. Karena itu, pembelian perlengkapan Rp10 juta di bulan Januari tidak otomatis berarti beban perlengkapan Januari sebesar Rp10 juta.
Supplies Expense vs Supplies on Hand
Supplies on hand adalah nilai perlengkapan yang masih tersisa di gudang atau kantor pada tanggal laporan dan disajikan sebagai aset. Beban perlengkapan adalah bagian perlengkapan yang sudah terpakai dan dipindahkan dari akun aset ke akun beban melalui jurnal penyesuaian.
Contoh Perlengkapan per Jenis Bisnis
Contoh perlengkapan berbeda di tiap industri, tetapi cirinya sama: bernilai relatif kecil, habis dipakai dalam waktu singkat, dan tidak dijual ke pelanggan.
| Jenis bisnis | Contoh perlengkapan |
|---|---|
| Kantor dan administrasi | Kertas, tinta printer, map, alat tulis |
| Gudang distribusi | Lakban, stretch film, label barcode, sarung tangan kerja |
| Pabrik | Oli mesin, amplas, lem industri, kain lap, cairan pembersih mesin |
| F&B dan retail | Kemasan takeaway, kantong belanja, tisu, sabun cuci peralatan |
| Kontraktor | Mata gerinda, kawat bendrat, alat pelindung diri sekali pakai |
Perbedaan Supplies Expense, Perlengkapan, Peralatan, dan Persediaan
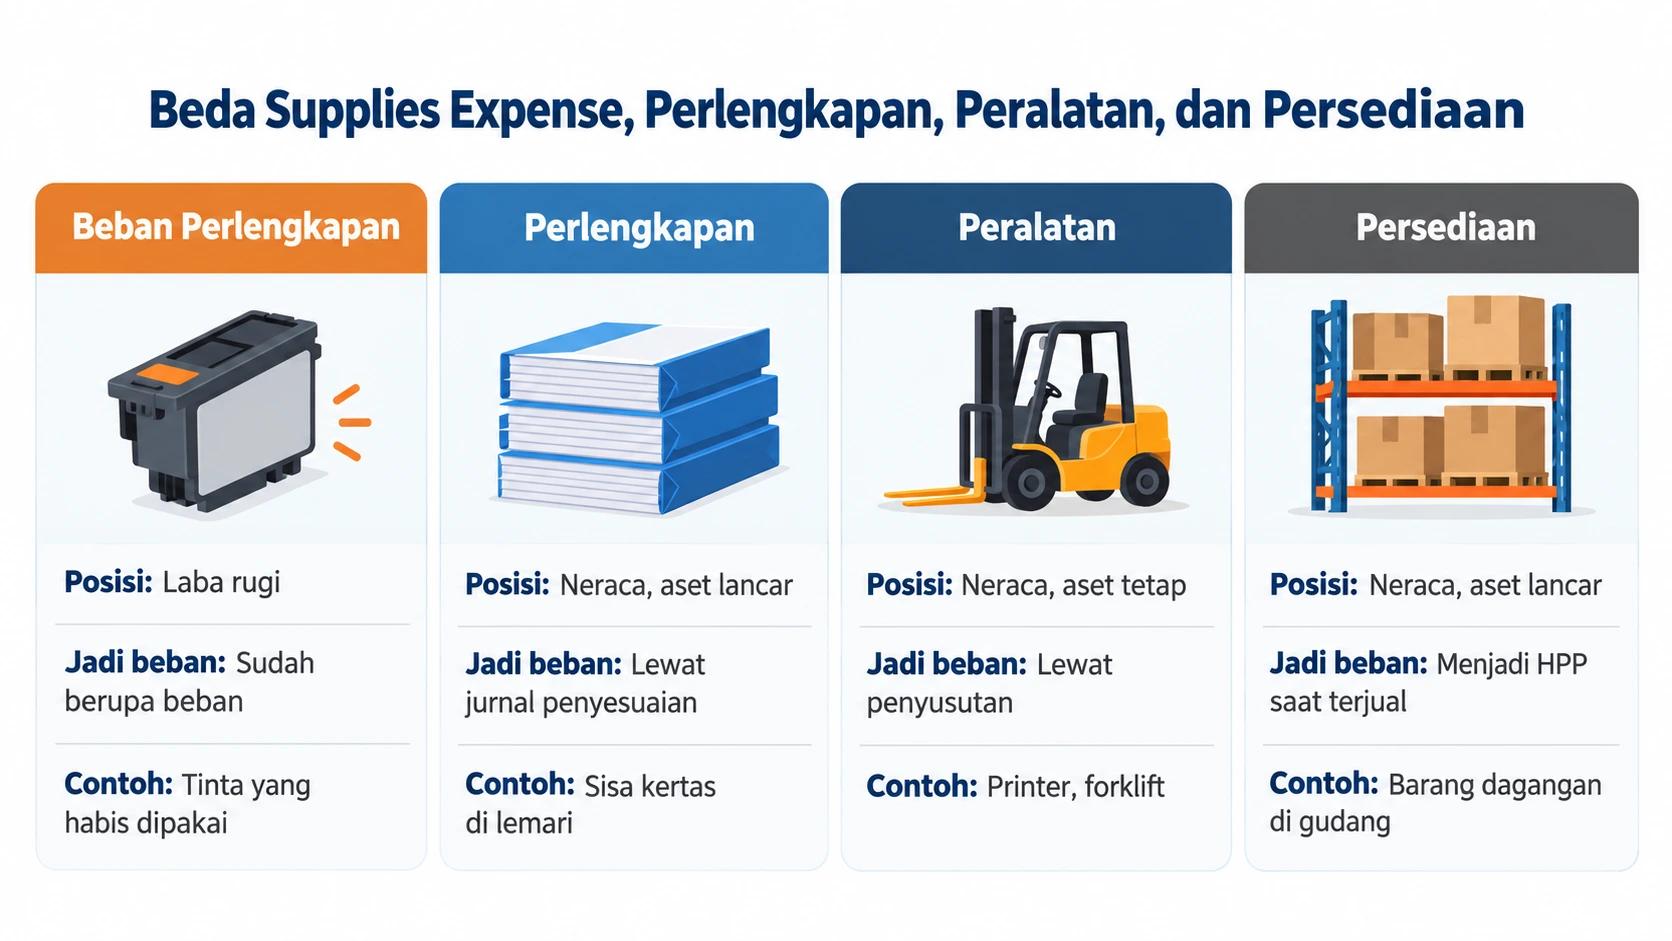
Supplies expense adalah beban, perlengkapan adalah aset lancar, peralatan adalah aset tetap, dan persediaan adalah barang yang dimiliki untuk dijual atau diolah. Keempatnya sering tertukar karena melibatkan barang fisik yang bisa terlihat mirip.
| Aspek | Beban Perlengkapan | Perlengkapan (Supplies) | Peralatan (Equipment) | Persediaan (Inventory) |
|---|---|---|---|---|
| Posisi di laporan | Laba rugi | Neraca, aset lancar | Neraca, aset tetap | Neraca, aset lancar |
| Status barang | Sudah dikonsumsi untuk operasional | Akan dikonsumsi untuk operasional | Dipakai berulang lebih dari satu periode | Dijual atau diolah menjadi produk |
| Cara menjadi beban | Sudah berupa beban | Jurnal penyesuaian saat terpakai | Penyusutan bertahap | Menjadi HPP saat terjual |
| Contoh | Tinta yang habis dipakai bulan ini | Sisa 5 rim kertas di lemari | Printer, forklift, mesin jahit | Barang dagangan di gudang |
Satu Barang Bisa Masuk Kategori Berbeda
Klasifikasi perlengkapan ditentukan oleh tujuan pemakaian barang, bukan jenis barangnya. Sabun cuci tangan di toilet sebuah toko adalah perlengkapan, sedangkan sabun yang sama di rak penjualan toko tersebut adalah persediaan.
Batas antara Perlengkapan dan Peralatan
Barang yang diperkirakan dipakai lebih dari satu periode masuk kategori aset tetap dan disusutkan, bukan dibebankan sekaligus. Ketentuan aset tetap diatur dalam PSAK 216, penomoran baru dari PSAK 16 yang berlaku sejak 1 Januari 2024. Pembahasan klasifikasi lengkapnya ada di artikel perbedaan supplies dan equipment dalam akuntansi.
Rumus Menghitung Supplies Expense
Supplies expense dihitung dengan menjumlahkan saldo awal perlengkapan dan pembelian selama periode, lalu menguranginya dengan saldo akhir perlengkapan.
Beban Perlengkapan = Saldo Awal Perlengkapan + Pembelian Perlengkapan − Saldo Akhir Perlengkapan
Contohnya, saldo awal perlengkapan Rp4.000.000, pembelian selama bulan berjalan Rp6.000.000, dan sisa perlengkapan hasil hitung fisik Rp3.500.000. Beban perlengkapan bulan tersebut adalah Rp6.500.000.
Cara Menentukan Saldo Akhir Perlengkapan
Saldo akhir perlengkapan ditentukan melalui hitung fisik sisa perlengkapan pada tanggal tutup buku, lalu dinilai dengan harga perolehannya. Prosesnya serupa dengan stock opname barang dagang, hanya cakupan barangnya lebih kecil.
Kapan Beban Perlengkapan Dihitung
Beban perlengkapan dihitung setiap akhir periode pelaporan, umumnya bulanan untuk laporan manajemen dan tahunan untuk laporan keuangan. Perusahaan dengan perlengkapan bernilai material sebaiknya menghitung bulanan agar laba rugi bulanan tidak terdistorsi oleh waktu pembelian.
Metode Pencatatan Supplies Expense
Perusahaan dapat mencatat pembelian perlengkapan dengan metode aset atau metode beban. Selama jurnal penyesuaian dibuat, kedua metode menghasilkan beban yang sama di akhir periode; perbedaannya ada pada jurnal saat pembelian dan arah penyesuaiannya.
Metode Aset
Metode aset mencatat pembelian perlengkapan ke akun Perlengkapan, lalu memindahkan bagian yang terpakai ke akun Beban Perlengkapan di akhir periode. Jurnal penyesuaian metode aset selalu Debit Beban Perlengkapan dan Kredit Perlengkapan.
| Transaksi | Debit | Kredit |
|---|---|---|
| Pembelian perlengkapan | Perlengkapan | Kas atau Utang Usaha |
| Penyesuaian akhir periode | Beban Perlengkapan | Perlengkapan |
Metode Beban
Metode beban mencatat pembelian perlengkapan langsung ke akun Beban Perlengkapan. Di akhir periode, saldo akun Perlengkapan disesuaikan dengan hasil hitung fisik, sehingga jurnal penyesuaian metode beban bisa berjalan ke dua arah.
| Kondisi Akhir Periode | Debit | Kredit |
|---|---|---|
| Sisa perlengkapan lebih kecil dari saldo awal | Beban Perlengkapan | Perlengkapan |
| Sisa perlengkapan lebih besar dari saldo awal | Perlengkapan | Beban Perlengkapan |
Memilih Metode Aset atau Metode Beban
Pilihan metode bergantung pada nilai dan pola pemakaian perlengkapan, dan metode yang dipilih harus diterapkan konsisten antarperiode. Langkah penyusunan jurnalnya dibahas di panduan jurnal penyesuaian dan contoh lengkapnya.
| Kriteria | Metode aset | Metode beban |
|---|---|---|
| Nilai perlengkapan | Material, stok cukup besar | Kecil dan tidak material |
| Pola pembelian | Dibeli dalam jumlah besar untuk beberapa bulan | Dibeli rutin dan cepat habis |
| Kebutuhan kontrol | Perlu dipantau per lokasi atau per gudang | Cukup dipantau dari total beban |
| Contoh | Perlengkapan gudang distribusi, perlengkapan pabrik | Alat tulis kantor skala kecil |
Contoh Jurnal Supplies Expense Selama 3 Bulan
Contoh berikut memakai perusahaan distributor fiktif produk konsumen dengan perlengkapan gudang berupa lakban, stretch film, dan label barcode. Saldo awal perlengkapan per 1 Januari adalah Rp4.000.000 dan semua pembelian dilakukan tunai.
| Bulan | Saldo awal (Rp) | Pembelian (Rp) | Saldo akhir hitung fisik (Rp) | Beban perlengkapan (Rp) |
|---|---|---|---|---|
| Januari | 4.000.000 | 6.000.000 | 3.500.000 | 6.500.000 |
| Februari | 3.500.000 | 5.000.000 | 2.500.000 | 6.000.000 |
| Maret | 2.500.000 | 7.000.000 | 3.000.000 | 6.500.000 |
| Total kuartal I | 18.000.000 | 19.000.000 |
Jurnal dengan Metode Aset
Dengan metode aset, setiap pembelian dicatat Debit Perlengkapan dan Kredit Kas, lalu beban perlengkapan diakui lewat satu jurnal penyesuaian di akhir bulan.
| Bulan | Jurnal penyesuaian | Nominal (Rp) |
|---|---|---|
| Januari | Debit Beban Perlengkapan, Kredit Perlengkapan | 6.500.000 |
| Februari | Debit Beban Perlengkapan, Kredit Perlengkapan | 6.000.000 |
| Maret | Debit Beban Perlengkapan, Kredit Perlengkapan | 6.500.000 |
Jurnal dengan Metode Beban
Dengan metode beban, setiap pembelian langsung dicatat Debit Beban Perlengkapan dan Kredit Kas. Jurnal penyesuaian metode beban hanya mencatat selisih saldo perlengkapan awal dan akhir bulan.
| Bulan | Perubahan sisa perlengkapan | Jurnal penyesuaian | Total beban perlengkapan (Rp) |
|---|---|---|---|
| Januari | Turun 500.000 | Debit Beban Perlengkapan, Kredit Perlengkapan 500.000 | 6.000.000 + 500.000 = 6.500.000 |
| Februari | Turun 1.000.000 | Debit Beban Perlengkapan, Kredit Perlengkapan 1.000.000 | 5.000.000 + 1.000.000 = 6.000.000 |
| Maret | Naik 500.000 | Debit Perlengkapan, Kredit Beban Perlengkapan 500.000 | 7.000.000 − 500.000 = 6.500.000 |
Hasil Akhir Kedua Metode
Kedua metode menghasilkan beban perlengkapan Rp19.000.000 untuk kuartal I dan saldo perlengkapan Rp3.000.000 per 31 Maret. Bulan Maret menunjukkan kasus yang jarang dicontohkan: saat sisa perlengkapan bertambah, metode beban justru mengurangi akun beban.
Di Mana Supplies Expense Disajikan dalam Laporan Keuangan?
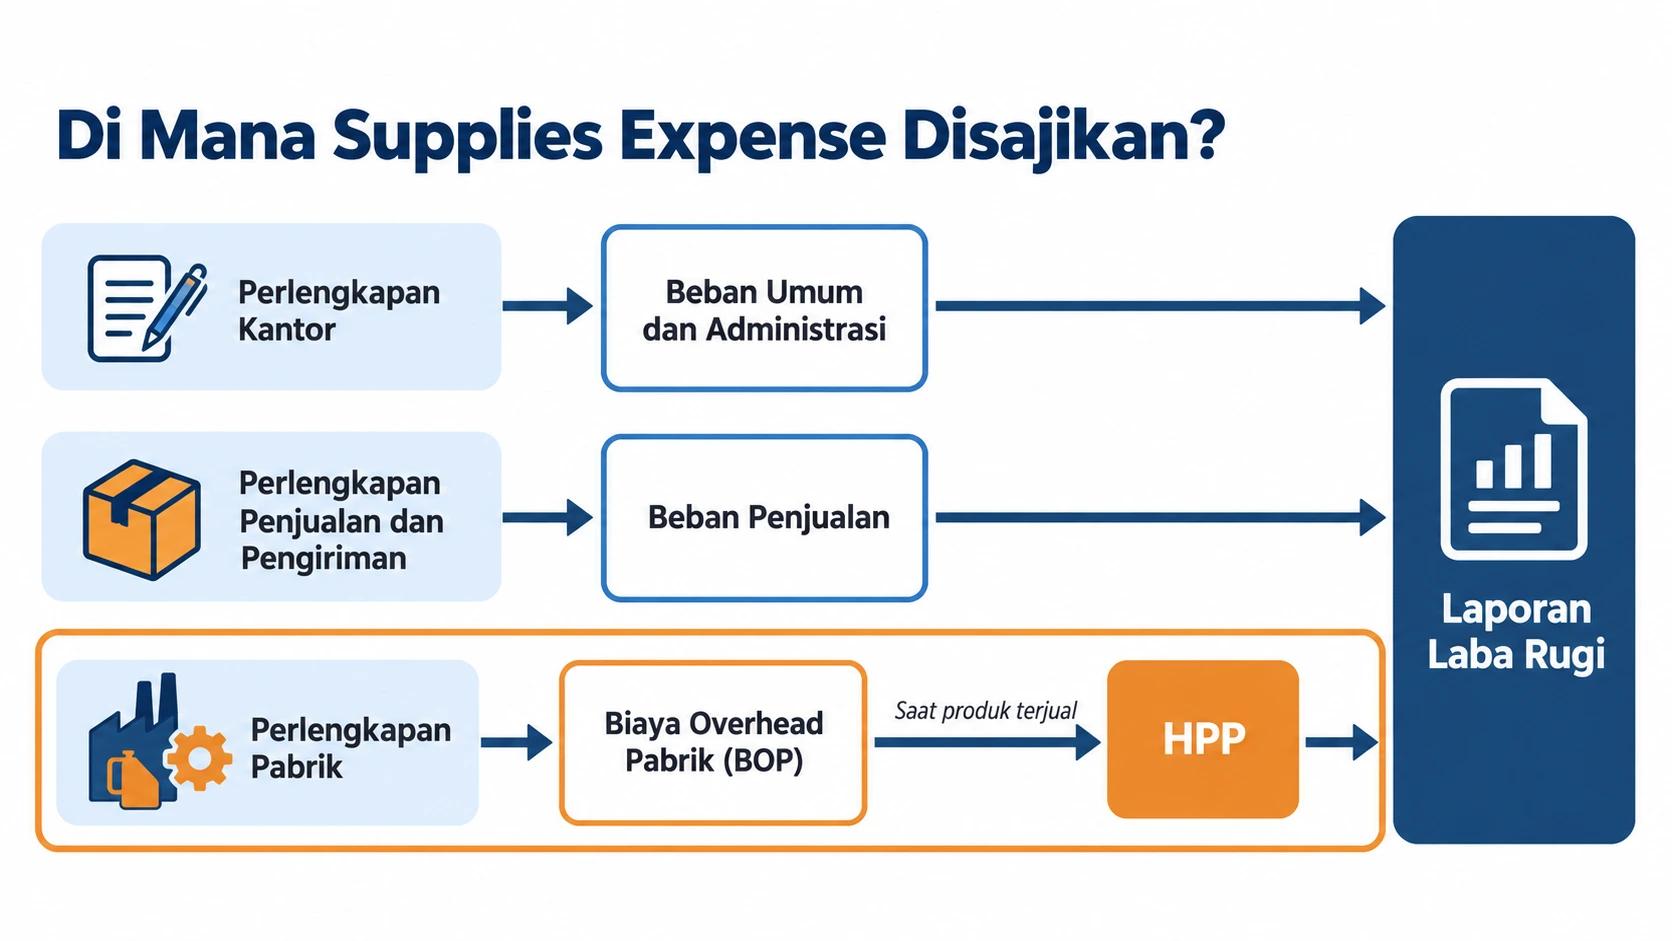
Supplies expense disajikan di laporan laba rugi, tetapi pos tempatnya bergantung pada fungsi perlengkapan yang dipakai. Salah menempatkan pos memang tidak mengubah total beban, tetapi mengubah laba kotor dan margin produk yang dipakai manajemen untuk mengambil keputusan.
| Jenis perlengkapan | Pos di laporan laba rugi | Contoh |
|---|---|---|
| Perlengkapan kantor | Beban umum dan administrasi | Kertas, tinta, alat tulis |
| Perlengkapan penjualan dan pengiriman | Beban penjualan | Kardus kirim, lakban, label pengiriman |
| Perlengkapan pabrik | Biaya overhead pabrik, lalu menjadi bagian HPP | Oli mesin, amplas, lem industri |
Perlengkapan Pabrik dan HPP
Perlengkapan pabrik dibebankan ke biaya overhead pabrik (BOP), bukan ke beban operasional. BOP dialokasikan ke harga pokok produksi, sehingga perlengkapan pabrik baru muncul sebagai HPP ketika produk jadinya terjual.
Dampak Salah Klasifikasi terhadap Margin
Jika perlengkapan pabrik dicatat sebagai beban administrasi, HPP tercatat terlalu rendah dan margin kotor produk terlihat lebih tinggi dari kenyataan. Akibatnya, keputusan harga jual dan evaluasi profitabilitas per produk didasarkan pada angka yang keliru.
Akurasi HPP pada Perusahaan Manufaktur
Akurasi HPP perusahaan manufaktur bergantung pada ketelitian alokasi overhead, termasuk perlengkapan pabrik. Modul manufaktur Ukirama menghitung HPP per batch dari bahan baku, tenaga kerja langsung, dan overhead, sehingga biaya pendukung produksi ikut terhitung dalam harga pokok. Berdasarkan studi kasus Ukirama, Agatek Print, perusahaan percetakan di Tangerang, mempercepat closing buku harian hingga 75% dan menjaga margin keuntungan hingga 40%.
HPP produk Anda masih dihitung manual di spreadsheet? Pelajari solusi ERP untuk industri manufaktur dari Ukirama.
Kesalahan Umum dalam Mencatat Beban Perlengkapan
Kesalahan pencatatan supplies expense umumnya bukan soal rumus, melainkan soal waktu pengakuan dan klasifikasi akun. Tabel berikut merangkum kesalahan yang paling sering terjadi beserta dampaknya.
| Kesalahan | Dampak ke neraca | Dampak ke laba rugi |
|---|---|---|
| Jurnal penyesuaian terlewat pada metode aset | Saldo perlengkapan terlalu besar | Beban terlalu kecil, laba terlalu besar |
| Sisa perlengkapan yang material tidak disesuaikan pada metode beban | Saldo perlengkapan terlalu kecil | Beban terlalu besar di bulan pembelian |
| Peralatan bernilai besar dicatat sebagai perlengkapan | Aset tetap terlalu kecil | Beban melonjak di satu periode, penyusutan periode berikutnya hilang |
| Perlengkapan pabrik dicatat sebagai beban administrasi | Persediaan produk jadi bisa terlalu kecil jika produk belum terjual | HPP terlalu kecil, margin kotor terlalu besar |
| Perlengkapan dicampur dengan persediaan barang dagang | Nilai persediaan barang dagang tidak akurat | HPP dan beban operasional sama-sama bias |
| Metode berganti antarperiode tanpa penyesuaian | Saldo perlengkapan tidak sebanding | Tren beban bulanan tidak bisa dibandingkan |
Cara Mengendalikan Beban Perlengkapan
Beban perlengkapan dikendalikan dengan membatasi siapa yang boleh membeli, mencatat pemakaian, dan membandingkan realisasi dengan anggaran. Nilai per transaksinya kecil, tetapi frekuensinya tinggi, sehingga kebocoran mudah terjadi tanpa terlihat.
- Wajibkan permintaan pembelian. Setiap pembelian perlengkapan diawali purchase request yang disetujui atasan sesuai batas nominal.
- Simpan perlengkapan di lokasi terkontrol. Catat pengambilan perlengkapan per departemen atau per gudang agar beban bisa dialokasikan dengan tepat.
- Lakukan hitung fisik berkala. Hitung sisa perlengkapan yang material setiap bulan dan cocokkan dengan saldo akun Perlengkapan.
- Tetapkan anggaran per departemen atau cabang. Bandingkan beban perlengkapan aktual dengan anggaran setiap bulan untuk menemukan lonjakan lebih awal.
- Pantau rasio beban terhadap aktivitas. Contohnya, beban perlengkapan gudang per jumlah pengiriman, agar kenaikan beban bisa dibedakan antara pertumbuhan volume dan pemborosan.
Di Ukirama ERP, alur pembelian perlengkapan tercatat dalam satu document tree dari purchase request, purchase order, hingga pembayaran, dengan multi-level approval berbasis nominal. Laporan laba rugi real-time Ukirama dapat difilter per gudang, proyek, atau unit bisnis, sehingga lonjakan beban perlengkapan di satu cabang terlihat tanpa menunggu rekap manual.
Kelola Beban Perlengkapan dan HPP dalam Satu Sistem
Beban perlengkapan yang tercatat tepat waktu dan di pos yang benar membuat laba rugi bulanan dan HPP bisa dipercaya untuk mengambil keputusan. Jika tim finance Anda masih merekap pemakaian perlengkapan dari spreadsheet tiap gudang atau cabang, jadwalkan demo Ukirama untuk melihat alur pembelian, approval, dan laporan laba rugi real-time dalam satu dasbor. Anda juga bisa berkonsultasi langsung dengan tim Ukirama melalui WhatsApp.
FAQ Seputar Supplies Expense
Apakah supplies expense termasuk beban operasional?
Ya, beban perlengkapan umumnya termasuk beban operasional, baik di pos beban umum dan administrasi maupun beban penjualan. Pengecualiannya adalah perlengkapan pabrik, yang dibebankan ke biaya overhead pabrik dan menjadi bagian harga pokok produksi. Penempatan pos mengikuti fungsi perlengkapan, bukan jenis barangnya.
Beban perlengkapan dicatat di debit atau kredit?
Beban perlengkapan bertambah di sisi debit karena merupakan akun beban. Pada jurnal penyesuaian metode aset, Beban Perlengkapan didebit dan Perlengkapan dikredit sebesar nilai yang terpakai. Akun beban ini hanya dikredit pada metode beban, ketika sisa perlengkapan akhir periode lebih besar daripada saldo awalnya.
Apa bedanya supplies dan supplies expense?
Supplies adalah perlengkapan yang belum terpakai dan dicatat sebagai aset lancar di neraca. Beban perlengkapan adalah nilai perlengkapan yang sudah terpakai selama periode berjalan dan dicatat di laporan laba rugi. Perpindahan nilai dari akun aset ke akun beban dilakukan melalui jurnal penyesuaian di akhir periode.
Apakah perlengkapan perlu disusutkan?
Tidak, perlengkapan tidak disusutkan karena habis dipakai dalam waktu singkat, sehingga nilainya dibebankan sesuai pemakaian. Penyusutan hanya berlaku untuk peralatan dan aset tetap lain yang dipakai lebih dari satu periode. Jika barang dipakai bertahun-tahun, klasifikasikan sebagai peralatan dan susutkan sesuai kebijakan aset tetap perusahaan.
Apakah beban perlengkapan bisa menjadi pengurang pajak?
Beban perlengkapan umumnya dapat dikurangkan dari penghasilan bruto selama digunakan untuk kegiatan usaha. Pasal 6 ayat (1) UU PPh mengatur biaya untuk mendapatkan, menagih, dan memelihara penghasilan, tetapi biaya terkait penghasilan yang dikenai PPh final tidak boleh dikurangkan. Konsultasikan kasus spesifik dengan konsultan pajak.
Apa yang terjadi jika jurnal penyesuaian perlengkapan tidak dibuat?
Jika jurnal penyesuaian tidak dibuat pada metode aset, saldo perlengkapan di neraca lebih besar dari kondisi fisik dan beban di laba rugi terlalu kecil. Akibatnya, laba periode berjalan tercatat lebih tinggi dari seharusnya, lalu terkoreksi tiba-tiba saat hitung fisik akhirnya dilakukan.