
Apa Itu Tempat Penimbunan Berikat?
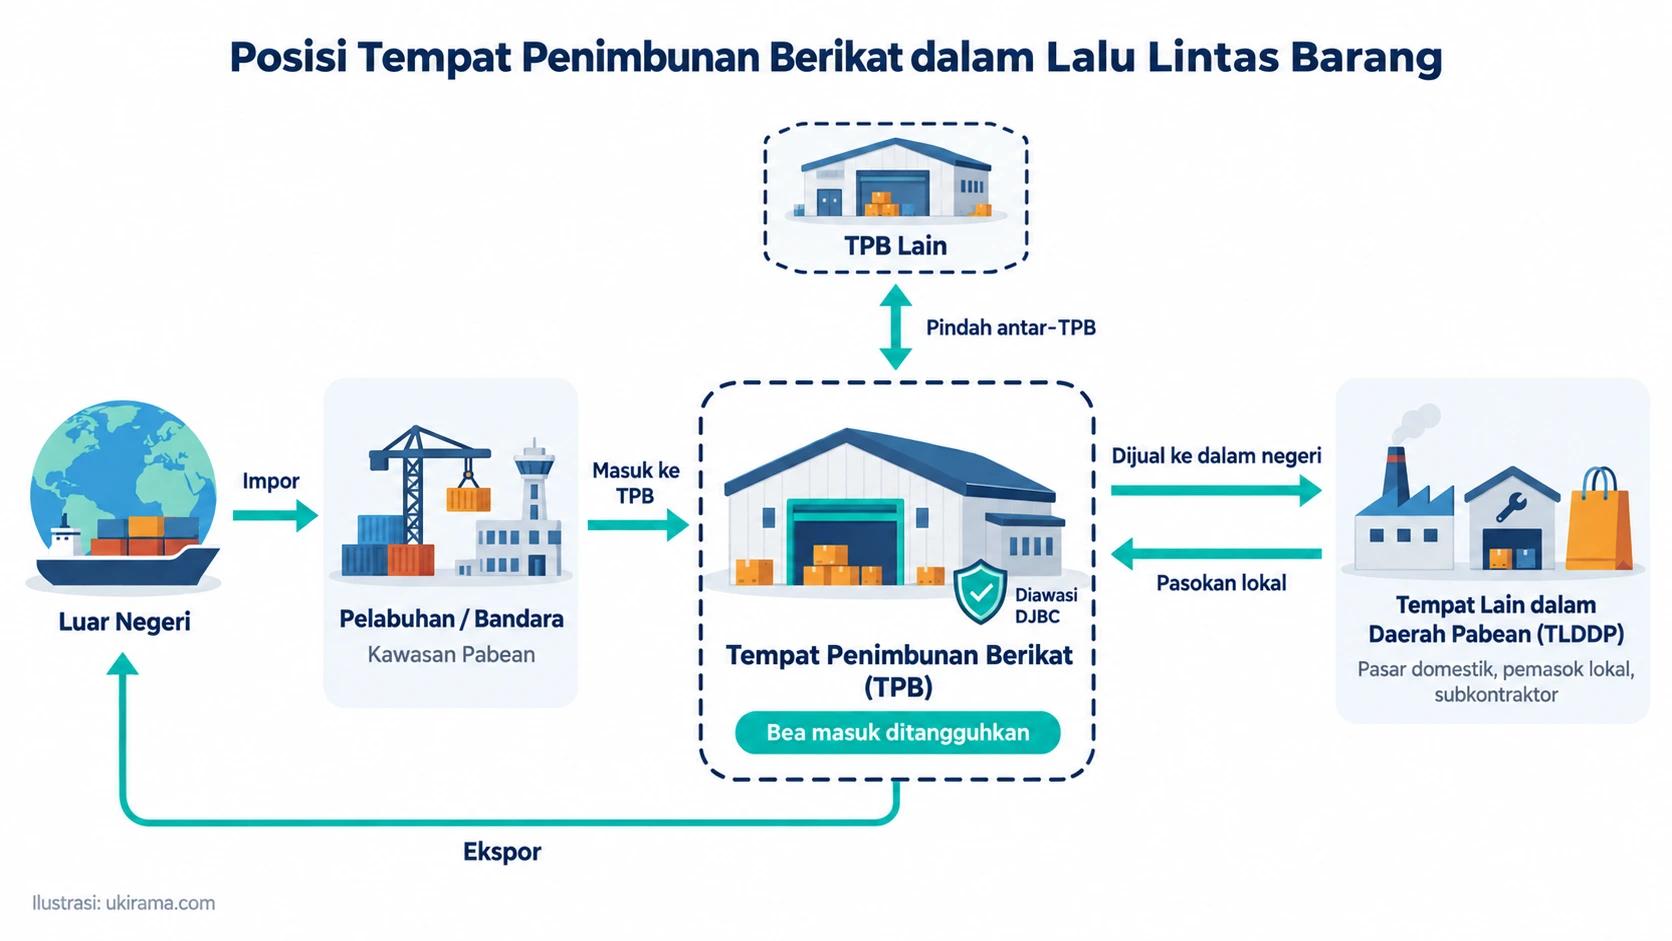
Tempat penimbunan berikat adalah bangunan, tempat, atau kawasan yang memenuhi persyaratan tertentu untuk menimbun barang dengan tujuan tertentu dan mendapatkan penangguhan bea masuk. Definisi ini tercantum dalam PER-7/BC/2021 dan sejalan dengan PP 32/2009.
TPB merupakan kawasan pabean, sehingga seluruh lalu lintas barangnya berada di bawah pengawasan Direktorat Jenderal Bea dan Cukai (DJBC). Fasilitas ini datang bersama kewajiban: setiap barang yang masuk, keluar, atau keluar sementara harus diberitahukan dengan dokumen pabean yang tepat.
TPB relevan bagi industri manufaktur berorientasi ekspor dan pelaku logistik. Bahan baku impor bisa ditimbun dan diolah tanpa membayar bea masuk di depan, sehingga kas perusahaan tidak tertahan untuk pungutan impor sebelum produk terjual.
Dasar hukum tempat penimbunan berikat
Dasar hukum tempat penimbunan berikat adalah UU Kepabeanan, PP 32/2009 sebagaimana diubah dengan PP 85/2015, serta peraturan menteri keuangan untuk tiap bentuk TPB, seperti PMK 131/PMK.04/2018 untuk kawasan berikat dan PMK 155/PMK.04/2019 untuk gudang berikat. Tata laksana keluar-masuk barang di TPB diatur dalam PER-7/BC/2021 yang telah diubah dengan PER-30/BC/2024.
Fasilitas fiskal di tempat penimbunan berikat
Barang yang dimasukkan ke TPB dapat memperoleh penangguhan bea masuk, pembebasan cukai, serta tidak dipungut pajak dalam rangka impor (PDRI), PPN, atau PPnBM. Kewajiban membayar bea masuk, cukai, dan PDRI baru muncul ketika barang impor dikeluarkan dari TPB ke tempat lain dalam daerah pabean untuk diimpor untuk dipakai.
Penyelenggara dan pengusaha TPB
Penyelenggara atau Pengusaha TPB adalah badan hukum yang menyelenggarakan atau mengusahakan TPB sesuai ketentuan yang mengatur TPB. Pihak inilah yang menyampaikan dokumen TPB dengan prinsip self assessment dan bertanggung jawab atas kebenaran datanya.
7 Bentuk Tempat Penimbunan Berikat
Tempat penimbunan berikat memiliki 7 bentuk berdasarkan PP 32/2009 yang diubah dengan PP 85/2015. Setiap bentuk punya fungsi berbeda dan diatur lebih rinci dalam peraturan menteri keuangan masing-masing.
| No | Bentuk TPB | Fungsi utama | Contoh kegiatan |
|---|---|---|---|
| 1 | Gudang Berikat | Menimbun barang impor dalam jangka waktu tertentu untuk dikeluarkan kembali | Pengemasan, penyortiran, kitting, pemotongan |
| 2 | Kawasan Berikat | Menimbun barang impor atau lokal untuk diolah atau digabungkan sebelum diekspor atau diimpor untuk dipakai | Pengolahan bahan baku menjadi produk jadi |
| 3 | Tempat Penyelenggaraan Pameran Berikat | Menimbun barang impor dalam jangka waktu tertentu untuk dipamerkan | Pameran dagang |
| 4 | Toko Bebas Bea | Menimbun barang impor atau lokal untuk dijual kepada orang tertentu | Gerai bebas bea |
| 5 | Tempat Lelang Berikat | Menimbun barang impor dalam jangka waktu tertentu untuk dijual secara lelang | Penjualan melalui lelang |
| 6 | Kawasan Daur Ulang Berikat | Menimbun barang impor untuk didaur ulang menjadi produk bernilai tambah | Daur ulang limbah asal impor atau lokal |
| 7 | Pusat Logistik Berikat | Menimbun barang asal luar negeri atau lokal untuk dikeluarkan kembali, dapat disertai kegiatan sederhana | Penyimpanan dan konsolidasi barang |
Kawasan berikat dan gudang berikat dibahas lebih rinci dalam panduan ketentuan dan fasilitas kawasan berikat serta gudang berikat dan kaitannya dengan dokumen BC 2.3 dan BC 2.5.
Dokumen Pabean untuk Keluar-Masuk Barang di Tempat Penimbunan Berikat
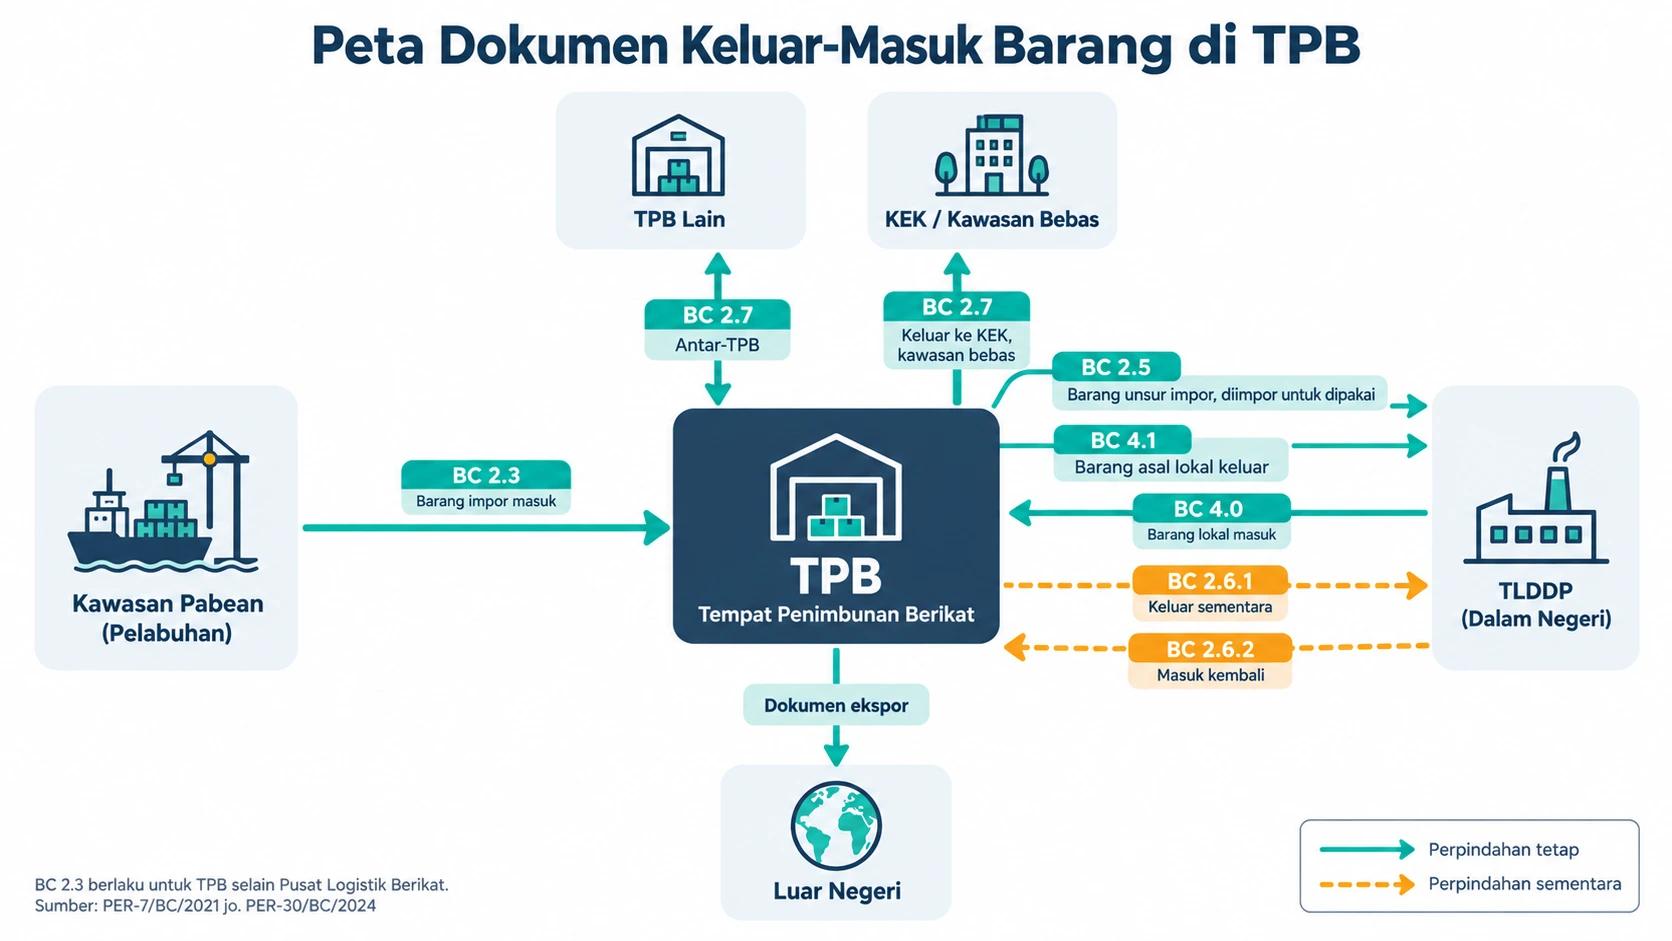
Setiap pemasukan dan pengeluaran barang di tempat penimbunan berikat wajib diberitahukan dengan dokumen TPB yang kodenya ditetapkan dalam PER-30/BC/2024. Dokumen disampaikan secara elektronik melalui Sistem Komputer Pelayanan (SKP) Bea Cukai untuk setiap transaksi.
| Kode | Arah barang | Fungsi |
|---|---|---|
| BC 2.3 | Masuk | Pemasukan barang impor dari kawasan pabean ke TPB selain pusat logistik berikat |
| BC 2.5 | Keluar | Pengeluaran barang yang mengandung unsur impor ke tempat lain dalam daerah pabean untuk diimpor untuk dipakai |
| BC 2.6.1 | Keluar sementara | Pengeluaran sementara barang ke tempat lain dalam daerah pabean |
| BC 2.6.2 | Masuk kembali | Pemasukan kembali barang eks pengeluaran sementara |
| BC 2.7 | Masuk atau keluar | Perpindahan barang antar-TPB, serta pengeluaran ke kawasan ekonomi khusus atau kawasan bebas |
| BC 4.0 | Masuk | Pemasukan barang dari tempat lain dalam daerah pabean ke TPB |
| BC 4.1 | Keluar | Pengeluaran barang asal lokal dari TPB ke tempat lain dalam daerah pabean |
Tempat lain dalam daerah pabean (TLDDP) merujuk pada wilayah dalam negeri di luar area pengawasan pabean, misalnya pabrik subkontraktor di luar kawasan berikat. Pengeluaran barang dari TPB ke luar negeri tidak memakai dokumen TPB, melainkan mengikuti ketentuan ekspor. Perpindahan antar-TPB dijelaskan lebih lengkap dalam artikel dokumen BC 2.7 untuk perpindahan antar-TPB.
Hubungan Tempat Penimbunan Berikat dengan BC 2.6.1 dan BC 2.6.2
BC 2.6.1 dan BC 2.6.2 adalah pasangan dokumen TPB untuk barang yang keluar dari tempat penimbunan berikat secara sementara lalu kembali lagi. Kedua dokumen ini menjaga agar barang yang masih berstatus fasilitas tetap tercatat selama berada di luar TPB, dengan nilai pungutan yang dijaminkan.
Apa itu BC 2.6.1?
BC 2.6.1 adalah pemberitahuan pabean untuk pengeluaran sementara barang asal impor atau asal tempat lain dalam daerah pabean dari TPB ke tempat lain dalam daerah pabean. Dokumen BC 2.6.1 memuat data perhitungan jaminan atas bea masuk, cukai, PPN, PPnBM, dan PPh, beserta data jaminan seperti jenis, nilai, dan tanggal jatuh tempo.
Apa itu BC 2.6.2?
BC 2.6.2 adalah pemberitahuan pabean untuk pemasukan kembali barang eks pengeluaran sementara dari tempat lain dalam daerah pabean ke TPB. Dokumen BC 2.6.2 memuat data penyesuaian jaminan atas pungutan yang sebelumnya dijaminkan saat barang keluar dengan BC 2.6.1.
Kapan BC 2.6.1 dan BC 2.6.2 digunakan?
BC 2.6.1 dan BC 2.6.2 digunakan untuk empat jenis transaksi: barang diperbaiki, disubkontrakkan, dipinjamkan, atau keperluan lainnya. Contohnya, mesin produksi dikirim ke bengkel di luar kawasan berikat untuk diperbaiki, atau komponen dikirim ke subkontraktor untuk proses pelapisan, lalu keduanya masuk kembali ke TPB setelah pekerjaan selesai.
Dokumen pendukung BC 2.6.1
Berdasarkan standar pelayanan DJBC untuk BC 2.6.1, pengajuan BC 2.6.1 dengan jaminan disertai tiga dokumen pendukung berikut.
- Surat persetujuan Kepala Kantor untuk kegiatan pengeluaran sementara.
- Bukti Penerimaan Jaminan (BPJ).
- Perjanjian antara pengusaha TPB dengan pelaksana subkontrak, perbaikan, atau peminjam mesin.
Alur dari BC 2.6.1 sampai BC 2.6.2
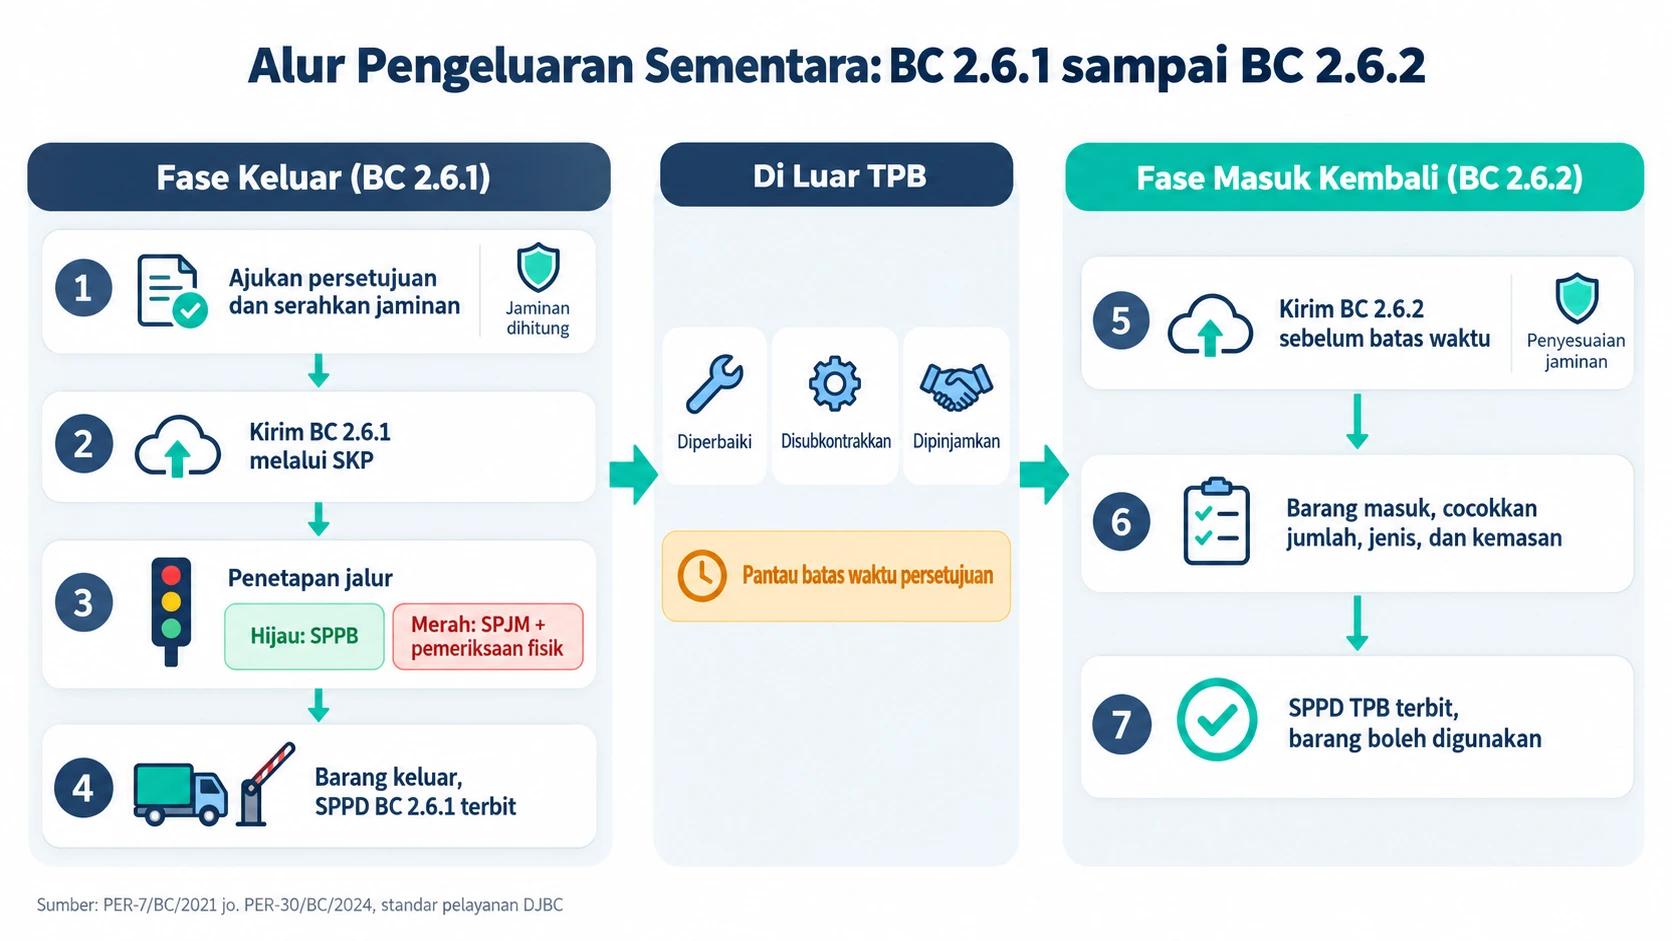
Alur pengeluaran sementara terdiri dari tujuh tahap, mulai dari persetujuan dan jaminan hingga penerbitan Surat Persetujuan Penyelesaian Dokumen (SPPD) saat barang kembali.
- Ajukan persetujuan pengeluaran sementara ke Kantor Pengawasan dan serahkan jaminan.
- Kirim BC 2.6.1 melalui SKP, lalu tunggu penelitian dokumen dan nomor pendaftaran.
- Terima penetapan jalur: Surat Persetujuan Pengeluaran Barang (SPPB) untuk jalur hijau, atau Surat Pemberitahuan Jalur Merah (SPJM) yang diikuti pemeriksaan fisik.
- Keluarkan barang setelah SPPB terbit, lalu selesaikan dokumen hingga SPPD BC 2.6.1 diterbitkan.
- Kirim BC 2.6.2 setelah pekerjaan selesai, sebelum batas waktu yang tercantum dalam persetujuan.
- Masukkan barang kembali dengan mencocokkan merek, nomor, ukuran, jumlah, dan jenis kemasan sesuai respon SPPB atau SPJM BC 2.6.2.
- Gunakan barang setelah SPPD TPB atas pemasukan kembali diterbitkan.
Perbedaan BC 2.6.1, BC 2.6.2, dan BC 2.7
BC 2.6.1 dan BC 2.6.2 mengatur pergerakan sementara antara TPB dan tempat lain dalam daerah pabean, sedangkan BC 2.7 mengatur perpindahan barang antar-TPB dan ke kawasan khusus.
| Aspek | BC 2.6.1 | BC 2.6.2 | BC 2.7 |
|---|---|---|---|
| Arah barang | Keluar dari TPB | Masuk kembali ke TPB | Keluar atau masuk antar-TPB |
| Pihak lawan | Tempat lain dalam daerah pabean | Tempat lain dalam daerah pabean | TPB lain, kawasan ekonomi khusus, atau kawasan bebas |
| Sifat pergerakan | Sementara, barang wajib kembali | Penyelesaian pengeluaran sementara | Perpindahan barang |
| Elemen data jaminan | Perhitungan jaminan | Penyesuaian jaminan | Tidak ada |
| Jenis transaksi | Diperbaiki, disubkontrakkan, dipinjamkan, lainnya | Eks diperbaiki, eks disubkontrakkan, eks dipinjamkan, lainnya | Penyerahan BKP, penyerahan JKP, retur, non penyerahan, lainnya |
Kesalahan Umum Saat Mengelola BC 2.6.1 dan BC 2.6.2
Risiko terbesar pengeluaran sementara terletak pada pelacakan barang selama berada di luar TPB, karena ketentuannya ketat terhadap waktu, jumlah, dan jenis barang. Lima kesalahan berikut perlu diantisipasi oleh tim exim dan gudang.
Menukar arah dokumen
BC 2.6.1 selalu dipakai untuk barang keluar, sedangkan BC 2.6.2 untuk barang masuk kembali. Menukar keduanya membuat saldo barang di IT Inventory tidak cocok dengan data dokumen pabean.
Melewati batas waktu persetujuan
Pemasukan kembali yang melewati batas waktu dalam persetujuan pengeluaran sementara membuat pengusaha TPB dikenai sanksi sesuai ketentuan. Karena itu, tanggal jatuh tempo setiap BC 2.6.1 yang masih terbuka perlu dipantau sejak barang keluar.
Selisih jumlah atau jenis barang saat kembali
Jika hasil pengawasan pemasukan kembali tidak sesuai, DJBC menerbitkan surat perintah pemeriksaan fisik dan SPPD baru terbit setelah data dokumen diubah sesuai hasil pemeriksaan. Selisih seperti ini bisa bersumber dari scrap atau reject di pihak subkontraktor yang tidak tercatat.
Tidak memberitahukan barang tambahan dari subkontraktor
Jika pemasukan kembali disertai penyerahan barang kena pajak baru di luar kontrak jasa, pengusaha TPB wajib membuat dokumen TPB tersendiri untuk pemasukan barang dari tempat lain dalam daerah pabean (BC 4.0). Contohnya, subkontraktor menambahkan material miliknya sendiri ke dalam produk yang dikembalikan.
Menggunakan barang sebelum SPPD terbit
Barang eks pengeluaran sementara yang dimasukkan kembali baru boleh dipergunakan setelah SPPD TPB diterbitkan. Memakai barang lebih awal untuk mengejar jadwal produksi berisiko menimbulkan temuan saat pemeriksaan.
Cara Menjaga Kepatuhan TPB dengan IT Inventory
Kepatuhan TPB lebih mudah dijaga jika setiap dokumen BC terhubung langsung dengan pergerakan stok di sistem, bukan dicatat terpisah di spreadsheet. Ketentuan sistem pencatatan untuk perusahaan kawasan berikat dibahas dalam artikel kewajiban IT Inventory kawasan berikat.
Modul IT Inventory kawasan berikat Ukirama dirancang sesuai PER-19/BC/2018 dan menyediakan pelacakan subkontrak BC 2.6.1 dan BC 2.6.2. Atribut pabean seperti nomor aju dan kode HS bisa ditambahkan sebagai custom field tanpa coding, pencatatan scrap dan waste tersedia untuk menelusuri selisih, dan laporannya menggunakan format yang kompatibel dengan CEISA 4.0.
Kelola Dokumen TPB dan Subkontrak dalam Satu Sistem
Jika perusahaan Anda beroperasi di kawasan berikat dan masih memantau pengeluaran sementara lewat spreadsheet, Ukirama dapat membantu menghubungkan dokumen pabean dengan stok, produksi, dan akuntansi dalam satu dasbor. Jadwalkan demo Ukirama untuk melihat pelacakan BC 2.6.1 dan BC 2.6.2 secara langsung, atau hubungi tim kami melalui WhatsApp untuk konsultasi alur kawasan berikat Anda.
FAQ Seputar Tempat Penimbunan Berikat
Apakah pusat logistik berikat termasuk tempat penimbunan berikat?
Ya, pusat logistik berikat (PLB) termasuk tempat penimbunan berikat sejak PP 85/2015 menambahkannya sebagai bentuk ketujuh. PLB digunakan untuk menimbun barang asal luar daerah pabean atau barang lokal, dapat disertai kegiatan sederhana, untuk dikeluarkan kembali. Pemasukan barang impor ke PLB tidak menggunakan BC 2.3.
Apakah barang yang dikeluarkan dengan BC 2.6.1 harus membayar bea masuk?
Tidak dibayar saat barang keluar, tetapi nilai bea masuk, cukai, PPN, PPnBM, dan PPh atas barang tersebut dijaminkan. Data perhitungan jaminan dan data jaminan, termasuk tanggal jatuh temponya, dicantumkan langsung di BC 2.6.1. Jaminan kemudian disesuaikan melalui BC 2.6.2 ketika barang dimasukkan kembali ke TPB.
Berapa lama batas waktu barang keluar dengan BC 2.6.1?
Batas waktu pengeluaran sementara ditetapkan dalam persetujuan yang diterbitkan untuk setiap kegiatan, sehingga bisa berbeda antartransaksi. Jika barang dimasukkan kembali melewati batas waktu tersebut, pengusaha TPB dikenai sanksi sesuai ketentuan. Perusahaan perlu memantau tanggal jatuh tempo setiap dokumen BC 2.6.1 yang masih terbuka.
Apakah BC 2.6.1 dan BC 2.6.2 bisa diajukan secara berkala?
Tidak. PER-7/BC/2021 sebagaimana diubah PER-30/BC/2024 mengecualikan pengeluaran sementara dan pemasukan kembali dari mekanisme dokumen TPB berkala. Setiap pengiriman ke subkontraktor, bengkel, atau peminjam mesin harus diberitahukan per transaksi, meskipun perusahaan sudah memiliki izin penyampaian dokumen berkala untuk jenis transaksi lain di TPB yang sama.
Siapa yang menyampaikan dokumen TPB ke Bea Cukai?
Dokumen TPB disampaikan oleh Penyelenggara atau Pengusaha TPB secara elektronik melalui SKP Bea Cukai dengan prinsip self assessment. Untuk barang kiriman tertentu, perusahaan jasa titipan dapat menyampaikannya berdasarkan kuasa. Pihak penyampai bertanggung jawab atas kebenaran data, sehingga pencatatan internal yang akurat menjadi dasar pengisian dokumen.