
Laporan laba rugi perusahaan manufaktur menunjukkan berapa laba yang benar-benar tersisa setelah biaya bahan baku, tenaga kerja, dan overhead pabrik diperhitungkan. Pembedanya dari perusahaan dagang ada pada harga pokok penjualan (HPP), karena manufaktur harus lebih dulu menghitung harga pokok produksi dari tiga jenis persediaan. Panduan ini membahas komponen, rumus, contoh lengkap dengan angka, serta perubahan format yang dibawa PSAK 118 mulai 1 Januari 2027.
Apa Itu Laporan Laba Rugi Perusahaan Manufaktur?
Laporan laba rugi perusahaan manufaktur adalah laporan keuangan yang merangkum pendapatan, harga pokok penjualan, beban operasional, dan laba atau rugi bersih perusahaan yang mengolah bahan baku menjadi barang jadi dalam satu periode akuntansi. Laporan ini menjawab pertanyaan terpenting bagi manajemen pabrik: apakah harga jual sudah menutup seluruh biaya produksi dan masih menyisakan margin.
Struktur dasarnya sama dengan laporan laba rugi pada umumnya, tetapi cara menghitung HPP berbeda karena perusahaan manufaktur memproduksi sendiri barang yang dijualnya. Untuk perbandingan dengan sektor lain, baca juga panduan laporan laba rugi perusahaan jasa dan dagang.
Perbedaan Laporan Laba Rugi Manufaktur, Dagang, dan Jasa
Laporan laba rugi manufaktur berbeda dari perusahaan dagang dan jasa pada sumber HPP dan jumlah jenis persediaan yang harus dilacak.
| Aspek | Manufaktur | Dagang | Jasa |
|---|---|---|---|
| Sumber HPP | Harga pokok produksi (bahan baku, tenaga kerja langsung, overhead pabrik) | Harga beli barang dagangan | Biaya langsung pemberian jasa |
| Jenis persediaan | Bahan baku, barang dalam proses, barang jadi | Barang dagangan | Umumnya tidak ada |
| Laporan pendukung | Laporan harga pokok produksi | Tidak diperlukan | Tidak diperlukan |
Komponen Laporan Laba Rugi Perusahaan Manufaktur
Komponen laporan laba rugi perusahaan manufaktur terdiri dari delapan baris utama yang disusun berurutan dari penjualan hingga laba bersih. Setiap subtotal dihitung dari baris di atasnya, sehingga kesalahan di satu baris akan merambat ke seluruh laporan.
| Komponen | Isi | Rumus |
|---|---|---|
| Penjualan bersih | Penjualan produk jadi setelah retur dan potongan | Penjualan − retur dan potongan penjualan |
| Harga pokok penjualan (HPP) | Biaya produksi atas produk yang terjual | Barang jadi awal + harga pokok produksi − barang jadi akhir |
| Laba kotor | Selisih penjualan bersih dan HPP | Penjualan bersih − HPP |
| Beban operasional | Beban penjualan serta beban umum dan administrasi di luar pabrik | Beban penjualan + beban umum dan administrasi |
| Laba operasi | Laba dari kegiatan utama perusahaan | Laba kotor − beban operasional |
| Pendapatan dan beban lain-lain | Pos di luar kegiatan utama, misalnya bunga | Pendapatan lain − beban lain |
| Laba sebelum pajak | Laba sebelum beban pajak penghasilan | Laba operasi ± pendapatan dan beban lain-lain |
| Laba bersih | Laba setelah beban pajak penghasilan | Laba sebelum pajak − beban pajak penghasilan |
Satu hal yang sering terlewat: beban yang terjadi di area pabrik, seperti listrik mesin atau gaji supervisor produksi, masuk ke biaya overhead pabrik dan mengalir ke HPP. Beban sejenis di kantor pusat atau bagian penjualan masuk ke beban operasional.
Cara Menghitung HPP Perusahaan Manufaktur
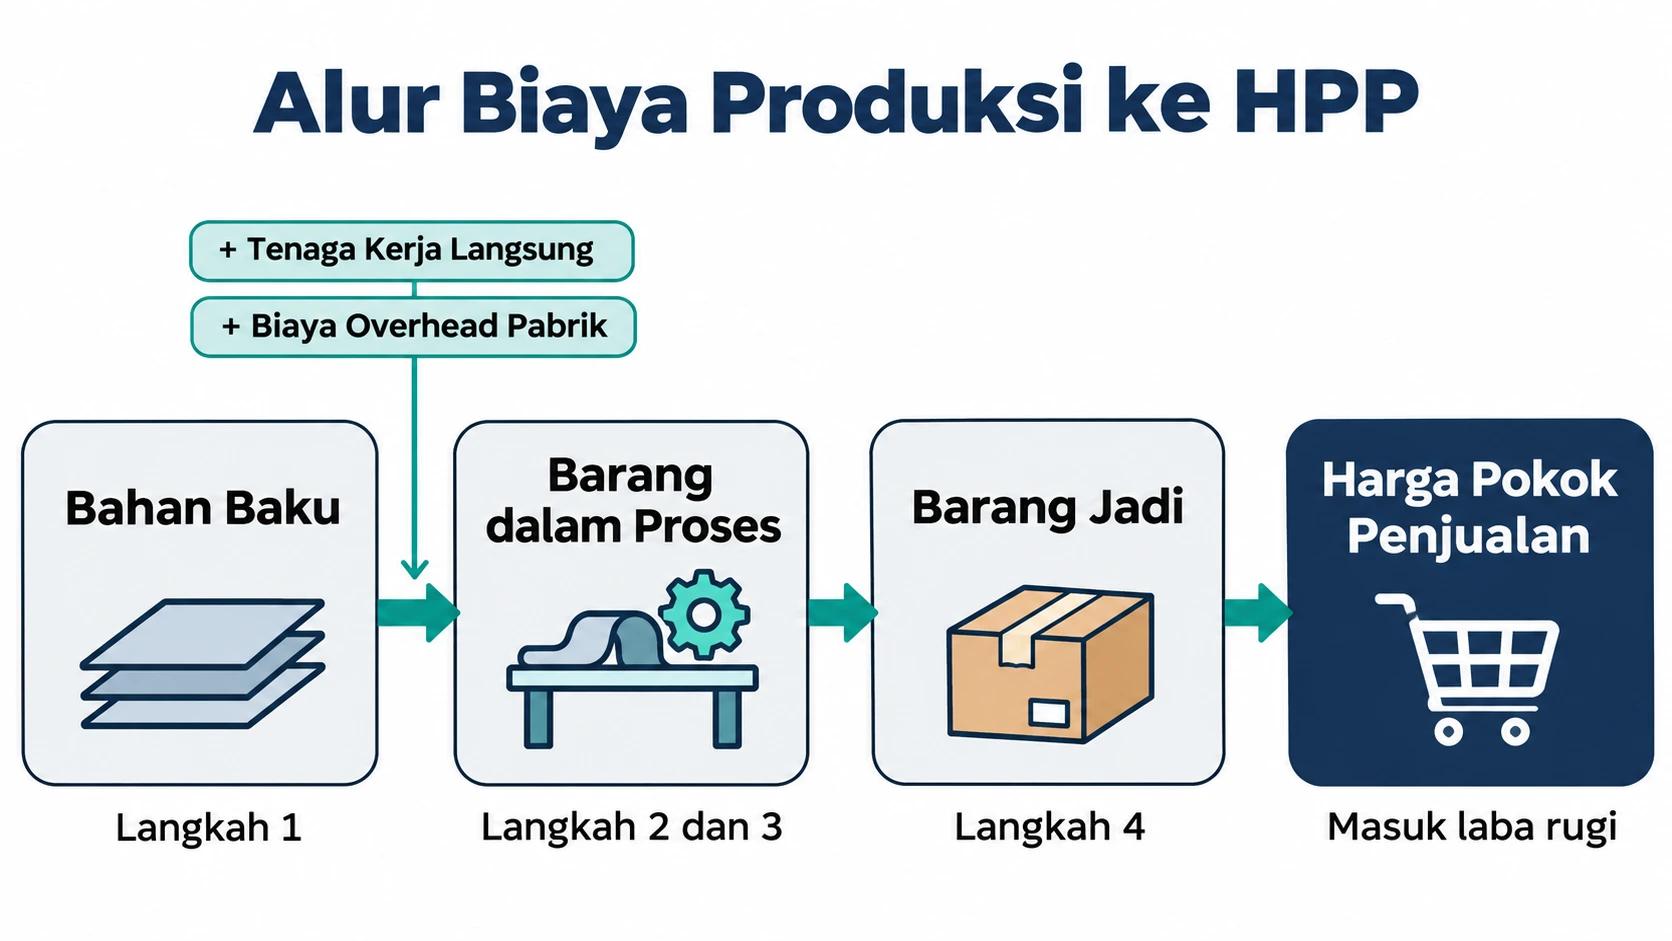
HPP perusahaan manufaktur dihitung dalam empat langkah berurutan yang mengikuti aliran fisik barang, dari gudang bahan baku, lantai produksi, hingga gudang barang jadi.
Langkah 1: Hitung Bahan Baku yang Digunakan
Bahan baku yang digunakan adalah nilai bahan baku yang benar-benar masuk ke proses produksi selama periode. Rumusnya adalah persediaan bahan baku awal + pembelian bahan baku − persediaan bahan baku akhir.
Langkah 2: Hitung Total Biaya Produksi
Total biaya produksi adalah gabungan bahan baku yang digunakan, tenaga kerja langsung, dan biaya overhead pabrik (BOP) dalam satu periode. BOP mencakup biaya pabrik yang tidak bisa ditelusuri langsung ke produk, dan cara mengalokasikannya dibahas di panduan menghitung biaya overhead pabrik.
Langkah 3: Hitung Harga Pokok Produksi
Harga pokok produksi adalah biaya atas barang yang selesai diproduksi dalam periode, dihitung dari total biaya produksi + barang dalam proses awal − barang dalam proses akhir. Nilai barang dalam proses (work in process) yang tidak akurat langsung mendistorsi angka ini. Dalam istilah bahasa Inggris, harga pokok produksi disebut cost of goods manufactured (COGM).
Langkah 4: Hitung Harga Pokok Penjualan
Harga pokok penjualan perusahaan manufaktur adalah harga pokok produksi yang disesuaikan dengan perubahan persediaan barang jadi. Rumusnya adalah persediaan barang jadi awal + harga pokok produksi − persediaan barang jadi akhir.
Contoh Laporan Laba Rugi Perusahaan Manufaktur
Contoh laporan laba rugi perusahaan manufaktur berikut memakai PT ABC Komponen, produsen komponen logam fiktif, untuk tahun yang berakhir 31 Desember 2025. Semua angka dalam jutaan Rupiah dan disusun agar setiap subtotal bisa Anda hitung ulang.
Laporan Harga Pokok Produksi PT ABC Komponen
Laporan harga pokok produksi PT ABC Komponen menghasilkan harga pokok produksi Rp50.000 juta dan harga pokok penjualan Rp49.000 juta.
| Keterangan | Rp juta |
|---|---|
| Persediaan bahan baku awal | 3.000 |
| Pembelian bahan baku | 31.000 |
| Bahan baku tersedia untuk digunakan | 34.000 |
| Persediaan bahan baku akhir | (4.000) |
| Bahan baku yang digunakan | 30.000 |
| Tenaga kerja langsung | 12.000 |
| Biaya overhead pabrik | 9.000 |
| Total biaya produksi | 51.000 |
| Barang dalam proses awal | 2.000 |
| Barang dalam proses akhir | (3.000) |
| Harga pokok produksi | 50.000 |
| Persediaan barang jadi awal | 6.000 |
| Barang jadi tersedia untuk dijual | 56.000 |
| Persediaan barang jadi akhir | (7.000) |
| Harga pokok penjualan | 49.000 |
Laporan Laba Rugi PT ABC Komponen
Laporan laba rugi PT ABC Komponen memakai HPP Rp49.000 juta dari tabel di atas dan menghasilkan laba bersih Rp7.800 juta.
| Keterangan | Rp juta |
|---|---|
| Penjualan | 82.000 |
| Retur dan potongan penjualan | (2.000) |
| Penjualan bersih | 80.000 |
| Harga pokok penjualan | (49.000) |
| Laba kotor | 31.000 |
| Beban penjualan | (8.500) |
| Beban umum dan administrasi | (10.500) |
| Total beban operasional | (19.000) |
| Laba operasi | 12.000 |
| Pendapatan bunga | 500 |
| Beban bunga | (2.500) |
| Pendapatan dan beban lain-lain bersih | (2.000) |
| Laba sebelum pajak | 10.000 |
| Beban pajak penghasilan (22%) | (2.200) |
| Laba bersih | 7.800 |
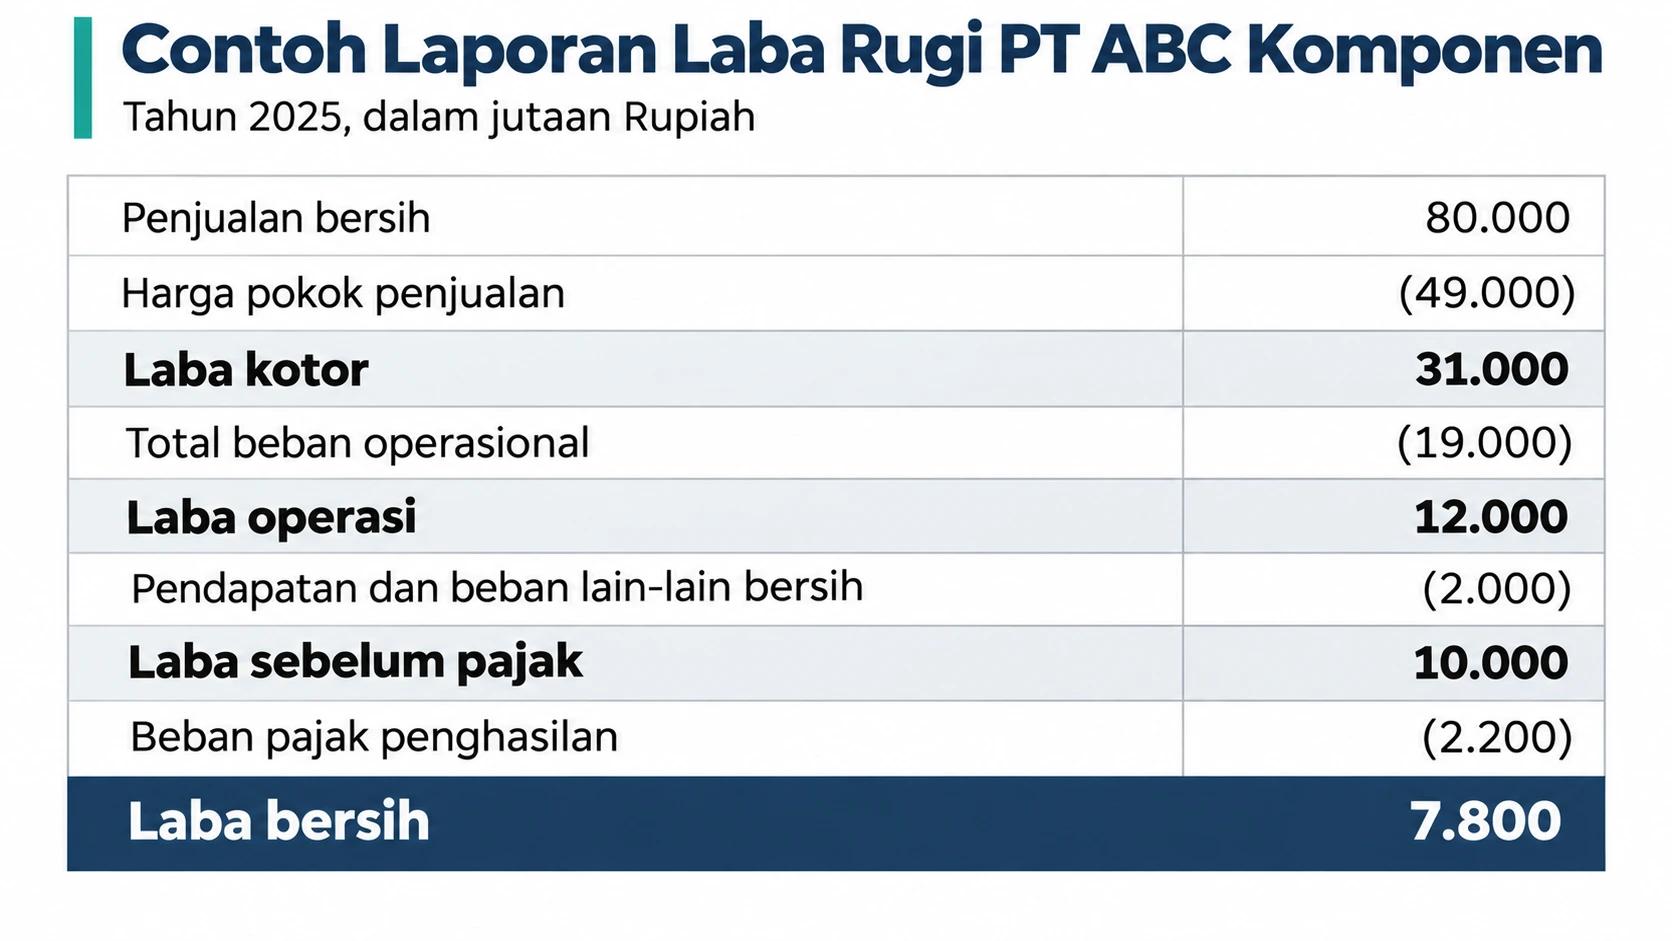
Beban pajak dihitung dengan tarif umum PPh Badan 22% sesuai Pasal 17 ayat (1) huruf b UU HPP, dengan asumsi tidak ada koreksi fiskal. Dalam praktik, pajak dihitung dari penghasilan kena pajak setelah koreksi fiskal, dan perusahaan dengan peredaran bruto tertentu bisa mendapat fasilitas pengurangan tarif.
Cara Membaca Hasil Contoh
Margin laba kotor PT ABC Komponen adalah 38,75%, margin laba operasi 15%, dan margin laba bersih 9,75%. HPP menyerap 61,25% dari penjualan bersih, dan bahan baku menyumbang sekitar 58,8% dari total biaya produksi, sehingga efisiensi pemakaian bahan baku menjadi tuas profit terbesar perusahaan ini.
Format Laporan Laba Rugi Manufaktur Menurut PSAK 201 dan PSAK 118
Penyajian laporan laba rugi di Indonesia saat ini mengacu pada PSAK 201 Penyajian Laporan Keuangan, nomor baru dari PSAK 1 sejak perubahan penomoran PSAK oleh IAI yang berlaku 1 Januari 2024. Pengukuran persediaan bahan baku, barang dalam proses, dan barang jadi diatur terpisah dalam PSAK 202 Persediaan.
Format Single Step dan Multiple Step
Format single step menjumlahkan semua pendapatan lalu mengurangkan semua beban dalam satu langkah, sedangkan format multiple step memisahkan laba kotor, laba operasi, dan laba sebelum pajak. Perusahaan manufaktur umumnya memakai multiple step karena margin laba kotor adalah indikator utama efisiensi produksi.
Perubahan Laporan Laba Rugi dengan PSAK 118
PSAK 118 Penyajian dan Pengungkapan dalam Laporan Keuangan disahkan DSAK IAI pada 28 Mei 2025 dan berlaku efektif 1 Januari 2027 untuk menggantikan PSAK 201. Standar ini mewajibkan penghasilan dan beban diklasifikasikan ke kategori operasi, investasi, dan pendanaan, serta menyajikan subtotal laba operasi dan laba sebelum pendanaan dan pajak penghasilan.
| Urutan | Kategori atau subtotal | Keterangan |
|---|---|---|
| 1 | Kategori operasi | Penjualan, HPP, beban penjualan, beban umum dan administrasi |
| 2 | Laba (rugi) operasi | Subtotal wajib |
| 3 | Kategori investasi | Penghasilan dan beban dari investasi tertentu |
| 4 | Laba (rugi) sebelum pendanaan dan pajak penghasilan | Subtotal wajib |
| 5 | Kategori pendanaan | Penghasilan dan beban dari aktivitas pendanaan |
| 6 | Pajak penghasilan | Disajikan terpisah |
| 7 | Laba (rugi) | Total wajib |
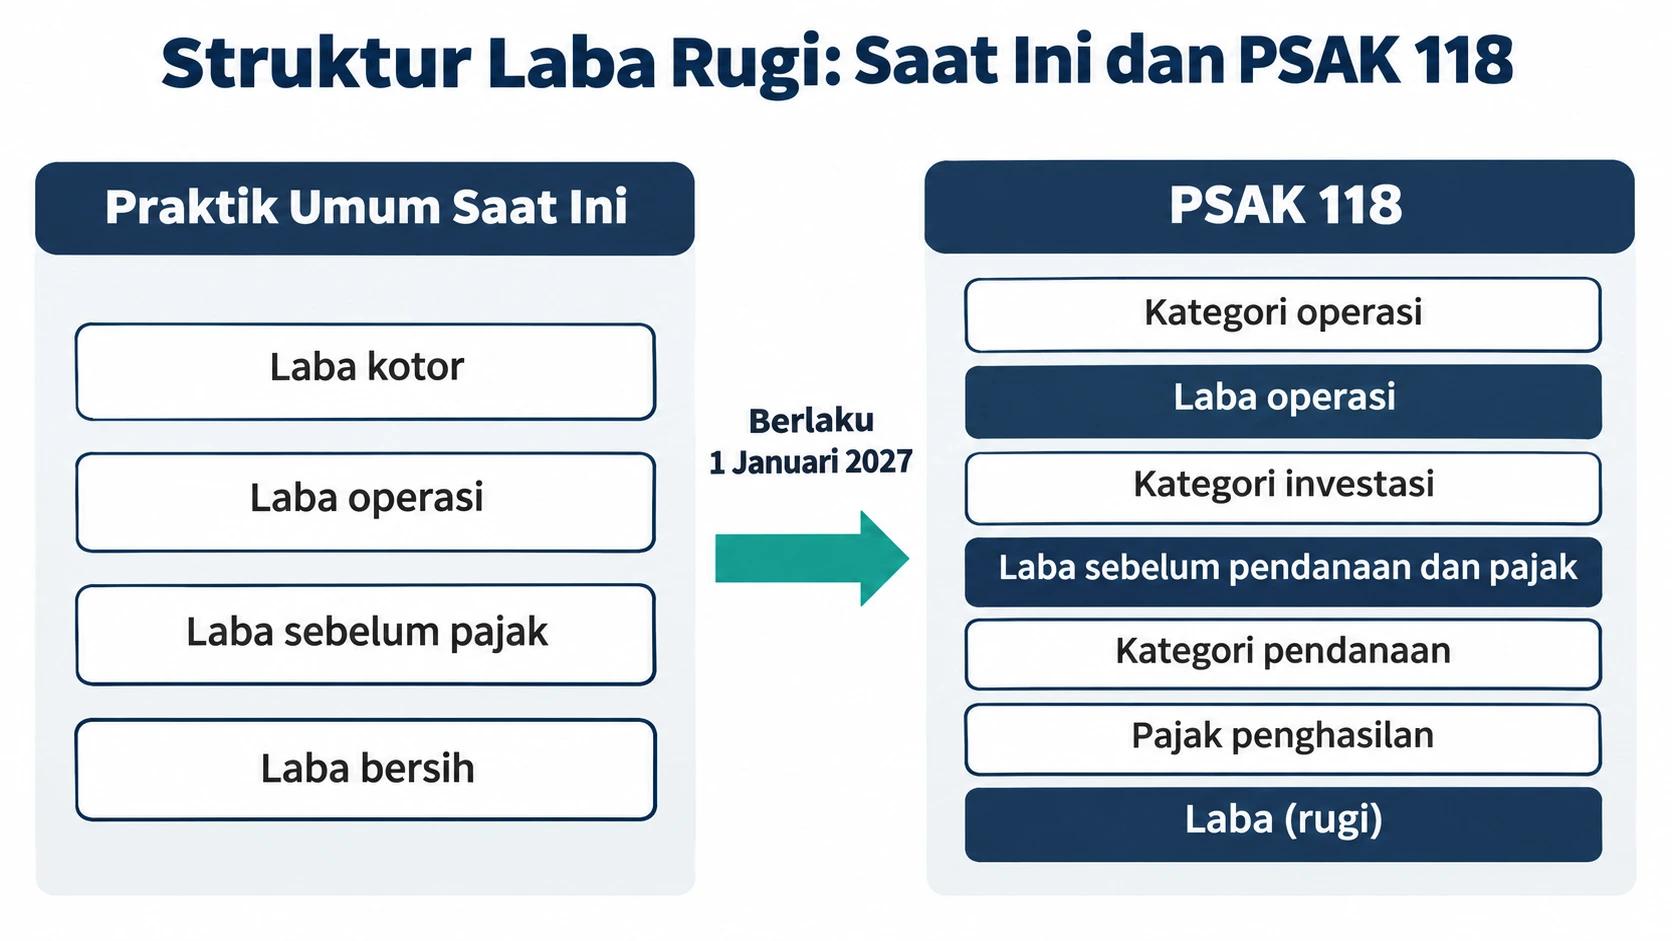
Bagi perusahaan manufaktur, dampak terbesarnya ada pada pos pendapatan dan beban lain-lain seperti bunga, yang perlu dipetakan ulang ke kategori yang tepat. PSAK 118 berlaku bagi entitas yang menerapkan SAK Indonesia, sedangkan entitas yang memakai SAK Entitas Privat (SAK EP), pengganti SAK ETAP sejak 1 Januari 2025, mengikuti ketentuan penyajian dalam SAK EP.
Kesalahan Umum dalam Menyusun Laporan Laba Rugi Manufaktur
Kesalahan dalam laporan laba rugi perusahaan manufaktur paling sering berasal dari perhitungan HPP, bukan dari pos di bawahnya.
- Overhead pabrik dicatat sebagai beban operasional. Akibatnya HPP terlalu rendah dan margin laba kotor tampak lebih tinggi dari kenyataan.
- Barang dalam proses tidak dihitung. Nilai produk setengah jadi di lantai produksi ikut terbebankan ke HPP periode berjalan.
- Biaya impor bahan baku tidak masuk HPP. Bea masuk, ongkos kirim, dan asuransi yang dicatat sebagai beban umum membuat harga pokok produksi terlalu kecil.
- Scrap dan produk reject tidak dicatat. Biaya produksi tampak wajar, padahal sebagian bahan baku terbuang tanpa jejak.
- Persediaan akhir hanya diestimasi. Tanpa penghitungan fisik atau kartu stok yang akurat, nilai ketiga jenis persediaan akhir tidak bisa dipercaya.
Kesalahan tersebut umumnya muncul karena data gudang, produksi, dan akuntansi tercatat di sistem terpisah. Modul manufaktur Ukirama menghitung HPP per batch dari bahan baku, tenaga kerja langsung, dan overhead, melacak WIP hingga barang jadi, serta mencatat byproduct, scrap, dan reject. Berdasarkan studi kasus Ukirama, Agatek Print, perusahaan percetakan di Tangerang, mempercepat closing buku harian dari 2 jam menjadi instan dan menjaga margin keuntungan hingga 40%.
Jika tim finance Anda masih menyusun laba rugi dari spreadsheet terpisah, lihat bagaimana fitur keuangan dan akuntansi Ukirama menyajikan laba rugi real-time yang bisa difilter per gudang, proyek, atau unit bisnis.
FAQ Seputar Laporan Laba Rugi Perusahaan Manufaktur
Apa beda harga pokok produksi dan harga pokok penjualan?
Harga pokok produksi adalah biaya atas seluruh barang yang selesai diproduksi dalam satu periode, sedangkan harga pokok penjualan adalah biaya atas barang yang terjual. Selisih keduanya sama dengan perubahan persediaan barang jadi. Jika barang jadi akhir lebih besar dari awal, harga pokok penjualan akan lebih kecil dari harga pokok produksi.
Apakah biaya overhead pabrik masuk ke laporan laba rugi?
Ya, tetapi tidak langsung sebagai beban operasional. Biaya overhead pabrik masuk ke total biaya produksi, lalu mengalir ke harga pokok produksi dan harga pokok penjualan. Bagian overhead yang melekat pada barang yang belum terjual tetap tercatat sebagai persediaan di laporan posisi keuangan sampai barang tersebut dijual.
Format laporan laba rugi apa yang cocok untuk perusahaan manufaktur?
Format multiple step paling cocok untuk perusahaan manufaktur karena memisahkan laba kotor dari laba operasi. Pemisahan ini memperlihatkan efisiensi produksi secara terpisah dari efisiensi penjualan dan administrasi. Mulai 1 Januari 2027, entitas pengguna SAK Indonesia juga wajib menyesuaikan strukturnya dengan kategori dan subtotal PSAK 118.
Kapan PSAK 118 berlaku dan siapa yang wajib menerapkannya?
PSAK 118 berlaku efektif 1 Januari 2027 dan menggantikan PSAK 201 bagi entitas yang menerapkan SAK Indonesia. Perusahaan yang memakai SAK EP mengikuti ketentuan penyajian SAK EP. Karena laporan 2027 menyajikan angka pembanding tahun sebelumnya, tim finance sebaiknya mulai memetakan akun ke kategori baru sejak sekarang.
Bagaimana menghitung persediaan akhir untuk laporan laba rugi manufaktur?
Persediaan akhir manufaktur dihitung terpisah untuk bahan baku, barang dalam proses, dan barang jadi, biasanya melalui penghitungan fisik di akhir periode atau dari kartu stok pada sistem perpetual. Barang dalam proses dinilai dari biaya yang sudah terserap sesuai tingkat penyelesaiannya. Ketiga angka ini menentukan besar kecilnya HPP.
Susun Laporan Laba Rugi Manufaktur dengan Data Real-Time
Laporan laba rugi perusahaan manufaktur yang akurat bergantung pada data persediaan dan biaya produksi yang tercatat rapi setiap hari, bukan disusun ulang di akhir bulan. Pelajari bagaimana Ukirama mendukung perusahaan manufaktur mengelola bahan baku, WIP, SPK, dan PPIC dalam satu sistem, lalu jadwalkan demo Ukirama untuk melihat alurnya dengan skenario yang mirip bisnis Anda.