
Tutup buku merupakan tahap terakhir siklus akuntansi yang penting dan menentukan laporan keuangan sebuah periode bisa dipercaya. Jika prosesnya terburu-buru, transaksi bulan lalu bisa terbawa ke bulan berjalan, saldo awal menjadi keliru, dan laba yang dilaporkan tidak mencerminkan kinerja sebenarnya. Prosesnya terdiri dari delapan langkah yang sama untuk closing bulanan maupun tahunan, yang berbeda hanya cakupan pemeriksaan dan akun laba yang dituju.
Apa Itu Tutup Buku?
Tutup buku adalah proses akhir siklus akuntansi untuk mengunci pencatatan transaksi pada satu periode, menutup akun sementara, dan menyusun laporan keuangan final. Proses ini juga dikenal sebagai closing atau penutupan buku, dan dilakukan setiap akhir bulan maupun akhir tahun buku.
Pengertian ini sejalan dengan Pasal 1 angka 29 UU Ketentuan Umum dan Tata Cara Perpajakan (UU KUP), yang menyebut pembukuan sebagai pencatatan teratur yang ditutup dengan menyusun laporan keuangan berupa neraca dan laporan laba rugi untuk periode Tahun Pajak. Posisinya berada di ujung siklus akuntansi, setelah pencatatan jurnal, posting ke buku besar, dan penyesuaian.
Akun yang Ditutup dan Akun yang Dibawa ke Periode Berikutnya
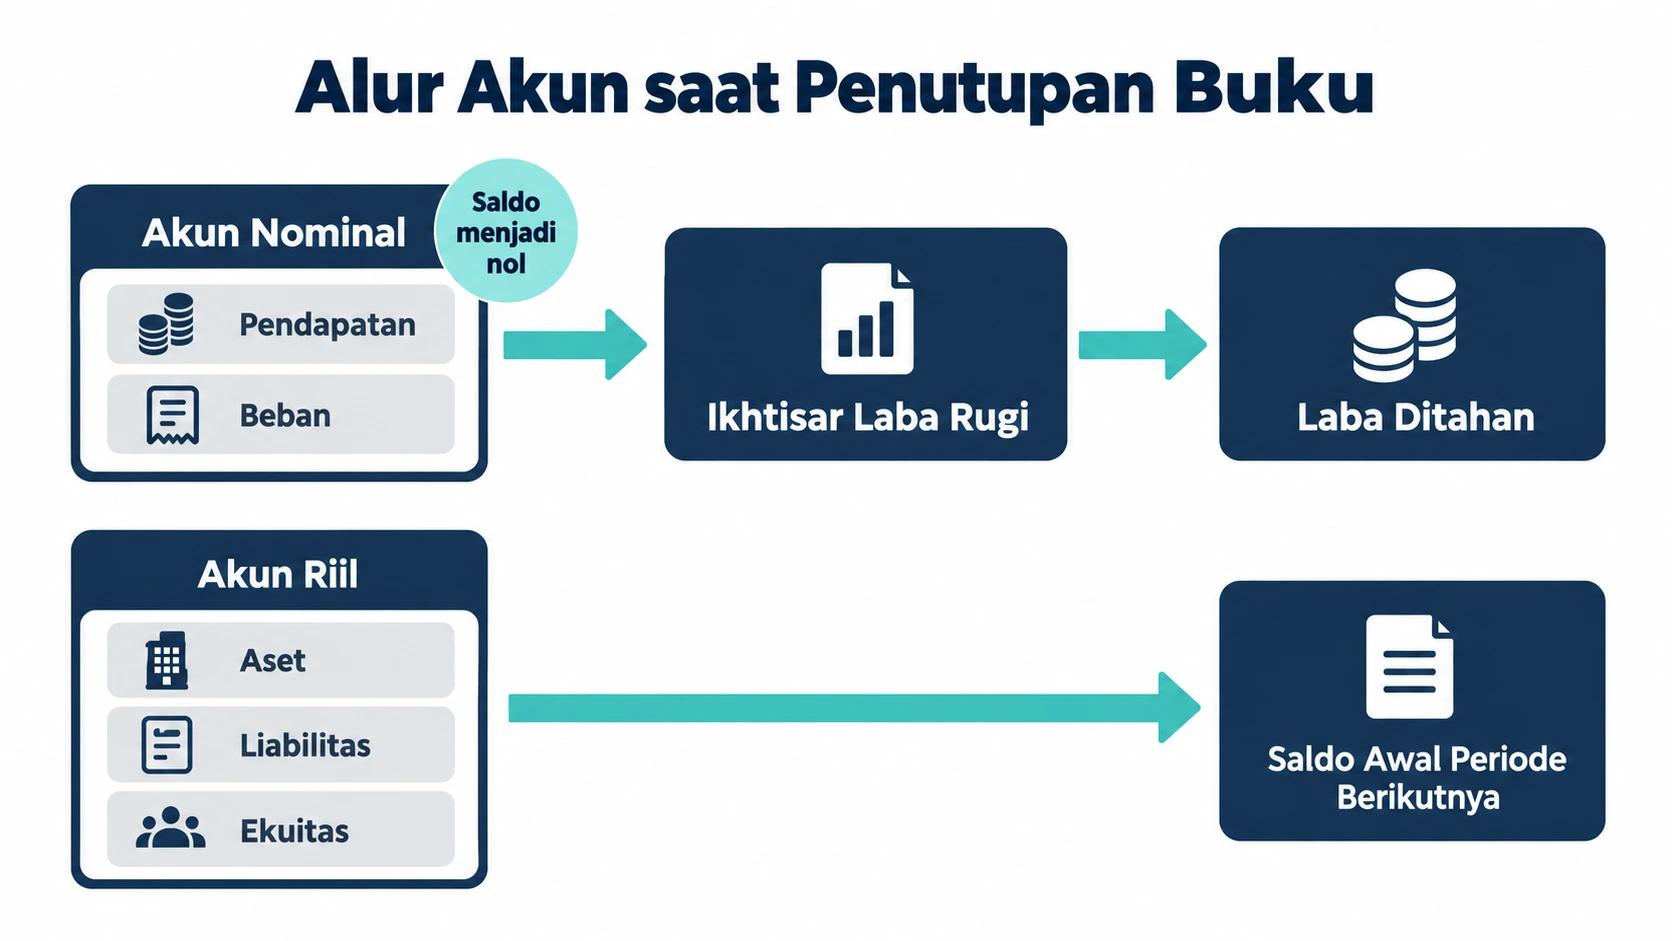
Penutupan buku memperlakukan akun nominal dan akun riil secara berbeda. Akun nominal seperti pendapatan, beban, dan prive atau dividen dinolkan setiap periode, sedangkan saldo akun riil seperti aset, liabilitas, dan ekuitas menjadi saldo awal periode berikutnya.
| Jenis akun | Contoh | Perlakuan saat closing |
|---|---|---|
| Akun nominal | Pendapatan penjualan, beban gaji, beban sewa | Ditutup ke ikhtisar laba rugi, saldonya menjadi nol |
| Prive atau dividen | Pengambilan pemilik, dividen dibagikan | Ditutup ke modal atau laba ditahan |
| Akun riil | Kas, piutang, persediaan, utang, modal | Saldo akhir dibawa sebagai saldo awal periode berikutnya |
Perbedaan Penutupan Buku dan Jurnal Penutup
Jurnal penutup adalah salah satu langkah di dalam proses penutupan buku, yaitu entri yang memindahkan saldo akun nominal ke ikhtisar laba rugi lalu ke modal atau laba ditahan. Proses closing secara keseluruhan juga mencakup rekonsiliasi, penyesuaian, penyusunan laporan, dan penguncian periode. Format dan contoh entrinya dibahas lengkap di panduan cara menyusun jurnal penutup.
Tujuan Penutupan Buku bagi Perusahaan
Tujuan utama tutup buku adalah memisahkan transaksi antarperiode sehingga kinerja dan posisi keuangan setiap periode bisa diukur secara terpisah dan akurat. Secara rinci, closing memberi lima manfaat berikut:
- Cut-off transaksi: pendapatan dan beban dicatat di periode terjadinya, tidak tercampur dengan periode lain.
- Pengukuran laba rugi: manajemen mengetahui laba atau rugi bersih periode berjalan sebagai dasar evaluasi kinerja.
- Saldo awal yang valid: saldo akhir akun neraca menjadi titik awal pencatatan periode berikutnya.
- Deteksi kesalahan: neraca saldo yang tidak seimbang atau selisih rekonsiliasi terlihat sebelum laporan diterbitkan.
- Dasar pelaporan eksternal: laporan keuangan final dipakai untuk SPT Tahunan, audit, pengajuan kredit, dan pembagian dividen.
Kapan Tutup Buku Dilakukan?
Penutupan buku dilakukan pada setiap akhir periode akuntansi, umumnya akhir bulan untuk kebutuhan manajemen dan akhir tahun buku untuk pelaporan eksternal. Tanggal pastinya mengikuti kebijakan internal dan tahun buku yang dipakai perusahaan.
Tutup Buku Akhir Bulan
Penutupan buku bulanan dilakukan setelah tanggal terakhir setiap bulan untuk menghasilkan laporan laba rugi dan neraca bulanan. Pada closing bulanan, laba bersih biasanya dipindahkan ke akun laba tahun berjalan, belum ke laba ditahan. Tetapkan tenggat internal yang konsisten, misalnya laporan final selesai pada hari kerja kelima bulan berikutnya.
Penutupan Buku Akhir Tahun
Penutupan buku tahunan dilakukan pada akhir tahun buku dan menutup saldo laba tahun berjalan ke laba ditahan. Menurut Pasal 1 angka 8 UU KUP, Tahun Pajak adalah satu tahun kalender kecuali Wajib Pajak memakai tahun buku yang berbeda, sehingga perusahaan dengan tahun buku Januari sampai Desember melakukan closing tahunan per 31 Desember. Laporan hasil closing tahunan menjadi lampiran SPT Tahunan PPh Badan yang wajib disampaikan paling lama 4 bulan setelah akhir Tahun Pajak, dan perubahan tahun buku harus mendapat persetujuan Direktur Jenderal Pajak.
| Aspek | Akhir bulan | Akhir tahun |
|---|---|---|
| Waktu | Setiap akhir bulan | Akhir tahun buku, umumnya 31 Desember |
| Akun laba yang dituju | Laba tahun berjalan | Laba tahun berjalan ditutup ke laba ditahan |
| Pengguna utama laporan | Manajemen internal | Pemegang saham, auditor, DJP, dan kreditur |
| Pemeriksaan tambahan | Rekonsiliasi dan penyesuaian rutin | Stock opname menyeluruh, koreksi fiskal, dan audit |
Apa Itu Tutup Buku dalam Gaji?
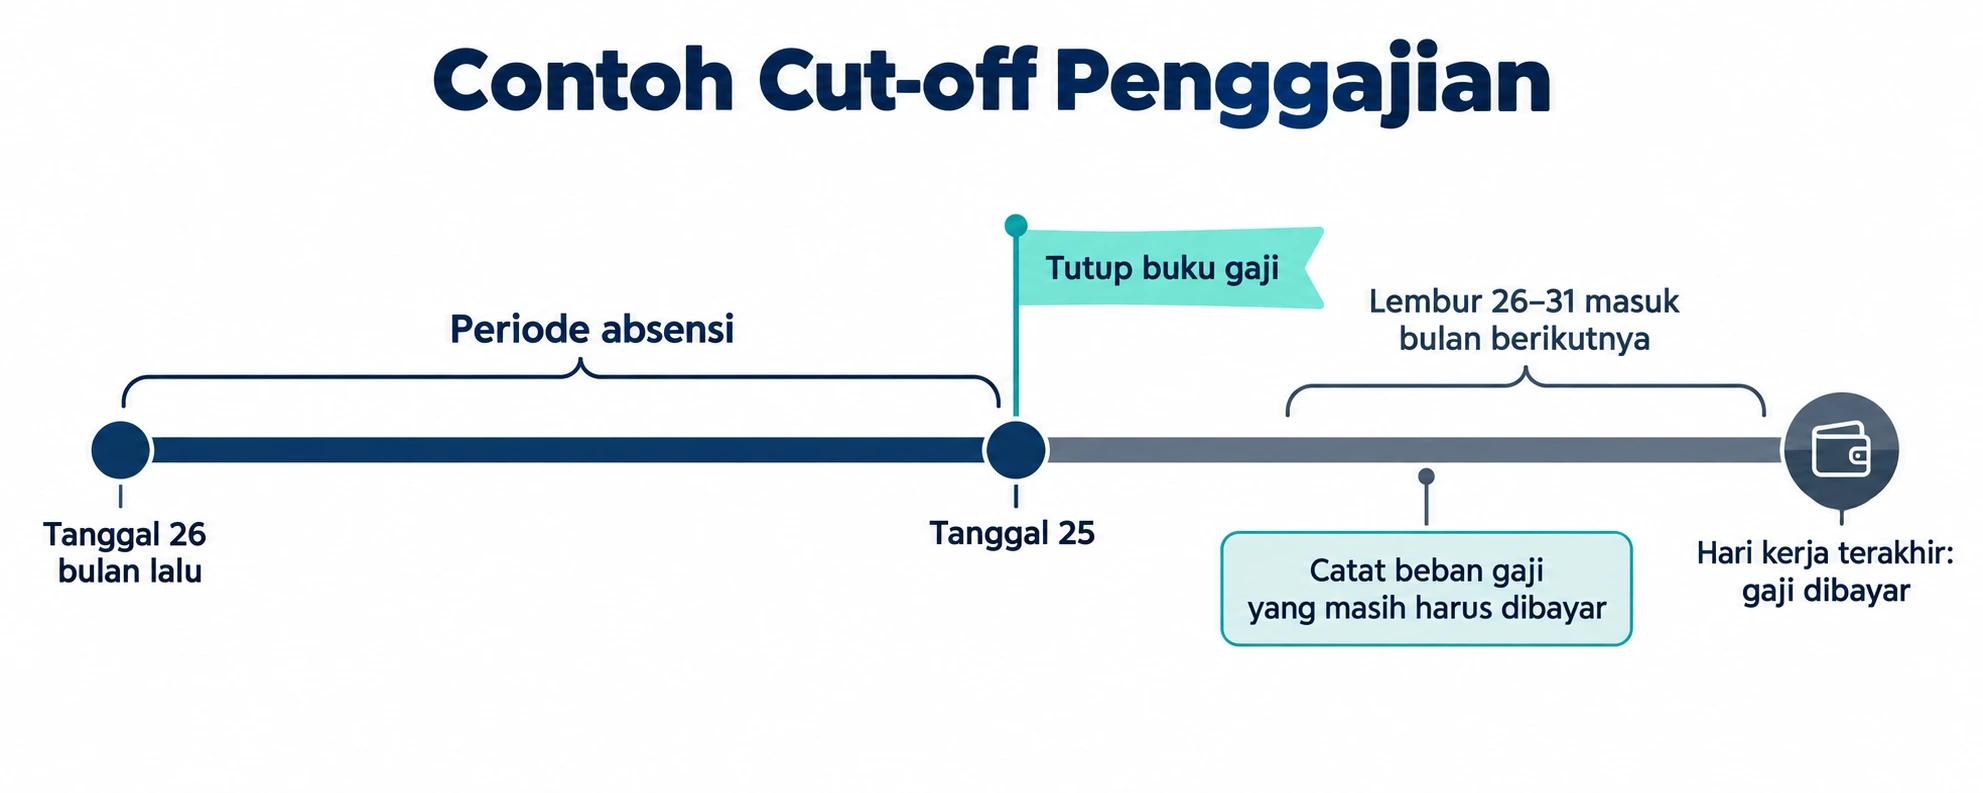
Tutup buku dalam gaji adalah tanggal batas (cut-off) pengumpulan data penggajian, seperti absensi, lembur, cuti, dan potongan, yang dipakai untuk menghitung gaji satu periode. Istilah ini berbeda dari closing akuntansi, tetapi keduanya saling terkait.
Contohnya, perusahaan menetapkan cut-off penggajian tanggal 25, sehingga periode absensi dihitung dari tanggal 26 bulan sebelumnya sampai tanggal 25 bulan berjalan, sedangkan gaji dibayar pada hari kerja terakhir. Lembur pada tanggal 26 sampai 31 masuk ke penggajian bulan berikutnya, sehingga tim akuntansi perlu mencatat beban gaji yang masih harus dibayar agar beban bulan tersebut tetap lengkap.
Langkah Tutup Buku Akhir Bulan dan Akhir Tahun
Langkah penutupan buku terdiri dari delapan tahap berurutan yang berlaku untuk closing bulanan maupun tahunan. Perbedaannya ada pada cakupan pemeriksaan dan akun laba yang dituju.
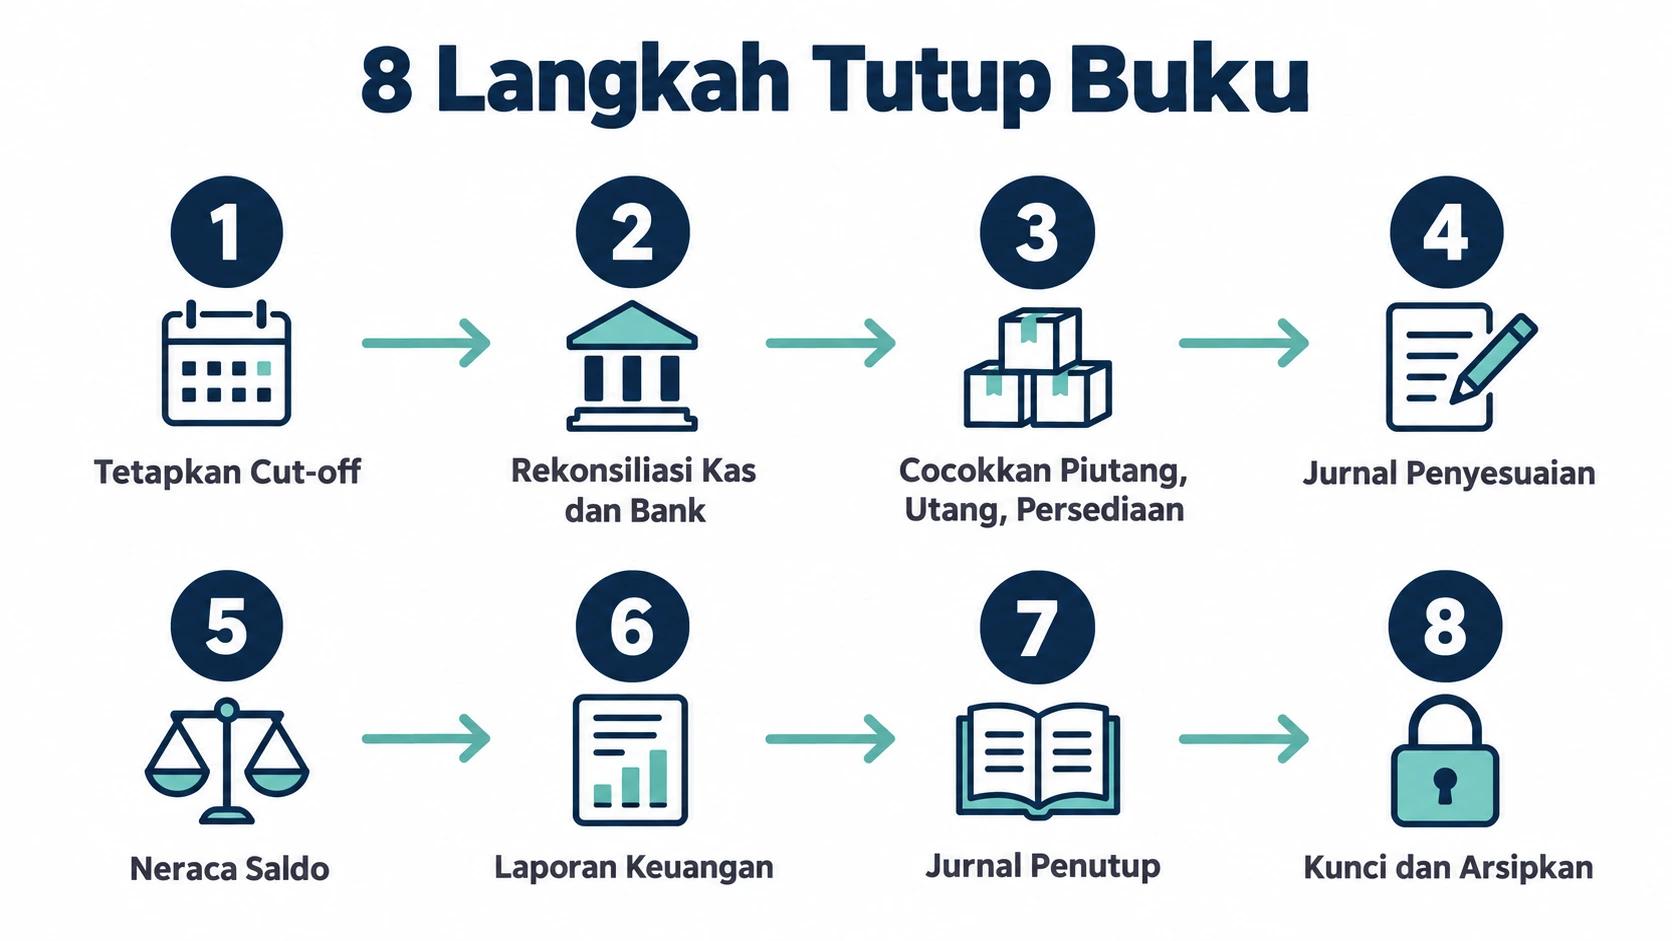
1. Tetapkan Tanggal Cut-off dan Lengkapi Dokumen
Tim finance menetapkan tanggal batas transaksi, lalu memastikan semua faktur penjualan, tagihan vendor, bukti kas, dan dokumen penerimaan barang sampai tanggal tersebut sudah tercatat. Dokumen yang terlambat masuk adalah penyebab umum transaksi tercatat di periode yang salah.
2. Rekonsiliasi Kas dan Bank
Saldo kas dan rekening bank di sistem dicocokkan dengan rekening koran untuk menemukan transaksi yang belum tercatat, biaya administrasi bank, atau setoran dalam perjalanan. Prosedur dan contohnya bisa dipelajari di panduan rekonsiliasi bank.
3. Cocokkan Piutang, Utang, dan Persediaan
Saldo buku pembantu piutang dan utang harus sama dengan saldo akun kontrolnya di buku besar, dan laporan umur piutang dipakai untuk menilai tagihan yang berisiko tidak tertagih. Untuk persediaan, hasil stock opname atau cycle count dibandingkan dengan catatan sistem, lalu selisihnya disesuaikan.
4. Catat Jurnal Penyesuaian
Jurnal penyesuaian dicatat untuk transaksi yang belum terekam, seperti penyusutan aset tetap, beban yang masih harus dibayar, pendapatan diterima di muka, dan pemakaian biaya dibayar di muka. Tanpa penyesuaian, laporan berbasis akrual akan melebihkan atau mengurangi laba periode berjalan.
5. Susun Neraca Saldo Setelah Penyesuaian
Neraca saldo setelah penyesuaian memastikan total debit sama dengan total kredit sebelum laporan disusun. Jika tidak seimbang, telusuri kembali posting jurnal dan saldo awal sebelum melanjutkan.
6. Susun Laporan Keuangan
Laporan laba rugi, laporan perubahan ekuitas, neraca, dan laporan arus kas disusun dari neraca saldo yang sudah seimbang. Bandingkan hasilnya dengan periode sebelumnya dan anggaran untuk menemukan angka yang tidak wajar.
7. Buat Jurnal Penutup
Jurnal penutup memindahkan saldo akun nominal sehingga akun pendapatan dan beban kembali bernilai nol di awal periode berikutnya. Jika periode berjalan menghasilkan rugi, posisi debit dan kredit pada entri ketiga dibalik.
| Entri | Debit | Kredit |
|---|---|---|
| Menutup pendapatan | Pendapatan | Ikhtisar Laba Rugi |
| Menutup beban | Ikhtisar Laba Rugi | Beban |
| Menutup laba bersih | Ikhtisar Laba Rugi | Laba Tahun Berjalan atau Laba Ditahan |
8. Kunci Periode dan Arsipkan Dokumen
Setelah laporan disetujui, periode yang sudah ditutup dikunci agar transaksinya tidak bisa diubah tanpa otorisasi, dan setiap koreksi dicatat melalui jurnal koreksi yang disetujui. Buku, catatan, dan dokumen dasar pembukuan, termasuk data elektronik, wajib disimpan selama 10 tahun di Indonesia sesuai Pasal 28 ayat (11) UU KUP.
Kesalahan Umum saat Closing dan Cara Menghindarinya
Masalah saat tutup buku umumnya bersumber dari data yang terlambat, rekonsiliasi yang dilewati, dan perubahan transaksi setelah periode ditutup. Tabel berikut merangkum kesalahan yang paling berdampak pada akurasi laporan.
| Kesalahan | Dampak | Cara mencegah |
|---|---|---|
| Tagihan vendor masuk setelah cut-off | Beban periode berjalan tercatat terlalu kecil | Tetapkan tenggat penyerahan dokumen dan catat akrual untuk tagihan yang belum diterima |
| Rekonsiliasi bank ditunda | Selisih kas menumpuk dan sulit ditelusuri | Lakukan rekonsiliasi mingguan, bukan hanya di akhir bulan |
| Selisih stok tidak disesuaikan | HPP dan nilai persediaan tidak akurat | Jadwalkan cycle count rutin dan catat jurnal penyesuaian selisih |
| Penyusutan lupa dicatat | Laba dan nilai aset tetap tercatat terlalu besar | Gunakan jadwal penyusutan yang berjalan otomatis setiap periode |
| Transaksi periode lama diubah setelah laporan terbit | Saldo awal tidak lagi cocok dengan laporan yang sudah dikirim | Kunci periode dan wajibkan persetujuan untuk setiap koreksi |
Mempercepat Closing dengan Sistem ERP Terintegrasi
Proses tutup buku yang lama biasanya terjadi karena data transaksi tersebar di banyak file dan setiap jurnal dicatat ulang secara manual. Pada sistem yang terintegrasi, transaksi penjualan, pembelian, persediaan, dan aset langsung membentuk jurnal, sehingga tim finance cukup meninjau dan menyesuaikan, bukan menginput ulang.
Modul keuangan dan akuntansi Ukirama mengotomatiskan jurnal dan laporan sesuai PSAK dan IFRS, menyajikan laba rugi, neraca, dan arus kas secara real-time, serta menghitung penyusutan aset tetap. Berdasarkan studi kasus Ukirama, Agatek Print memangkas waktu closing buku harian dari 2 jam menjadi instan, atau 75% lebih cepat.
Closing yang cepat dan akurat dimulai dari data transaksi yang sudah terhubung sejak awal. Jadwalkan demo Ukirama untuk melihat bagaimana jurnal otomatis, laporan keuangan real-time, dan approval berjenjang membantu tim finance Anda menuntaskan tutup buku bulanan lebih cepat, atau konsultasikan kebutuhan Anda melalui WhatsApp bersama tim kami.
FAQ
Kapan Tanggal Tutup Buku?
Tanggal penutupan buku mengikuti akhir periode akuntansi perusahaan, yaitu hari terakhir setiap bulan untuk closing bulanan dan hari terakhir tahun buku untuk closing tahunan. Bagi perusahaan dengan tahun buku sama dengan tahun kalender, closing tahunan dilakukan per 31 Desember, sedangkan prosesnya dikerjakan pada hari-hari kerja awal periode berikutnya.
Apakah Transaksi Bisa Diubah setelah Periode Ditutup?
Transaksi pada periode yang sudah ditutup sebaiknya tidak diubah langsung karena akan mengubah saldo awal dan laporan yang sudah diterbitkan. Jika ditemukan kesalahan, buat jurnal koreksi dengan persetujuan pejabat yang berwenang, dokumentasikan alasannya, dan informasikan dampaknya kepada pengguna laporan seperti manajemen atau auditor.
Berapa Lama Dokumen Pembukuan Wajib Disimpan?
Wajib Pajak badan di Indonesia wajib menyimpan buku, catatan, dan dokumen dasar pembukuan, termasuk data yang dikelola secara elektronik, selama 10 tahun di tempat kedudukannya. Ketentuan ini diatur dalam Pasal 28 ayat (11) UU KUP, sehingga arsip hasil closing setiap periode perlu disimpan rapi dan mudah ditelusuri.
Siapa yang Bertanggung Jawab atas Proses Closing?
Proses closing umumnya dikerjakan staf akuntansi dan ditinjau oleh accounting manager atau finance controller sebelum laporan disetujui direksi. Di perusahaan dengan banyak cabang atau gudang, tim operasional juga terlibat karena data persediaan, penerimaan barang, dan penjualan harus lengkap sebelum cut-off.