
Biaya tenaga kerja langsung sering menjadi komponen HPP yang paling sulit dihitung akurat, karena datanya tersebar di payroll, absensi, dan laporan produksi. Akibatnya, banyak pabrik hanya memakai total gaji operator tanpa memisahkan jam menganggur, premi lembur, atau iuran BPJS porsi perusahaan. Panduan ini menjelaskan pengertian, komponen, rumus, contoh perhitungan, jurnal, hingga analisis selisih BTKL di perusahaan manufaktur.
Apa Itu Biaya Tenaga Kerja Langsung?
Biaya tenaga kerja langsung (BTKL) adalah biaya yang dibayarkan kepada pekerja yang terlibat langsung mengubah bahan baku menjadi barang jadi, dan nilainya dapat ditelusuri ke produk atau pesanan tertentu. Dalam akuntansi biaya, BTKL merupakan salah satu dari tiga unsur biaya produksi, bersama bahan baku langsung dan biaya overhead pabrik.
Standar akuntansi memperlakukan BTKL sebagai bagian dari nilai persediaan. IAS 2 Inventories memasukkan direct labour ke dalam biaya konversi bersama overhead produksi, dan standar ini berpadanan dengan PSAK 202 Persediaan yang berlaku dengan penomoran baru sejak 1 Januari 2024.
Suatu biaya tenaga kerja tergolong BTKL jika memenuhi tiga ciri berikut:
Pekerjanya menangani produk secara fisik, misalnya memotong, merakit, menjahit, atau mengemas di lini produksi.
Jam kerjanya dapat dicatat per produk, per batch, atau per work order.
Totalnya bergerak mengikuti volume produksi, setidaknya dalam jangka menengah.
Perbedaan Tenaga Kerja Langsung dan Tidak Langsung
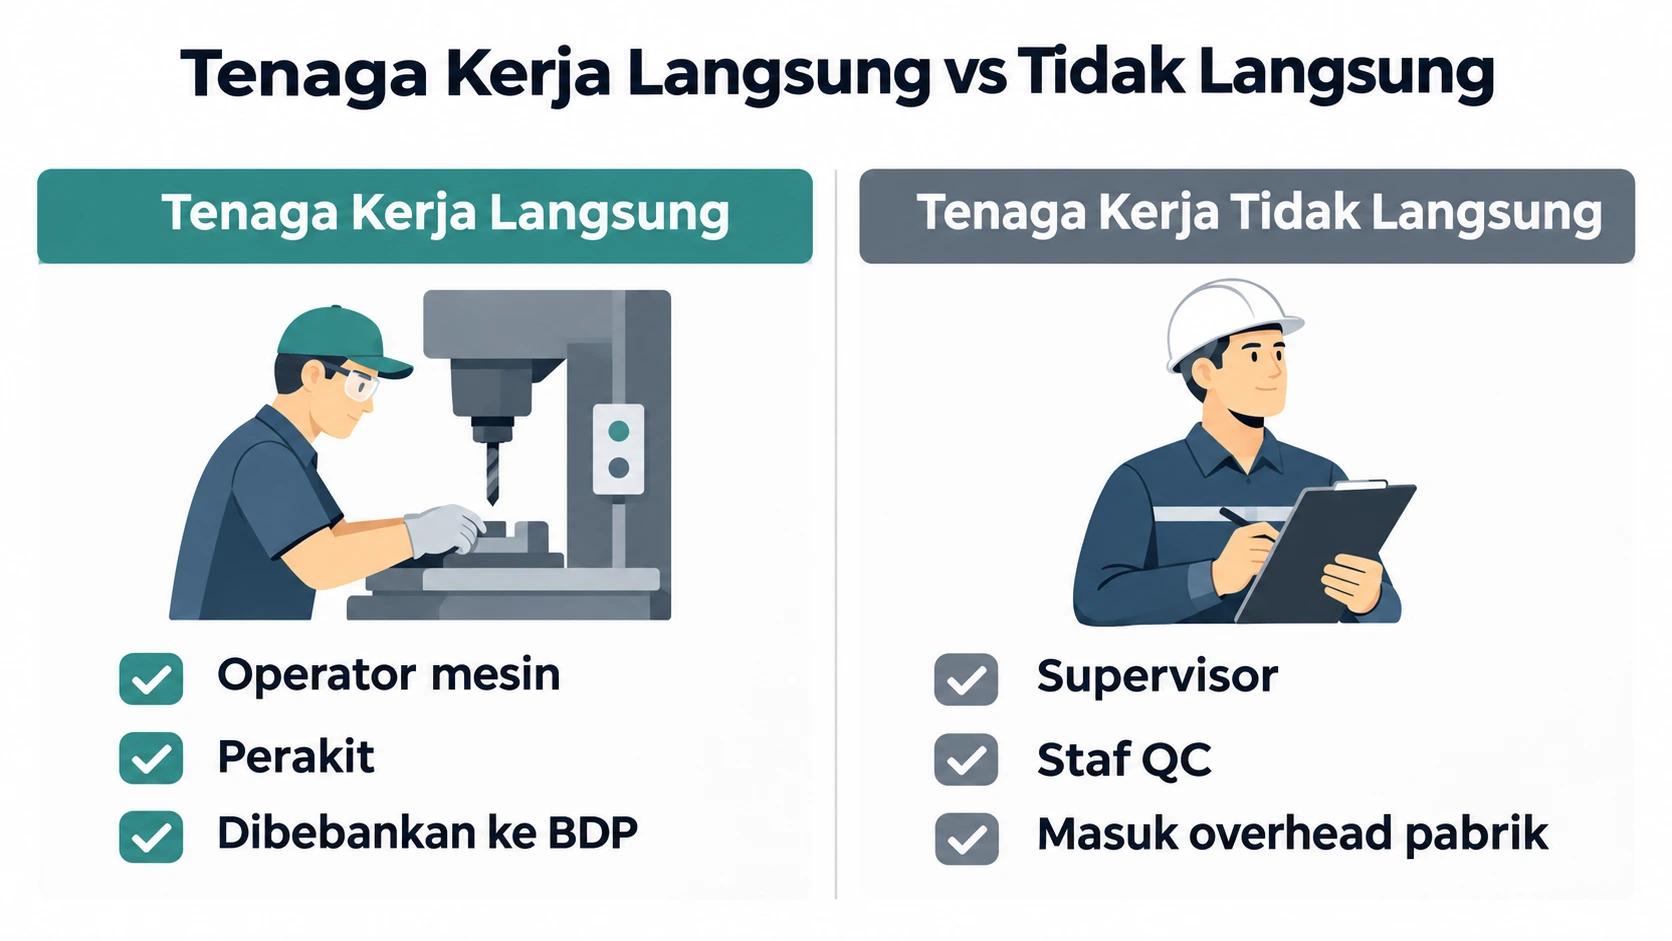
Perbedaan utamanya ada pada keterlacakan: BTKL dapat ditelusuri ke produk tertentu, sedangkan biaya tenaga kerja tidak langsung dicatat sebagai biaya overhead pabrik lalu dialokasikan.
| Aspek | Tenaga kerja langsung | Tenaga kerja tidak langsung |
|---|---|---|
| Peran | Mengubah bahan baku menjadi produk | Mendukung kelancaran produksi |
| Contoh posisi | Operator mesin, penjahit, tukang las, perakit | Supervisor, mandor, staf QC, teknisi maintenance, admin gudang |
| Keterlacakan | Bisa ditelusuri ke produk atau work order | Tidak bisa ditelusuri ke produk tertentu |
| Perlakuan akuntansi | Dibebankan ke Barang Dalam Proses | Masuk biaya overhead pabrik, lalu dialokasikan |
| Perilaku biaya | Cenderung variabel | Cenderung tetap |
Kasus abu-abu yang sering salah klasifikasi
Upah operator yang sama bisa terbagi menjadi BTKL dan overhead dalam satu bulan. Jam operator saat mesin rusak atau menunggu bahan (idle time) umumnya dicatat sebagai biaya overhead pabrik, karena jam tersebut tidak menghasilkan produk apa pun.
Komponen Biaya Tenaga Kerja Langsung
Komponen biaya tenaga kerja langsung tidak terbatas pada gaji pokok, tetapi mencakup seluruh biaya yang ditanggung perusahaan untuk setiap jam kerja operator produksi. Tabel berikut merangkum komponen yang masuk dan tidak masuk BTKL.
| Komponen | Masuk BTKL? | Keterangan |
|---|---|---|
| Upah pokok dan tunjangan tetap | Ya | Dasar perhitungan tarif per jam |
| Tarif dasar upah lembur | Ya | Dihitung dari upah sejam sesuai PP 35/2021 |
| Premi lembur | Tergantung | Masuk overhead jika lembur karena volume produksi umum; masuk pesanan tertentu jika lembur khusus untuk pesanan itu |
| Iuran BPJS Ketenagakerjaan dan BPJS Kesehatan porsi pemberi kerja | Ya | Biaya perusahaan di luar upah yang diterima pekerja |
| Insentif produksi per unit | Ya | Terkait langsung dengan output |
| Biaya rekrutmen dan pelatihan | Tidak | Dicatat sebagai overhead atau beban operasional |
| Potongan PPh 21 dan iuran porsi pekerja | Bukan biaya tambahan | Sudah termasuk dalam upah bruto, kecuali PPh 21 ditanggung perusahaan |
Aturan upah lembur untuk perhitungan BTKL
Upah lembur di hari kerja dihitung dari upah sejam, yaitu 1/173 kali upah sebulan. Sesuai Pasal 31 dan Pasal 32 PP Nomor 35 Tahun 2021, jam lembur pertama dibayar 1,5 kali upah sejam dan setiap jam berikutnya 2 kali upah sejam.
Contoh memisahkan premi lembur
Operator dengan upah Rp5.190.000 per bulan memiliki upah sejam Rp30.000, sehingga lembur 3 jam di hari kerja bernilai Rp165.000 (Rp45.000 + Rp60.000 + Rp60.000). Dari nilai tersebut, Rp90.000 adalah tarif dasar yang masuk BTKL, sedangkan premi lembur Rp75.000 masuk overhead jika lembur terjadi karena volume produksi secara umum.
Iuran BPJS Ketenagakerjaan porsi pemberi kerja
Porsi pemberi kerja untuk iuran BPJS Ketenagakerjaan terdiri dari JHT 3,7%, JP 2%, JKM 0,3%, dan JKK 0,24%–1,74% sesuai tingkat risiko lingkungan kerja. Pada kategori risiko rendah (JKK 0,54%), total porsi pemberi kerja mencapai 6,54% dari upah, dengan catatan iuran JP memakai batas upah maksimal yang ditetapkan BPJS Ketenagakerjaan.
Rumus dan Cara Menghitung Biaya Tenaga Kerja Langsung
Rumus dasar biaya tenaga kerja langsung adalah jam kerja langsung dikalikan tarif upah per jam. Agar hasilnya akurat, tarif per jam perlu memuat seluruh biaya perusahaan, dan jam yang dipakai adalah jam produktif, bukan jam yang dibayar.
| Kebutuhan | Rumus |
|---|---|
| Tarif BTKL per jam | (Upah pokok + tunjangan tetap + iuran BPJS porsi pemberi kerja) ÷ jam kerja normal yang dibayar |
| BTKL per work order | Jam kerja produktif pada work order × tarif BTKL per jam |
| BTKL per unit | BTKL per work order ÷ jumlah unit yang dihasilkan |
| Biaya idle time | Jam menganggur × tarif BTKL per jam (dibebankan ke overhead) |
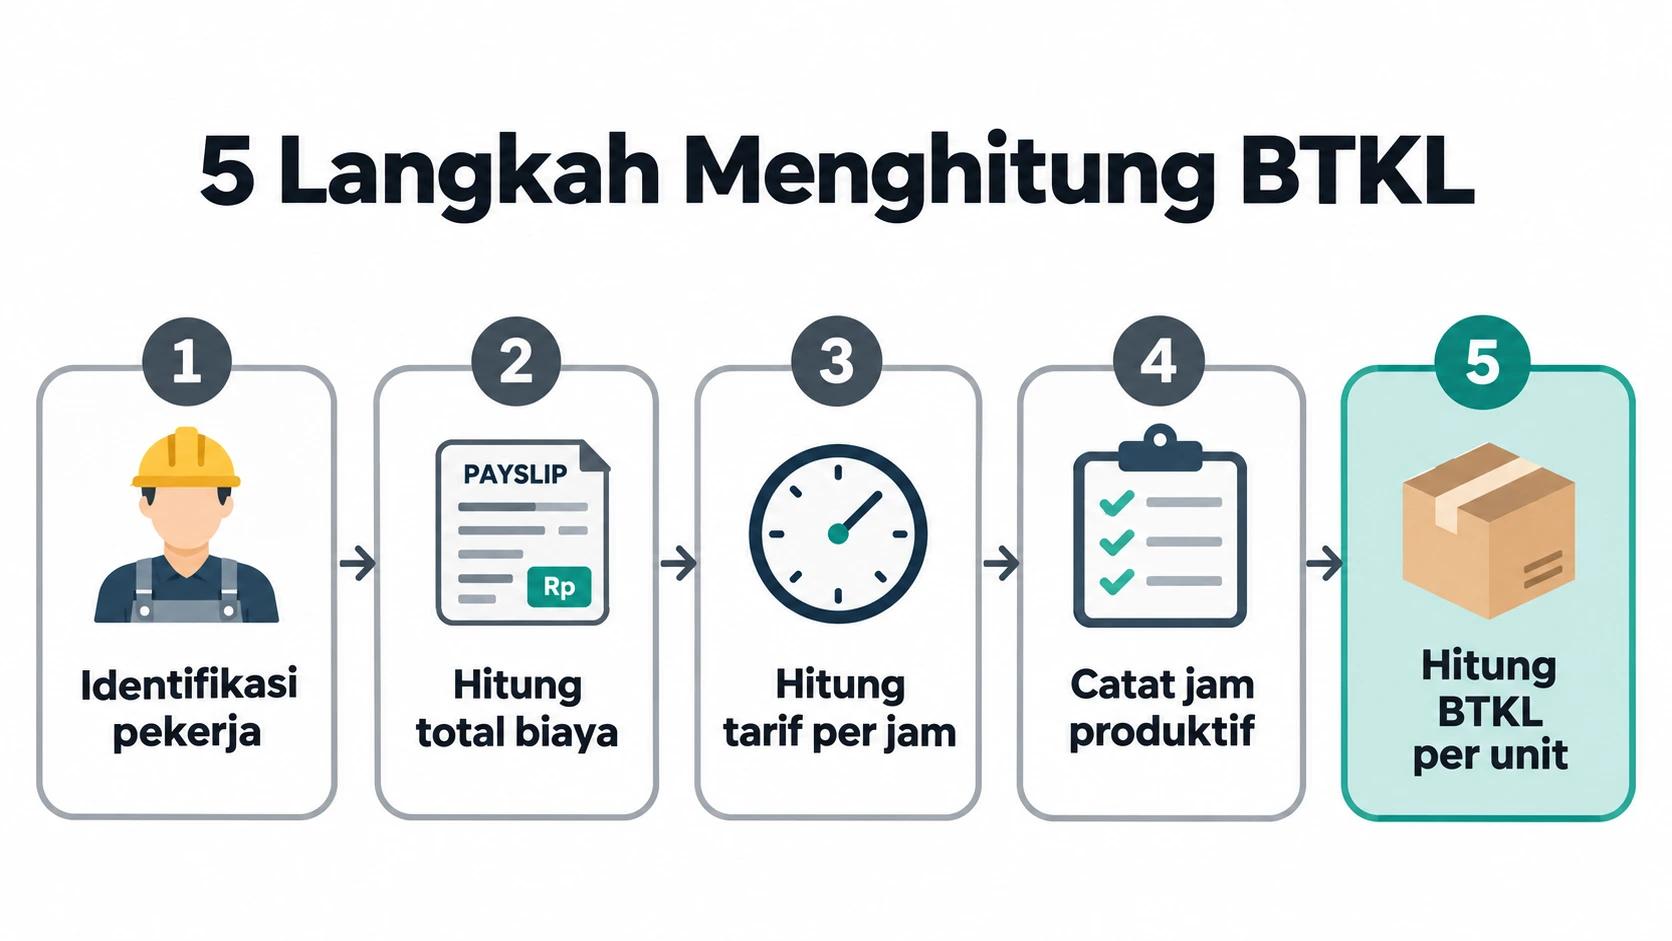
Langkah perhitungannya sebagai berikut:
- Identifikasi pekerja yang termasuk tenaga kerja langsung dari struktur organisasi produksi.
- Hitung total biaya per pekerja per bulan, termasuk tunjangan tetap dan iuran BPJS porsi perusahaan.
- Bagi total biaya dengan jam kerja normal yang dibayar untuk mendapatkan tarif per jam.
- Kumpulkan jam produktif per work order dari timesheet atau laporan produksi, lalu pisahkan jam menganggur.
- Kalikan jam produktif dengan tarif per jam, lalu bagi dengan jumlah unit untuk mendapatkan BTKL per unit.
Contoh Cara Menghitung Biaya Tenaga Kerja Langsung di Pabrik
Sebuah pabrik mebel mempekerjakan 10 operator produksi dengan upah pokok dan tunjangan tetap Rp5.190.000 per orang per bulan. Pabrik berada pada kategori risiko JKK rendah dan bulan ini mengerjakan dua work order: 100 unit lemari dan 220 unit meja. Agar mudah diikuti, contoh ini tidak memasukkan lembur dan iuran BPJS Kesehatan.
| Langkah | Perhitungan | Hasil |
|---|---|---|
| Upah pokok dan tunjangan tetap | 10 × Rp5.190.000 | Rp51.900.000 |
| Iuran BPJS Ketenagakerjaan porsi pemberi kerja | 6,54% × Rp51.900.000 | Rp3.394.260 |
| Total biaya tenaga kerja operator | Rp51.900.000 + Rp3.394.260 | Rp55.294.260 |
| Jam kerja normal yang dibayar | 10 operator × 173 jam | 1.730 jam |
| Tarif BTKL per jam | Rp55.294.260 ÷ 1.730 jam | Rp31.962 |
| Idle time (mesin rusak, menunggu bahan) | 70 jam × Rp31.962 | Rp2.237.340 ke overhead |
| BTKL work order lemari | 1.000 jam × Rp31.962 | Rp31.962.000 |
| BTKL work order meja | 660 jam × Rp31.962 | Rp21.094.920 |
| BTKL per unit lemari | Rp31.962.000 ÷ 100 unit | Rp319.620 |
| BTKL per unit meja | Rp21.094.920 ÷ 220 unit | Rp95.886 |
Jika pabrik langsung membagi Rp55.294.260 ke kedua produk, biaya idle time Rp2.237.340 ikut terbebankan sebagai BTKL dan HPP per unit menjadi terlalu tinggi. Pemisahan ini juga memberi PPIC data konkret tentang kapasitas yang hilang akibat gangguan produksi.
Jurnal Pencatatan BTKL dan Alurnya ke HPP
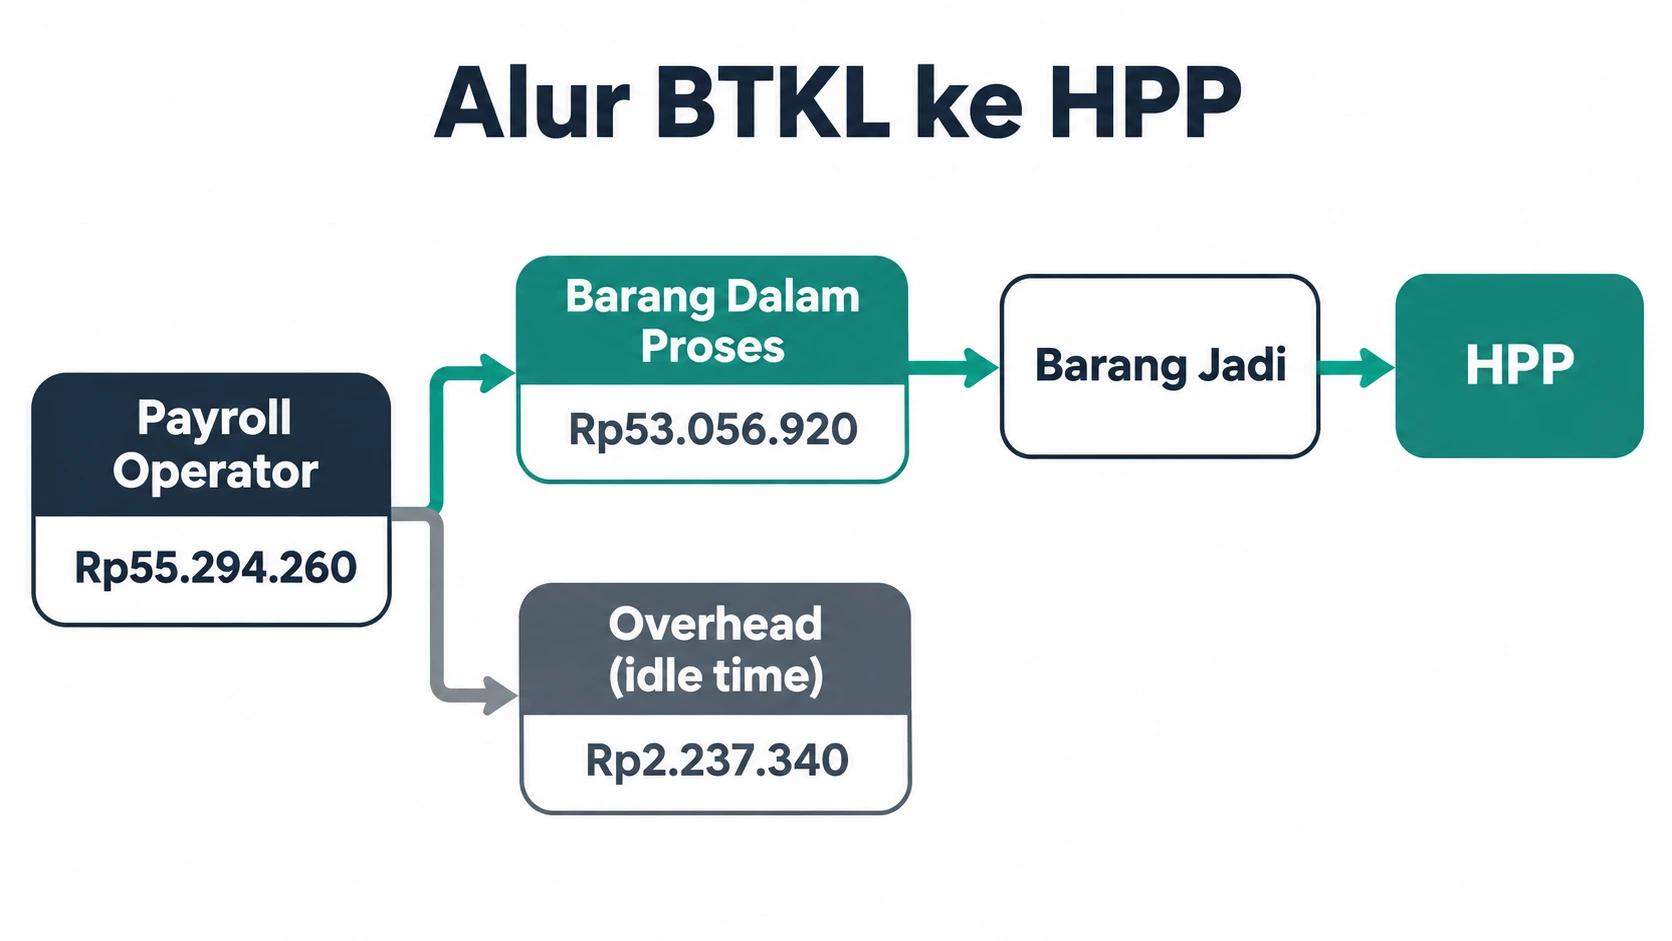
BTKL dicatat dalam dua tahap: pengakuan biaya gaji saat payroll diproses, lalu distribusi biaya ke Barang Dalam Proses (BDP) dan biaya overhead pabrik. Berdasarkan contoh pabrik mebel di atas, jurnalnya sebagai berikut:
| Tahap | Akun | Debit | Kredit |
|---|---|---|---|
| 1. Pengakuan gaji | Biaya Gaji dan Upah Produksi | Rp55.294.260 | |
| Utang Gaji | Rp51.900.000 | ||
| Utang Iuran BPJS | Rp3.394.260 | ||
| 2. Distribusi biaya | Barang Dalam Proses (BTKL) | Rp53.056.920 | |
| Biaya Overhead Pabrik Sesungguhnya (idle time) | Rp2.237.340 | ||
| Biaya Gaji dan Upah Produksi | Rp55.294.260 |
Jurnal di atas disederhanakan tanpa potongan PPh 21 dan iuran porsi pekerja. Saldo BDP mengalir ke persediaan barang jadi saat work order selesai, lalu menjadi HPP ketika produk terjual. Alur yang sama membentuk cost of goods manufactured (COGM) dalam laporan harga pokok produksi.
Selisih BTKL Standar dan Aktual
Selisih BTKL adalah perbedaan antara biaya tenaga kerja standar dan biaya aktual, yang dipecah menjadi selisih tarif dan selisih efisiensi. Analisis ini menunjukkan apakah pembengkakan biaya berasal dari tarif upah atau dari produktivitas operator. Contoh berikut memakai work order lemari dengan standar 9 jam per unit dan tarif standar Rp31.000 per jam.
| Jenis selisih | Rumus | Contoh work order lemari |
|---|---|---|
| Selisih tarif | (Tarif aktual − tarif standar) × jam aktual | (Rp31.962 − Rp31.000) × 1.000 jam = Rp962.000 (tidak menguntungkan) |
| Selisih efisiensi | (Jam aktual − jam standar) × tarif standar | (1.000 − 900 jam) × Rp31.000 = Rp3.100.000 (tidak menguntungkan) |
| Total selisih | BTKL aktual − BTKL standar | Rp31.962.000 − Rp27.900.000 = Rp4.062.000 |
Sebagian besar selisih dalam contoh ini berasal dari efisiensi, sehingga PPIC perlu memeriksa penyebab 100 jam tambahan, misalnya setup mesin yang lama atau rework. Pembahasan analisis varians yang lebih lengkap tersedia di panduan standard costing dan analisis varians.
Kesalahan Umum saat Menghitung BTKL
Kesalahan menghitung biaya tenaga kerja langsung biasanya berasal dari klasifikasi pekerja dan data jam kerja yang tidak dipisahkan. Lima kesalahan yang paling sering terjadi:
- Memakai jam dibayar sebagai jam produktif, sehingga idle time ikut masuk ke HPP produk.
- Melupakan iuran BPJS porsi pemberi kerja, sehingga tarif per jam lebih rendah dari biaya sebenarnya.
- Memasukkan gaji supervisor, staf QC, atau teknisi ke BTKL, padahal posisi tersebut termasuk komponen biaya overhead pabrik.
- Membebankan seluruh premi lembur ke satu produk, padahal lembur terjadi karena volume produksi secara umum.
- Menghitung BTKL di spreadsheet terpisah sehingga data payroll dan laporan produksi tidak sinkron.
Kesalahan terakhir paling sering muncul ketika payroll, absensi, dan produksi dikelola di sistem berbeda. Modul manufaktur Ukirama ERP menghitung HPP per batch yang mencakup bahan baku, tenaga kerja langsung, dan overhead, mendukung perbandingan biaya standar dan aktual, serta melacak WIP dari Work Order hingga barang jadi.
FAQ Seputar BTKL
Apakah gaji supervisor produksi termasuk biaya tenaga kerja langsung?
Tidak, gaji supervisor produksi termasuk biaya tenaga kerja tidak langsung. Supervisor mengawasi banyak produk sekaligus dan tidak mengubah bahan baku secara fisik, sehingga biayanya tidak bisa ditelusuri ke satu produk. Biaya ini dicatat sebagai biaya overhead pabrik, lalu dialokasikan ke produk memakai dasar seperti jam mesin atau jam kerja langsung.
Apakah BTKL termasuk biaya variabel?
BTKL umumnya diperlakukan sebagai biaya variabel karena totalnya mengikuti jam produksi. Dalam praktik, operator bergaji bulanan membuat BTKL bersifat semi variabel: upah tetap dibayar meski produksi turun, sehingga selisihnya muncul sebagai idle time. Pekerja borongan dengan upah per unit adalah contoh BTKL yang sepenuhnya variabel.
Apakah iuran BPJS perusahaan termasuk BTKL?
Ya, iuran BPJS porsi pemberi kerja untuk operator produksi termasuk BTKL karena merupakan biaya perusahaan yang melekat pada setiap jam kerja operator. Iuran ini sebaiknya dimasukkan ke dalam tarif per jam. Iuran porsi pekerja tidak menambah biaya perusahaan, karena sudah dipotong dari upah bruto yang dibayarkan.
Bagaimana menghitung BTKL untuk pekerja borongan?
BTKL pekerja borongan dihitung dari jumlah unit yang diselesaikan dikalikan tarif upah per unit. Contohnya, penjahit borongan yang dibayar Rp8.000 per kemeja dan menyelesaikan 500 kemeja menghasilkan BTKL Rp4.000.000. Dengan metode ini, BTKL per unit langsung diketahui tanpa perlu menghitung tarif per jam terlebih dahulu.
Apa hubungan BTKL dengan HPP?
BTKL adalah salah satu dari tiga unsur harga pokok produksi, bersama bahan baku langsung dan biaya overhead pabrik. BTKL ditambah bahan baku langsung disebut biaya utama (prime cost), sedangkan BTKL ditambah overhead disebut biaya konversi. Kesalahan menghitung biaya tenaga kerja langsung otomatis membuat HPP dan margin per produk tidak akurat.
Kelola BTKL dan HPP Produksi dalam Satu Sistem
Menghitung biaya tenaga kerja langsung secara akurat membutuhkan data jam kerja, payroll, dan produksi yang saling terhubung. Ukirama ERP membantu perusahaan manufaktur menyatukan bahan baku, WIP, SPK, dan PPIC dalam satu modul sehingga HPP aktual lebih akurat. Jadwalkan demo Ukirama atau konsultasikan kebutuhan pabrik Anda bersama tim kami melalui WhatsApp.