
Pagu adalah batas tertinggi dana yang boleh dipakai untuk suatu kegiatan, program, atau pos biaya dalam periode tertentu. Istilah ini paling sering muncul di APBN dan pengadaan pemerintah, tetapi prinsipnya sama dengan pengendalian anggaran di perusahaan. Memahami jenis pagu dan cara kerjanya membantu Anda membaca dokumen tender sekaligus membangun kontrol pengeluaran yang tegas di bisnis Anda.
Apa Itu Pagu?
Pagu adalah batas tertinggi dana yang boleh digunakan untuk suatu keperluan dalam periode tertentu, sehingga realisasi pengeluaran tidak boleh melampaui angka tersebut. Pagu berbeda dari anggaran. Anggaran adalah rencana penggunaan dana, sedangkan pagu adalah batas atas yang mengikat rencana dan realisasinya.
Pengertian pagu menurut KBBI
Menurut KBBI, salah satu arti pagu adalah batas tertinggi tentang anggaran, dengan padanan kata plafon. Arti lain kata pagu dalam KBBI, seperti langit-langit atau loteng rumah, tidak berkaitan dengan keuangan.
Pengertian pagu dalam regulasi keuangan negara
Ketentuan pagu dalam keuangan negara saat ini diatur dalam PMK Nomor 62 Tahun 2023 tentang Perencanaan Anggaran, Pelaksanaan Anggaran, serta Akuntansi dan Pelaporan Keuangan, yang telah diubah untuk kedua kalinya melalui PMK Nomor 41 Tahun 2026. PMK 62/2023 menegaskan bahwa anggaran yang dialokasikan dalam DIPA merupakan batas pengeluaran tertinggi yang tidak dapat dilampaui.
Pagu dalam Bahasa Inggris
Dalam bahasa Inggris, pagu umumnya dipadankan dengan budget ceiling atau spending cap. Untuk konteks pinjaman, pagu kredit dekat dengan istilah credit limit.
Fungsi pagu dalam pengelolaan keuangan
Pagu berfungsi sebagai alat pengendalian agar pengeluaran tidak melebihi dana yang tersedia. Fungsi pagu mencakup tiga hal berikut.
- Pengendalian: setiap pengeluaran baru diuji terhadap sisa pagu sebelum disetujui.
- Prioritisasi: pagu yang terbatas memaksa organisasi memilih kegiatan yang paling penting.
- Akuntabilitas: realisasi dibandingkan dengan batas yang disepakati, sehingga penyimpangan mudah ditelusuri.
Perbedaan Pagu, Anggaran, Plafon, HPS, dan RAB
Pagu adalah batas atas dana, sedangkan anggaran, HPS, dan RAB adalah rencana atau perhitungan yang harus berada di bawah batas tersebut. Tabel berikut merangkum perbedaan kelima istilah yang sering tertukar ini.
| Istilah | Pengertian singkat | Fungsi utama | Konteks umum |
|---|---|---|---|
| Pagu | Batas tertinggi dana untuk suatu kegiatan atau periode | Membatasi rencana dan realisasi pengeluaran | APBN/APBD, kredit, anggaran internal |
| Anggaran | Rencana penerimaan dan pengeluaran untuk periode tertentu | Merencanakan alokasi sumber daya | Perusahaan dan pemerintah |
| Plafon | Padanan kata pagu dalam KBBI | Sama dengan pagu, lazim dipakai untuk kredit | Perbankan dan anggaran |
| HPS (Harga Perkiraan Sendiri) | Perkiraan harga paket pengadaan yang dihitung secara keahlian | Dasar batas tertinggi penawaran yang sah | Pengadaan barang/jasa pemerintah |
| RAB (Rencana Anggaran Biaya) | Rincian biaya pekerjaan berdasarkan volume dan harga satuan | Menghitung kebutuhan biaya proyek | Konstruksi dan proyek |
Pagu yang baik selalu berangkat dari rencana yang matang. Cara menyusun rencana tersebut dibahas dalam panduan jenis, fungsi, dan metode penyusunan anggaran perusahaan, sedangkan perhitungan biaya proyek konstruksi dijelaskan di panduan lengkap RAB beserta contohnya.
Jenis-Jenis Pagu
Jenis pagu yang paling baku berasal dari siklus APBN, yang menetapkan pagu tiga kali untuk setiap kementerian/lembaga (K/L). Di luar siklus tersebut, istilah pagu juga dipakai dalam DIPA dan perbankan.
Pagu indikatif
Pagu indikatif adalah indikasi pagu anggaran yang akan dialokasikan kepada K/L sebagai pedoman penyusunan Rencana Kerja (Renja) K/L. Menurut Direktorat Jenderal Anggaran Kemenkeu, pagu indikatif ditetapkan bersama oleh Menteri Keuangan dan Menteri PPN/Kepala Bappenas melalui Surat Bersama pada bulan Maret setiap tahun.
Pagu anggaran
Pagu anggaran adalah batas tertinggi anggaran yang dialokasikan kepada K/L untuk menyusun Rencana Kerja dan Anggaran (RKA-K/L). Pagu anggaran disusun dari pagu indikatif yang telah disesuaikan setelah pembicaraan pendahuluan rancangan APBN dengan DPR.
Alokasi anggaran (dahulu pagu definitif)
Alokasi anggaran adalah batas tertinggi anggaran pengeluaran yang dialokasikan kepada K/L berdasarkan hasil kesepakatan pembahasan rancangan APBN antara Pemerintah dan DPR. Dokumen penganggaran Kemenkeu menyebut tahap alokasi anggaran ini sebagai pengganti istilah pagu definitif yang dipakai sebelumnya.
Pagu dalam DIPA
Pagu dalam DIPA adalah angka yang mengikat pelaksanaan anggaran setiap satuan kerja selama tahun anggaran berjalan. Karena anggaran dalam DIPA merupakan batas pengeluaran tertinggi, perubahan angkanya harus melalui mekanisme revisi anggaran.
Pagu kredit
Pagu kredit adalah batas maksimum pinjaman yang disetujui lembaga keuangan untuk satu nasabah. Di sisi bank, OJK juga mengatur Batas Maksimum Pemberian Kredit (BMPK), yaitu persentase maksimum penyediaan dana terhadap modal bank.
Bagaimana Pagu APBN Ditetapkan?
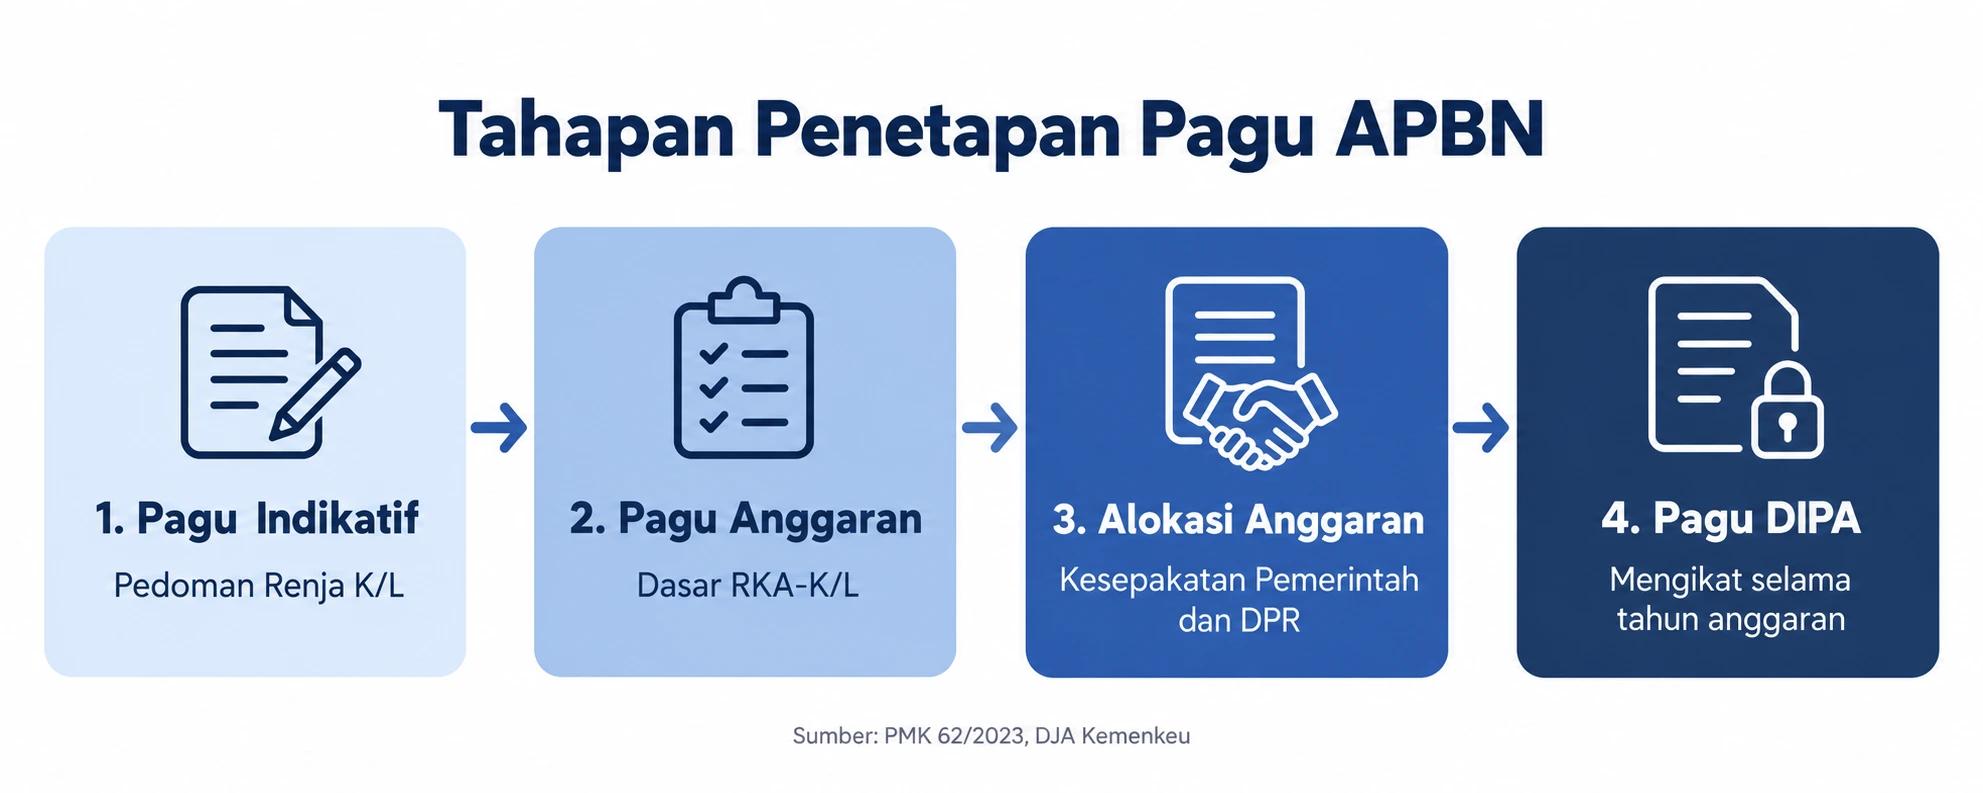
Dalam APBN, pagu adalah angka yang ditetapkan bertahap, mulai dari pagu indikatif, lalu pagu anggaran, hingga alokasi anggaran yang menjadi dasar DIPA. Setiap tahap mempersempit ketidakpastian angka sampai menjadi batas yang mengikat secara hukum.
| Tahap | Jenis pagu | Penetapan | Output |
|---|---|---|---|
| 1 | Pagu indikatif | Menteri Keuangan dan Menteri PPN/Kepala Bappenas melalui Surat Bersama (Maret) | Pedoman penyusunan Renja K/L |
| 2 | Pagu anggaran | Pemerintah, setelah pembicaraan pendahuluan rancangan APBN dengan DPR | Dasar penyusunan RKA-K/L |
| 3 | Alokasi anggaran | Hasil kesepakatan pembahasan rancangan APBN antara Pemerintah dan DPR | Dasar rincian APBN dan penyusunan DIPA |
| 4 | Pagu DIPA | Ditetapkan dalam DIPA setiap satuan kerja | Batas pengeluaran yang mengikat selama tahun anggaran |
Pagu dalam Tender Pengadaan: Yang Perlu Dipahami Kontraktor
Dalam pengadaan barang/jasa pemerintah, pagu adalah batas dana yang tersedia untuk sebuah paket, sedangkan HPS menjadi dasar batas tertinggi penawaran yang sah. Ketentuan HPS diatur dalam Pasal 26 Perpres 16 Tahun 2018 sebagaimana telah diubah terakhir dengan Perpres 46 Tahun 2025. Bagi kontraktor, hubungan keduanya menentukan apakah penawaran sah dan apakah proyek tetap menguntungkan setelah dimenangkan.
Hubungan pagu, HPS, dan nilai penawaran
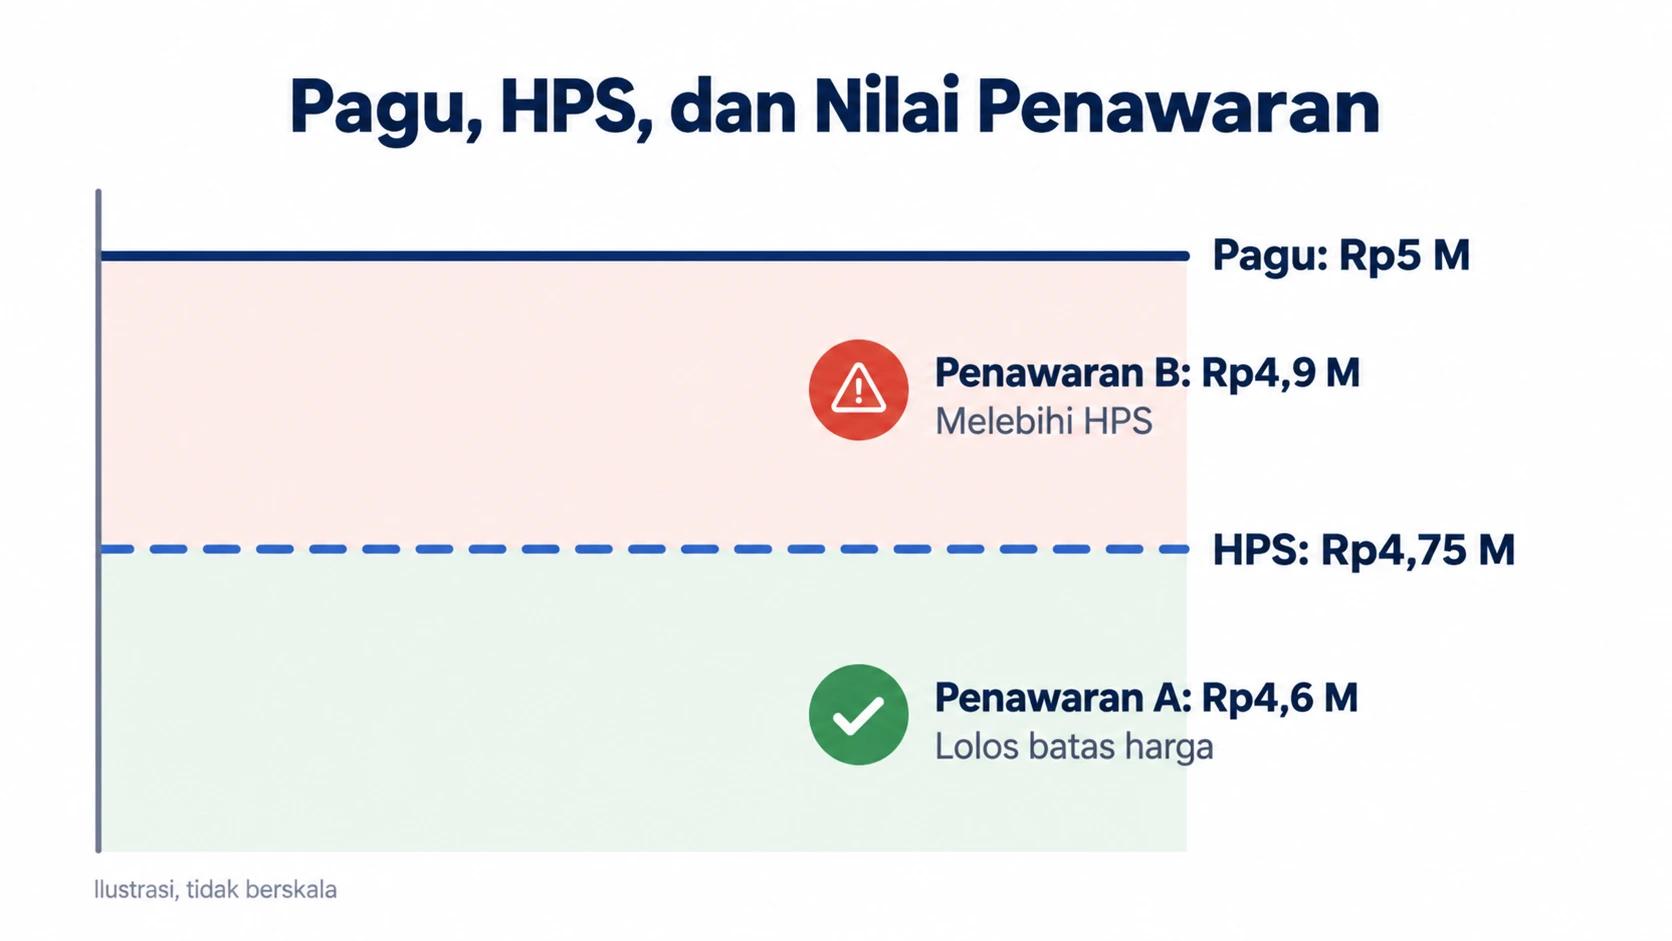
Pagu anggaran menunjukkan dana yang tersedia, HPS menunjukkan perkiraan harga wajar paket, dan penawaran kontraktor dinilai terhadap HPS. Ilustrasi berikut menunjukkan mengapa penawaran di bawah pagu belum tentu lolos.
| Komponen | Nilai (ilustrasi) | Keterangan |
|---|---|---|
| Pagu anggaran paket | Rp5.000.000.000 | Dana yang tersedia dalam anggaran instansi |
| HPS | Rp4.750.000.000 | Dihitung instansi, nilai totalnya diumumkan |
| Penawaran Kontraktor A | Rp4.600.000.000 | Di bawah HPS, lolos batas harga |
| Penawaran Kontraktor B | Rp4.900.000.000 | Di bawah pagu, tetapi melebihi HPS sehingga berisiko tidak lolos |
Nilai HPS terbuka, rinciannya rahasia
Perpres 46/2025 menetapkan nilai total HPS bersifat tidak rahasia, sedangkan rincian HPS bersifat rahasia. Kontraktor dapat memakai nilai total HPS sebagai acuan batas harga, tetapi tetap harus menyusun rincian harga satuannya sendiri.
Pagu anggaran sebagai ambang ketentuan pengadaan
Perpres 46/2025 memakai nilai pagu anggaran sebagai ambang untuk sejumlah ketentuan. Contohnya, penyusunan HPS dikecualikan untuk pengadaan dengan pagu anggaran paling banyak Rp10.000.000.
Setelah menang, nilai kontrak menjadi pagu proyek
Setelah kontrak ditandatangani, nilai kontrak berfungsi sebagai pagu pendapatan proyek bagi kontraktor. Seluruh biaya pelaksanaan harus dikendalikan di bawah angka ini agar margin terjaga, tantangan yang semakin berat ketika kontraktor menjalankan banyak proyek sekaligus.
Cara Menerapkan Pagu dalam Anggaran Perusahaan
Di perusahaan, pagu adalah batas pengeluaran per departemen, proyek, atau pos biaya yang diturunkan dari anggaran yang disetujui, lalu dipakai untuk menguji setiap transaksi. Tanpa mekanisme pengujian, pagu hanya menjadi angka di spreadsheet yang baru dicek setelah dana telanjur keluar.
- Tentukan objek pagu: Pilih tingkat pengendalian, misalnya departemen, cabang, proyek, atau pos biaya seperti material, upah, dan sewa alat.
- Turunkan angka dari anggaran yang disetujui: Pagu per pos sebaiknya berasal dari anggaran tahunan atau RAB proyek, bukan ditetapkan terpisah.
- Tetapkan matriks approval berbasis nominal: Semakin besar nilai pengajuan, semakin tinggi level pejabat yang harus menyetujui.
- Hitung komitmen, bukan hanya realisasi: Purchase order yang sudah terbit tetapi belum ditagih tetap mengurangi sisa pagu.
- Pantau dan revisi secara formal: Bandingkan realisasi dengan pagu secara berkala, lalu ubah pagu hanya melalui persetujuan tertulis.
Matriks approval berikut adalah contoh pembagian wewenang berdasarkan nilai pengajuan.
| Nilai pengajuan | Penyetuju | Syarat tambahan |
|---|---|---|
| Hingga Rp10.000.000 | Supervisor atau Site Manager | Masih dalam sisa pagu pos biaya |
| Rp10.000.001–Rp50.000.000 | Project Manager atau Manajer Departemen | Melampirkan penawaran pemasok |
| Di atas Rp50.000.000 | Direktur | Minimal dua penawaran pembanding |
| Melebihi sisa pagu | Direktur dan Finance | Revisi pagu disetujui terlebih dahulu |
Contoh berikut menunjukkan pemantauan pagu pada proyek pembangunan gudang dengan total pagu biaya Rp2.200.000.000. Status Aman berarti pemakaian di bawah 80%, Waspada 80–95%, dan Kritis di atas 95%.
| Pos biaya | Pagu | Realisasi dan komitmen | Pemakaian | Status |
|---|---|---|---|---|
| Material | Rp1.200.000.000 | Rp1.020.000.000 | 85% | Waspada |
| Upah tenaga kerja | Rp600.000.000 | Rp390.000.000 | 65% | Aman |
| Sewa alat berat | Rp250.000.000 | Rp240.000.000 | 96% | Kritis |
| Overhead proyek | Rp150.000.000 | Rp82.500.000 | 55% | Aman |
| Total proyek | Rp2.200.000.000 | Rp1.732.500.000 | 79% | Aman |
Total proyek masih berstatus aman, padahal pos sewa alat berat hampir habis. Pola ini menunjukkan mengapa pagu perlu dipantau per pos biaya, bukan hanya per proyek.
Kendalikan Pagu Proyek Anda
Pagu hanya bekerja bila sisa batasnya terlihat saat keputusan pengeluaran diambil, bukan saat closing akhir bulan.
Di Ukirama ERP, pengendalian pagu dijalankan lewat dua mekanisme. Modul keuangan dan akuntansi mendukung multi-level approval berbasis nominal, sementara modul manajemen proyek menampilkan budget vs realisasi proyek secara real-time, sehingga sisa pagu terlihat sebelum pengajuan baru disetujui.
Berdasarkan studi kasus Ukirama, Atap Surya memakai sistem ini untuk meningkatkan efisiensi manajemen proyek energi surya berskala puluhan MW.
Jika perusahaan Anda menjalankan beberapa proyek sekaligus, jadwalkan demo Ukirama untuk melihat budget vs realisasi per proyek dan alur approval berbasis nominal secara langsung, atau hubungi tim Ukirama melalui WhatsApp untuk konsultasi awal.
FAQ Seputar Pagu
Apa perbedaan pagu indikatif dan pagu definitif?
Pagu indikatif adalah perkiraan awal batas anggaran yang menjadi pedoman perencanaan, sehingga angkanya masih bisa berubah. Pagu definitif, yang kini disebut alokasi anggaran dalam APBN, adalah batas tertinggi yang ditetapkan setelah Pemerintah dan DPR menyepakati pembahasan rancangan APBN, lalu menjadi dasar penyusunan DIPA.
Apakah pagu sama dengan plafon?
Ya, menurut KBBI pagu adalah padanan kata plafon untuk batas tertinggi anggaran. Dalam praktik, kata plafon lebih sering dipakai di perbankan, misalnya plafon kredit, sedangkan kata pagu lebih sering muncul di dokumen anggaran pemerintah. Keduanya merujuk pada batas atas dana yang tidak boleh dilampaui.
Apa bedanya pagu anggaran dan HPS dalam tender?
Pagu anggaran adalah dana yang tersedia untuk satu paket pengadaan, sedangkan HPS adalah perkiraan harga wajar paket yang dihitung instansi. HPS menjadi dasar batas tertinggi penawaran yang sah. Karena itu, penawaran yang masih di bawah pagu tetapi melebihi HPS tetap berisiko tidak lolos evaluasi harga.
Apakah pagu bisa diubah?
Pagu bisa diubah, tetapi hanya melalui mekanisme formal. Dalam APBN, perubahan angka di DIPA dilakukan lewat revisi anggaran sesuai ketentuan Kemenkeu. Di perusahaan, perubahan pagu sebaiknya melalui pengajuan tertulis dan persetujuan pejabat berwenang, sehingga riwayat perubahannya bisa diaudit dan tidak dipakai untuk menutupi pemborosan.
Apakah pagu hanya digunakan oleh pemerintah?
Tidak. Pagu adalah konsep pengendalian dana yang juga dipakai perbankan dan perusahaan swasta. Bank menetapkan pagu kredit untuk setiap nasabah, sedangkan perusahaan menetapkan pagu per departemen, cabang, atau proyek. Prinsipnya sama, yaitu setiap pengeluaran diuji terhadap sisa batas sebelum disetujui.