
Termin pembayaran menentukan kapan uang benar-benar masuk ke kas, sehingga kesalahan kecil dalam menyusunnya bisa membuat proyek kekurangan modal kerja padahal pekerjaan berjalan sesuai jadwal. Istilah ini dipakai dalam dua konteks: syarat jatuh tempo tagihan dagang seperti n/30 dan 2/10 n/30, serta pembayaran bertahap berdasarkan progres pada proyek konstruksi. Panduan ini membahas keduanya, lengkap dengan contoh perhitungan termin proyek yang memperhitungkan uang muka, retensi, PPN, dan PPh final.
Apa Itu Termin Pembayaran?
Termin pembayaran adalah kesepakatan antara penjual dan pembeli, atau antara pemilik proyek dan kontraktor, yang mengatur kapan dan dalam tahap apa sebuah tagihan harus dilunasi. Kata termin sendiri berarti tahap atau jangka waktu, sehingga istilah ini selalu merujuk pada jadwal pembayaran yang disepakati sejak awal transaksi.
Dalam praktik bisnis di Indonesia, istilah ini muncul dalam dua konteks yang sering tertukar.
| Aspek | Termin dagang (payment terms) | Termin proyek (progress payment) |
|---|---|---|
| Pertanyaan yang dijawab | Kapan tagihan jatuh tempo | Berapa yang dibayar di setiap tahap pekerjaan |
| Contoh | n/30, 2/10 n/30, n/10 EOM | Termin 1 saat progres 30%, termin 2 saat progres 60% |
| Dasar penagihan | Tanggal faktur atau penerimaan barang | Berita acara progres pekerjaan |
| Pengguna utama | Distributor, manufaktur, retail | Kontraktor, pengembang, instansi pemerintah |
Arti Termin 1 dan Termin 2
Termin 1 adalah pembayaran tahap pertama setelah pekerjaan mencapai progres yang disepakati, misalnya 30%, sedangkan termin 2 adalah pembayaran tahap berikutnya setelah progres kedua tercapai. Jumlah termin dan persentase setiap tahap tidak diatur baku, melainkan ditentukan dalam kontrak.
Perbedaan Termin Pembayaran, Uang Muka, dan Kredit
Uang muka dibayar sebelum pekerjaan atau penyerahan barang dimulai, termin dibayar setelah sebagian pekerjaan atau barang diserahkan, sedangkan kredit adalah pinjaman dana yang dikembalikan beserta bunga. Termin tidak melibatkan pemberi pinjaman, sehingga tidak ada bunga kecuali kontrak mengatur denda keterlambatan. Cara mencatat uang muka di pembukuan dibahas dalam contoh jurnal penjualan dengan uang muka.
Jenis Termin Pembayaran dalam Transaksi Dagang
Dalam transaksi dagang, termin ditulis sebagai kode singkat pada faktur yang menunjukkan batas waktu pelunasan dan potongan untuk pembayaran cepat. Berikut istilah yang umum ditemukan pada faktur pemasok.
| Istilah | Arti | Contoh |
|---|---|---|
| n/30 | Tagihan dilunasi paling lambat 30 hari setelah tanggal faktur | Faktur 1 Maret jatuh tempo 31 Maret |
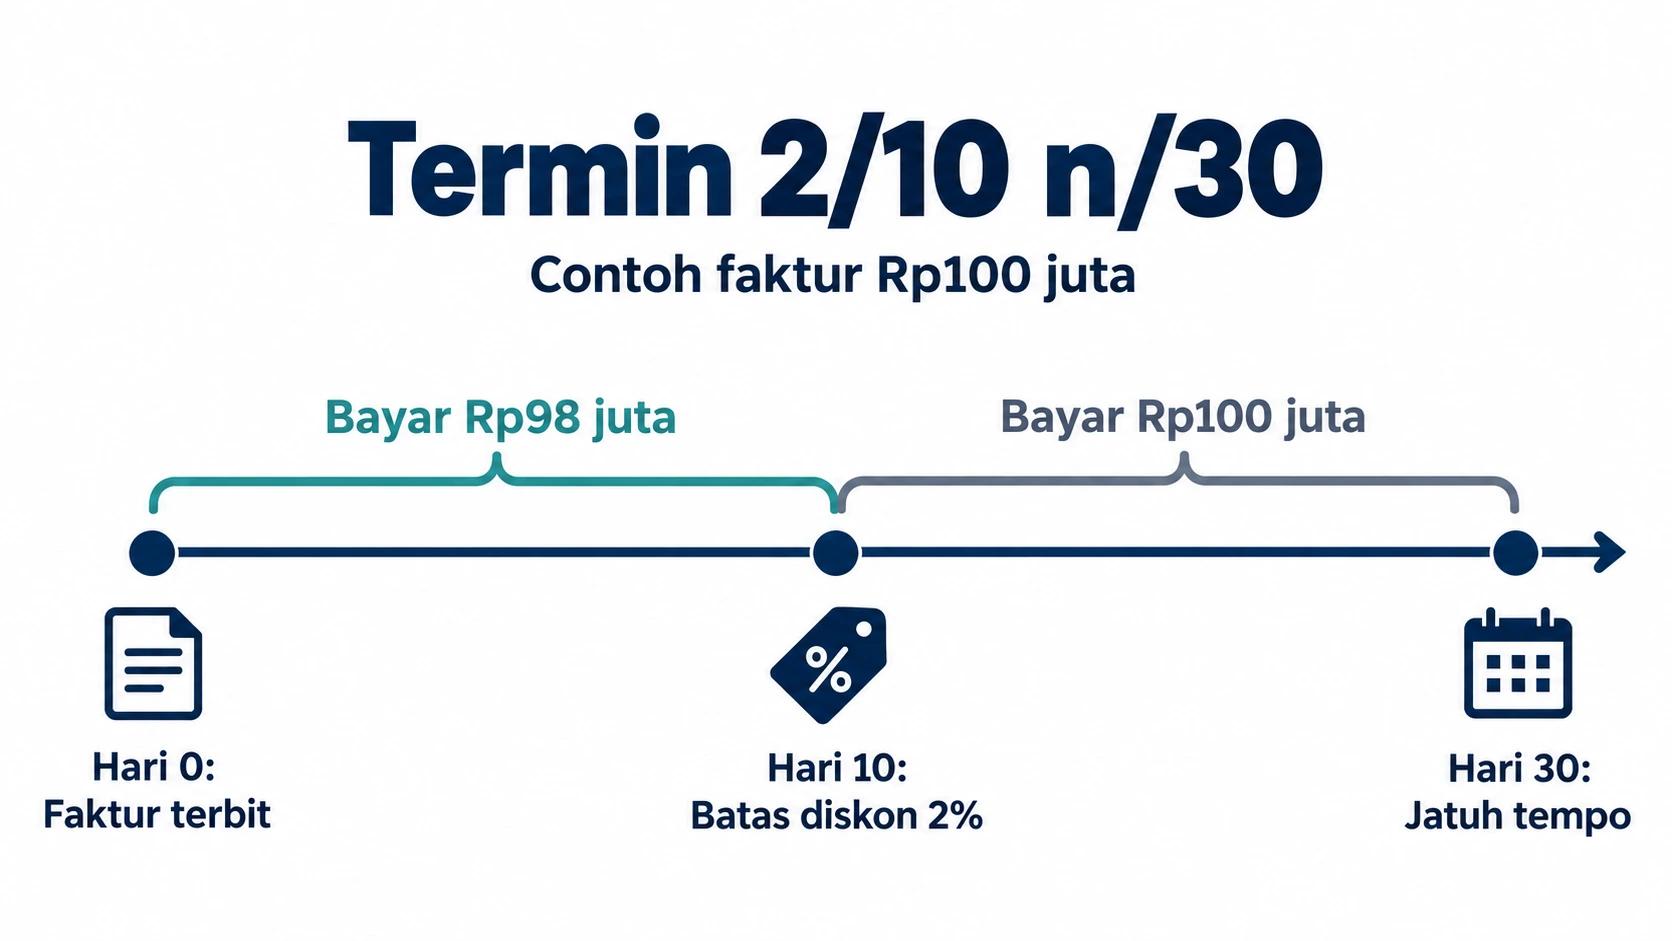
| 2/10 n/30 | Diskon 2% jika dibayar dalam 10 hari, nilai penuh jatuh tempo pada hari ke-30 | Faktur Rp100 juta cukup dibayar Rp98 juta sampai 11 Maret |
| n/10 EOM | Tagihan jatuh tempo 10 hari setelah akhir bulan faktur | Faktur 15 Mei jatuh tempo 10 Juni |
| COD | Pembayaran dilakukan saat barang diterima | Pembeli membayar saat barang tiba di gudang |
| CIA | Pembayaran penuh sebelum barang dikirim | Pemasok meminta transfer sebelum pesanan diproses |
Arti Termin Pembayaran 2/10 n/30
Termin 2/10 n/30 berarti pembeli mendapat potongan 2% jika melunasi dalam 10 hari, dan wajib membayar nilai penuh paling lambat hari ke-30. Melewatkan potongan ini setara dengan biaya sekitar 37% per tahun, karena diskon 2% dikorbankan untuk menunda pembayaran selama 20 hari (2/98 × 365/20).
Hubungan Termin Dagang dengan Piutang Usaha
Setiap faktur bertermin menjadi piutang usaha sampai dilunasi, sehingga termin yang panjang memperbesar dana yang tertahan di pelanggan. Tim keuangan memantau risiko ini melalui laporan umur piutang yang mengelompokkan tagihan berdasarkan lama keterlambatannya.
Jenis Termin Pembayaran Proyek Konstruksi
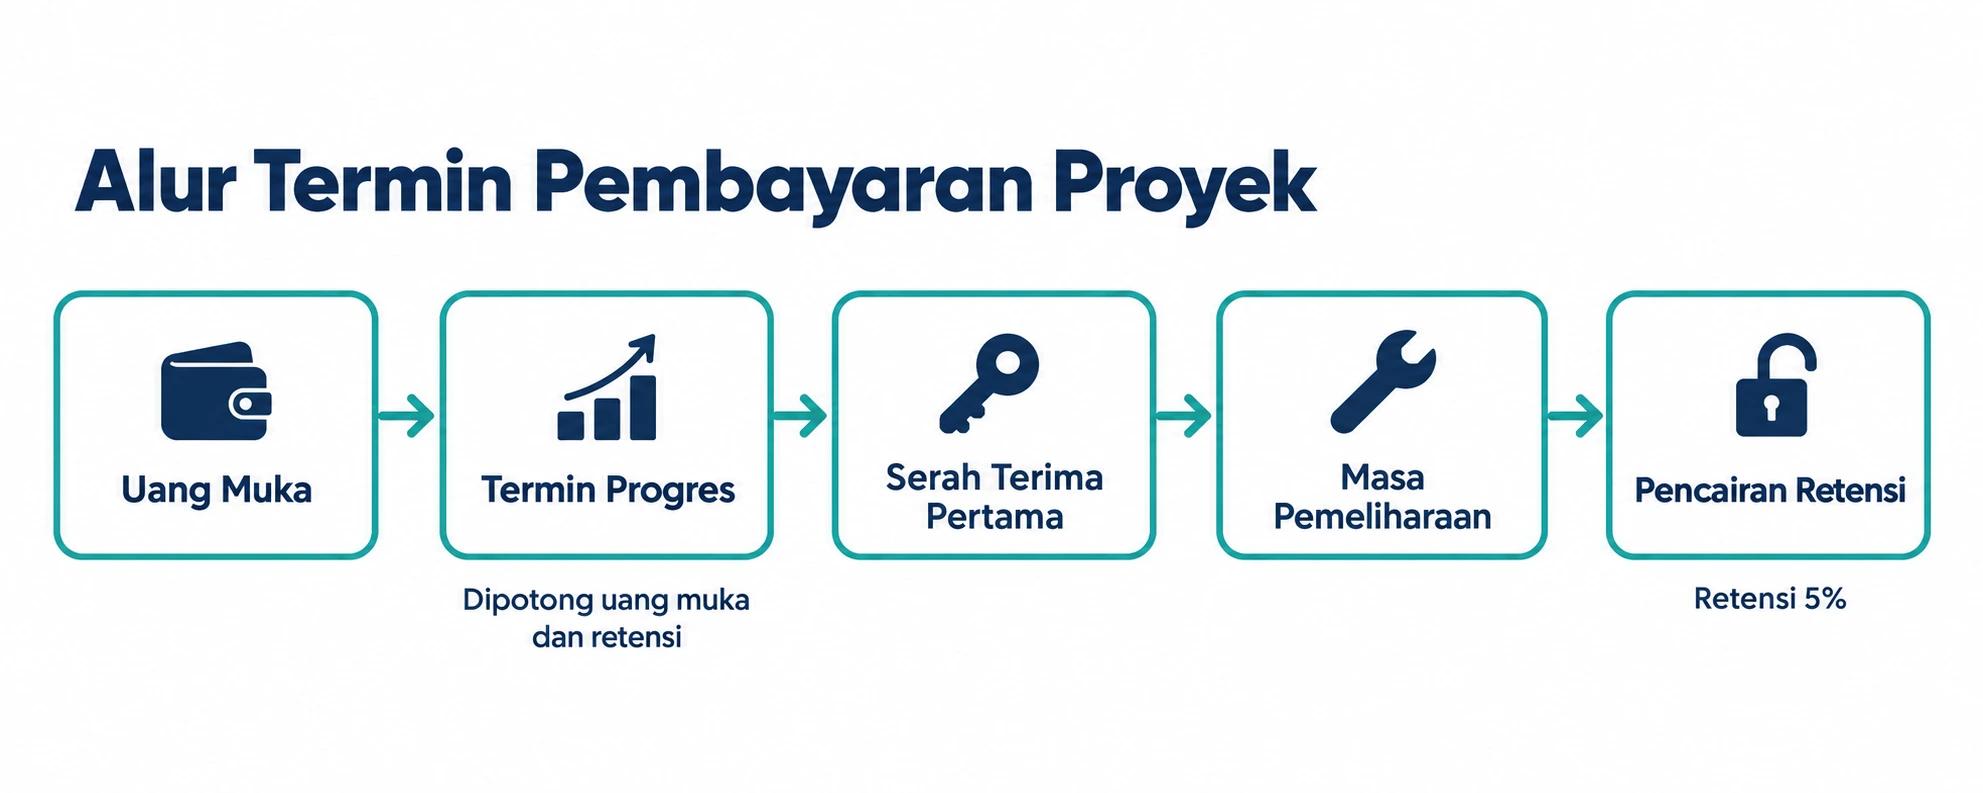
Pada proyek konstruksi, termin membagi nilai kontrak menjadi beberapa pencairan yang terikat pada kemajuan pekerjaan. Untuk proyek pemerintah, Pasal 53 Perpres 16/2018 tentang Pengadaan Barang/Jasa Pemerintah mengenal tiga bentuk pembayaran prestasi pekerjaan: bulanan, berdasarkan tahapan penyelesaian atau termin, dan sekaligus setelah pekerjaan selesai. Kontrak swasta bebas menentukan skemanya sendiri, dan komponen di bawah ini tetap bisa dipakai sebagai acuan.
Uang Muka Proyek
Uang muka proyek adalah pembayaran di awal kontrak untuk mobilisasi alat, tenaga kerja, dan pembelian material awal. Uang muka proyek dikembalikan secara bertahap melalui potongan di setiap tagihan termin.
Termin Berdasarkan Progres Fisik
Termin berdasarkan progres fisik dicairkan setiap kali pekerjaan mencapai persentase tertentu, misalnya 30%, 60%, dan 100%. Progres tersebut diverifikasi melalui opname atau berita acara pemeriksaan pekerjaan yang disetujui pengawas.
Termin Bulanan
Termin bulanan menagih nilai pekerjaan yang selesai dalam satu bulan berdasarkan pengukuran volume di lapangan. Termin bulanan cocok untuk kontrak harga satuan, seperti pekerjaan jalan atau galian, yang volumenya baru pasti setelah diukur.
Pembayaran Sekaligus
Pembayaran sekaligus dilakukan satu kali setelah seluruh pekerjaan selesai dan diserahterimakan. Skema pembayaran sekaligus menuntut modal kerja kontraktor paling besar karena seluruh biaya ditalangi sampai akhir proyek.
Retensi
Retensi adalah bagian pembayaran yang ditahan pemilik proyek sebagai jaminan pemeliharaan setelah serah terima pertama. Untuk proyek pemerintah, retensi ditetapkan sebesar 5% dan baru dicairkan setelah masa pemeliharaan berakhir.
Cara Menghitung Termin Pembayaran Proyek
Tagihan termin dihitung dari nilai progres periode berjalan, lalu dikurangi pengembalian uang muka secara proporsional dan retensi. Rumus dasarnya terdiri dari empat langkah berikut.
- Nilai progres periode = (progres kumulatif saat ini dikurangi progres kumulatif sebelumnya) × nilai kontrak.
- Pengembalian uang muka = persentase progres periode × nilai uang muka.
- Retensi = 5% × nilai progres periode.
- Tagihan termin = nilai progres periode dikurangi pengembalian uang muka dan retensi.
Contoh Perhitungan Termin Proyek Rp2 Miliar
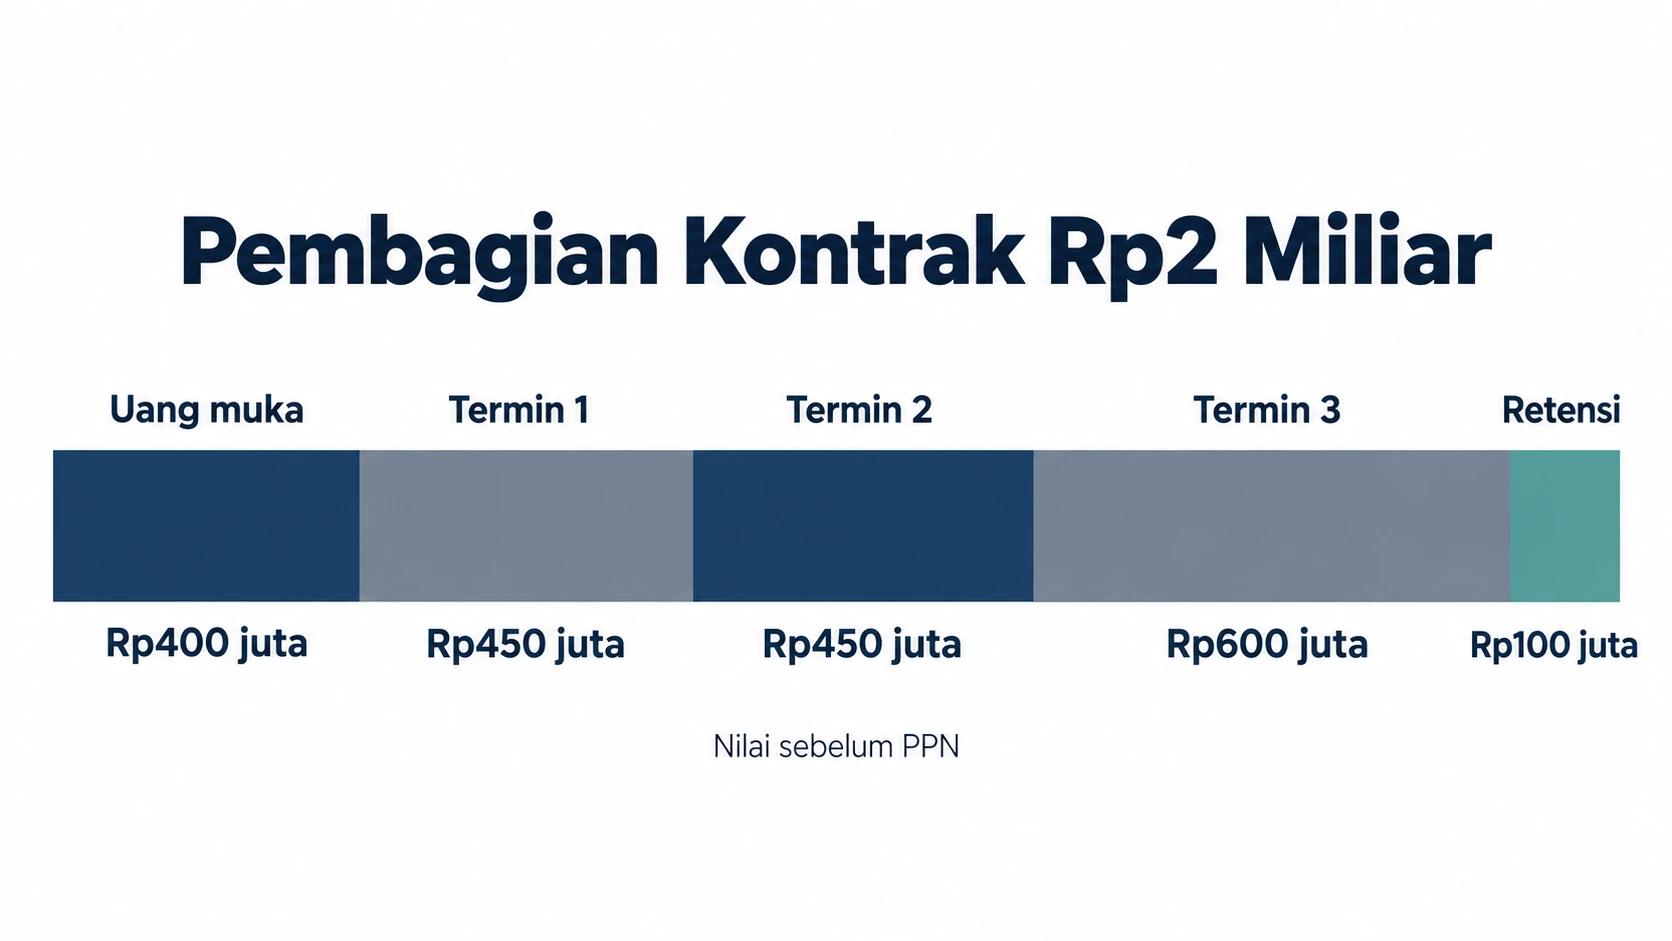
Contoh berikut memakai kontrak pembangunan gudang senilai Rp2 miliar sebelum PPN, uang muka 20% atau Rp400 juta, dan retensi 5%. Angka ini bersifat ilustrasi, sehingga persentase di kontrak Anda bisa berbeda.
| Tahap | Progres kumulatif | Nilai progres periode | Pengembalian uang muka | Retensi | Tagihan bersih |
|---|---|---|---|---|---|
| Uang muka | 0% | Rp0 | Rp0 | Rp0 | Rp400.000.000 |
| Termin 1 | 30% | Rp600.000.000 | Rp120.000.000 | Rp30.000.000 | Rp450.000.000 |
| Termin 2 | 60% | Rp600.000.000 | Rp120.000.000 | Rp30.000.000 | Rp450.000.000 |
| Termin 3 (serah terima pertama) | 100% | Rp800.000.000 | Rp160.000.000 | Rp40.000.000 | Rp600.000.000 |
| Pencairan retensi (serah terima akhir) | 100% | Rp0 | Rp0 | Rp0 | Rp100.000.000 |
| Total | 100% | Rp2.000.000.000 | Rp400.000.000 | Rp100.000.000 | Rp2.000.000.000 |
Total pembayaran tetap sama dengan nilai kontrak. Retensi Rp100 juta tidak hilang, tetapi bergeser ke akhir masa pemeliharaan, sehingga proyeksi kas kontraktor perlu memperhitungkannya sejak kontrak ditandatangani.
Faktur Pajak untuk Setiap Termin
Kontraktor yang berstatus PKP menerbitkan faktur pajak setiap kali menerima pembayaran bertahap, termasuk uang muka. Di Coretax DJP, faktur untuk uang muka dan termin dibuat dengan opsi uang muka yang merujuk nomor faktur uang muka pertama, sedangkan pembayaran terakhir memakai opsi pelunasan.
Contoh PPN dan PPh Final pada Termin 1
Untuk tagihan termin 1 sebesar Rp450 juta, PPN dihitung dengan tarif 12% dikali dasar pengenaan pajak nilai lain 11/12 sesuai PMK 131/2024, sehingga PPN-nya Rp49.500.000. PPh final untuk kontraktor kualifikasi menengah atau besar adalah 2,65% sesuai PP 9/2022, yaitu Rp11.925.000, sehingga kontraktor menerima Rp487.575.000 setelah pemotongan. Tarif PPh final menjadi 1,75% untuk penyedia bersertifikat kualifikasi kecil dan 4% untuk penyedia tanpa sertifikat badan usaha.
Dokumen untuk Menagih Termin Proyek
Setiap tagihan termin perlu didukung dokumen yang membuktikan progres dan nilai tagihan, karena pemilik proyek baru memproses pembayaran setelah dokumen lengkap.
| Dokumen | Fungsi |
|---|---|
| Berita acara pemeriksaan atau opname pekerjaan | Membuktikan persentase progres yang disetujui pengawas |
| Berita acara pembayaran | Merinci nilai progres, potongan uang muka, retensi, dan nilai yang dibayar |
| Invoice termin | Tagihan resmi kepada pemilik proyek |
| Faktur pajak | Bukti pungutan PPN atas pembayaran termin |
| Kuitansi | Bukti penerimaan pembayaran |
| Berita acara serah terima pertama dan akhir | Dasar penagihan termin terakhir dan pencairan retensi |
Format tagihan yang rapi mempercepat persetujuan, dan prinsipnya sama dengan contoh invoice tagihan yang benar untuk transaksi umum.
Risiko Termin Pembayaran bagi Kontraktor dan Cara Mengelolanya
Risiko terbesar termin pembayaran adalah selisih waktu antara pengeluaran proyek dan pencairan dana, yang membuat kontraktor menalangi material dan upah lebih dulu. Empat risiko berikut paling perlu diantisipasi tim keuangan dan manajer proyek.
- Celah arus kas: biaya material dan upah keluar setiap minggu, sementara termin baru cair setelah progres diverifikasi. Susun proyeksi kas per termin sejak kontrak ditandatangani.
- Tagihan terlambat diajukan: opname yang tertunda menggeser seluruh jadwal pencairan. Tetapkan tenggat internal untuk mengajukan tagihan begitu progres tercapai.
- Retensi terlupakan: dana 5% yang tertahan berbulan-bulan mudah luput dari pemantauan piutang. Catat retensi per proyek beserta tanggal berakhirnya masa pemeliharaan.
- Data lapangan dan keuangan tidak sinkron: progres versi tim proyek dan versi tim keuangan bisa berbeda jika dicatat di spreadsheet terpisah. Gunakan satu sumber data untuk progres, tagihan, dan pembayaran.
Software ERP menutup celah tersebut dengan menghubungkan progres, tagihan, dan pembukuan dalam satu sistem. Modul manajemen proyek Ukirama mendukung penagihan termin berbasis progres yang terhubung ke akuntansi serta pemantauan anggaran dan realisasi proyek secara real-time, sementara modul keuangan dan akuntansi memantau umur piutang lengkap dengan pengingat jatuh tempo. Berdasarkan studi kasus Ukirama, Atap Surya menggunakan sistem ini untuk mengelola proyek energi surya berskala puluhan MW secara lebih efisien.
Jika tim Anda masih menyusun berita acara dan invoice termin secara manual, lihat bagaimana Ukirama untuk perusahaan kontraktor menyatukan data proyek dan keuangan dalam satu dasbor.
Kelola Termin Proyek Lebih Rapi bersama Ukirama
Termin yang tersusun baik hanya bermanfaat jika progres, tagihan, pajak, dan retensinya tercatat rapi sampai proyek ditutup. Tim Ukirama dapat menunjukkan alur penagihan termin, pemantauan anggaran proyek, dan pengingat jatuh tempo piutang menggunakan skenario proyek Anda sendiri. Jadwalkan demo Ukirama atau konsultasikan kebutuhan perusahaan Anda melalui WhatsApp tim kami.
FAQ seputar Termin Pembayaran
Apa yang dimaksud dengan pembayaran termin?
Pembayaran termin adalah metode pelunasan tagihan secara bertahap sesuai jadwal atau progres yang disepakati dalam kontrak. Pada transaksi dagang, termin menentukan batas jatuh tempo seperti 30 hari setelah tanggal faktur. Pada proyek konstruksi, setiap termin dicairkan setelah progres pekerjaan tertentu diverifikasi, misalnya 30% atau 60% dari total pekerjaan.
Apa arti termin pembayaran 2/10 n/30?
Termin 2/10 n/30 berarti pembeli memperoleh potongan 2% jika melunasi tagihan dalam 10 hari sejak tanggal faktur, dan wajib membayar nilai penuh paling lambat hari ke-30. Untuk faktur Rp100 juta, pelunasan dalam 10 hari cukup Rp98 juta, sedangkan pelunasan pada hari ke-11 sampai hari ke-30 tetap Rp100 juta.
Apa arti termin 2?
Termin 2 adalah pembayaran tahap kedua dalam kontrak proyek yang dicairkan setelah pekerjaan mencapai progres kedua yang disepakati, misalnya 60%. Nilai termin 2 dihitung dari progres yang diselesaikan sejak termin 1, lalu dikurangi pengembalian uang muka dan retensi. Pencairannya membutuhkan berita acara progres yang sudah disetujui pengawas proyek.
Berapa persen retensi dalam termin proyek?
Untuk proyek pemerintah, retensi ditetapkan sebesar 5% dan berfungsi sebagai jaminan pemeliharaan pekerjaan konstruksi. Retensi ditahan dari pembayaran prestasi pekerjaan, lalu dicairkan setelah masa pemeliharaan selesai dan serah terima akhir ditandatangani. Proyek swasta boleh menyepakati persentase lain, dan angka 5% dapat menjadi acuan awal negosiasi kontrak.
Apa beda termin dan cicilan?
Termin terikat pada jadwal atau progres pekerjaan yang disepakati dalam kontrak, sedangkan cicilan adalah angsuran rutin dengan nominal tetap atas utang atau pembelian. Pada termin proyek, nilai setiap pembayaran bisa berbeda mengikuti progres dan dapat ditahan jika progres belum diverifikasi. Cicilan tetap berjalan sesuai jadwal tanpa melihat progres pekerjaan.